越南财政部暂不支持为长期停业企业暂缓追缴税款本金
越南财政部回应税务欠款处理建议称,停业多年或欠款金额较小,不足以认定欠款无法收回,因此暂不在国会决议草案中增设相关特殊处理机制。草案规定,符合条件的纳税人须在2028年6月30日前缴清税款本金,才可获免滞纳金。

越南财政部在回应税务欠款处理建议时表示,企业停业多年、欠款金额较小,均不足以单独证明欠款无法收回。决议草案暂不增加暂缓追缴税款本金、免除全部欠款的特殊机制。财政部称,具体处理须区分纳税人的经营状态、资产、责任主体及每笔欠款的情况。
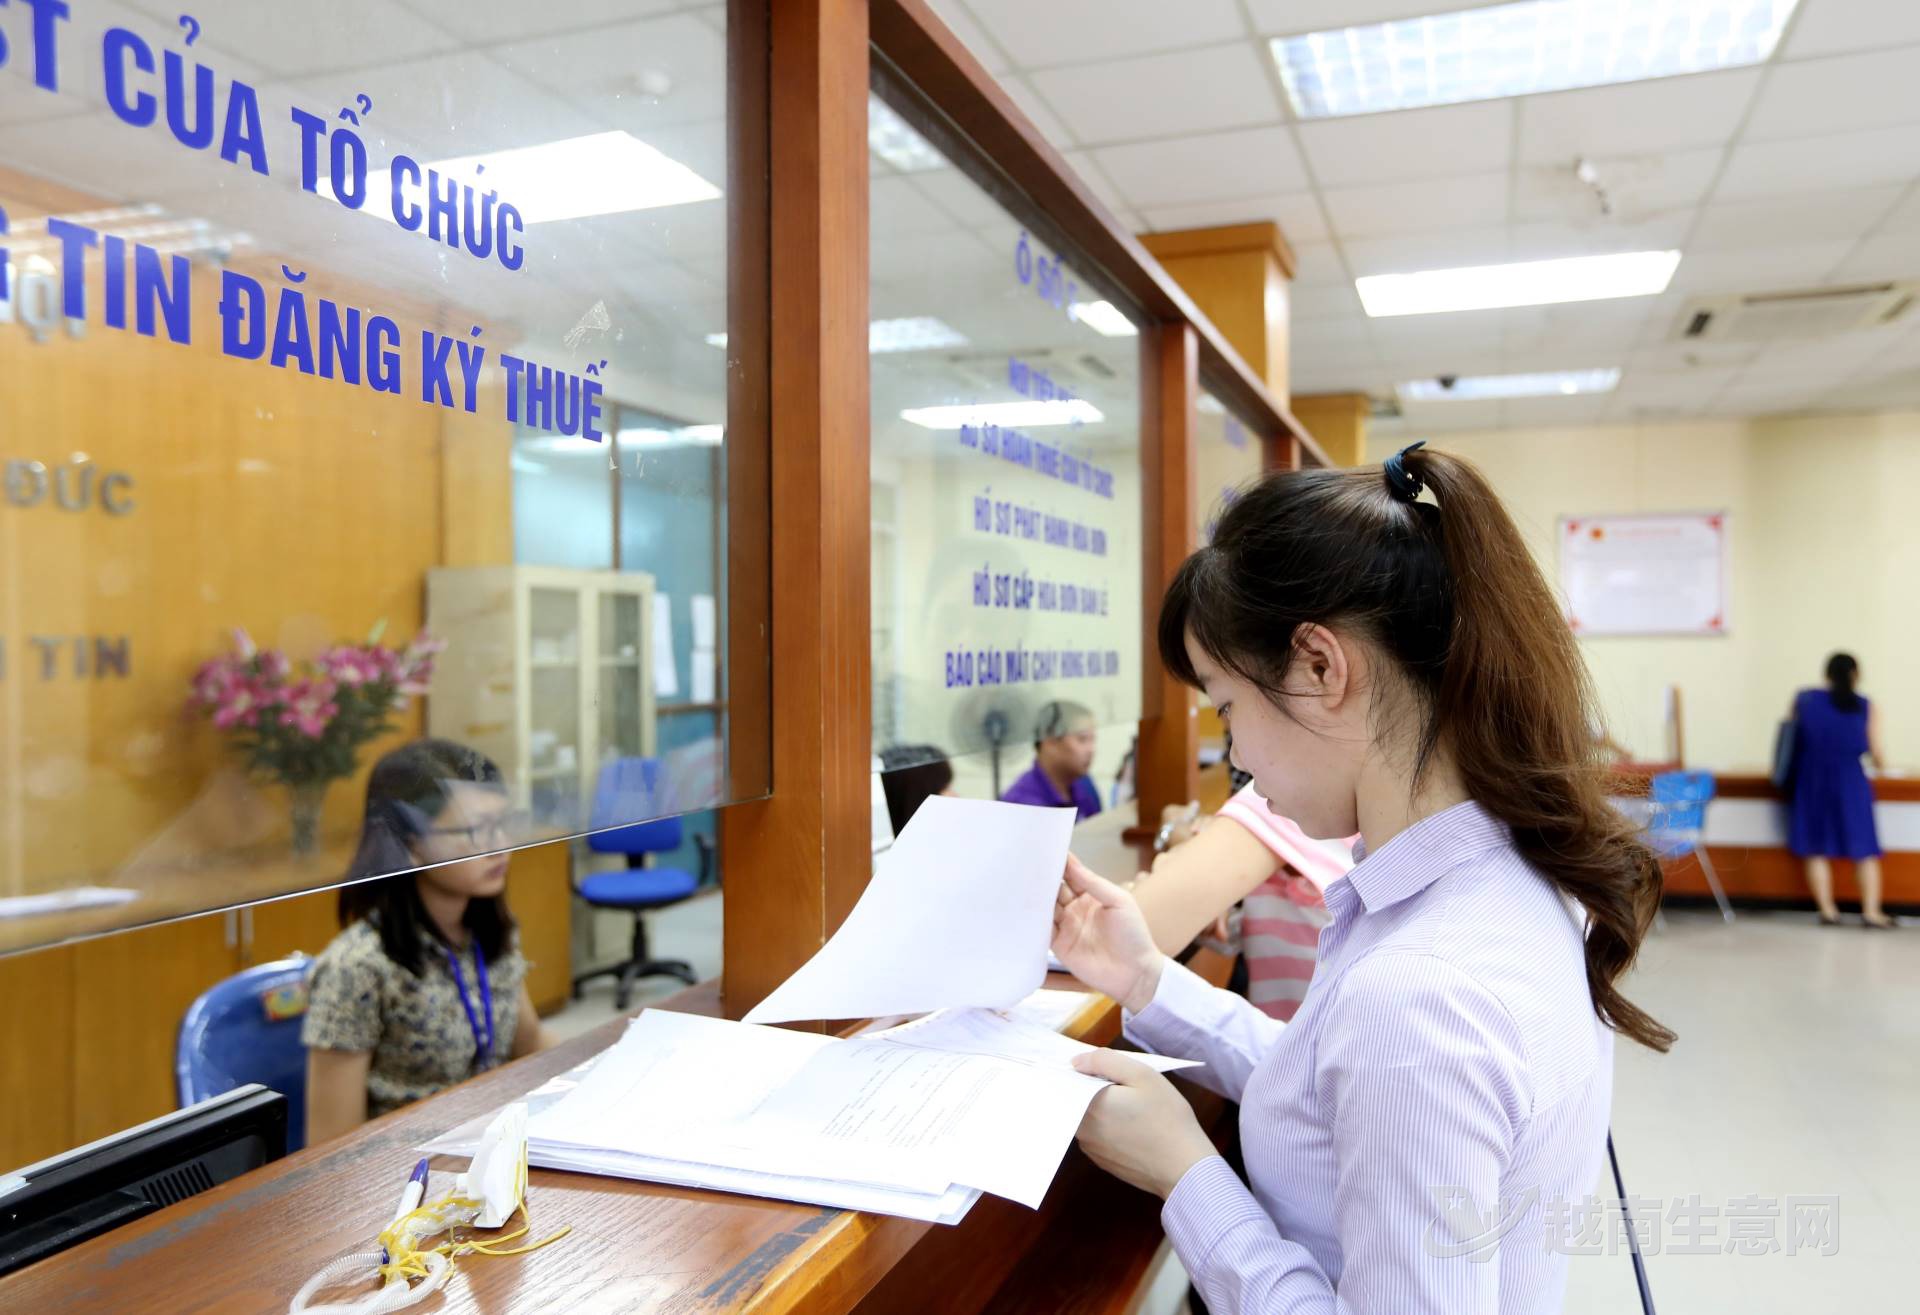
越南财政部暂不支持为长期停业企业增设税款本金暂缓追缴机制。(越南生意网)
国会关于税务欠款特殊处理政策的决议草案规定,税号状态为03和06的纳税人,须最迟在2028年6月30日缴清全部税款本金,才可获免滞纳金。宁平省国会代表团称,约有52.9万例停业超过10年,资产已被清算或不复存在,档案、账簿也已遗失;要求这类纳税人先缴清本金,可能妨碍其完成税号手续。代表团建议,在核实无力偿付的情况下,研究暂缓追缴本金并免除滞纳金等处理方式。
越南工商联合会认为,一律要求缴清本金,可能使实际上无法收回的欠款长期留在税号系统中。该会建议,对责任人死亡、失踪或丧失民事行为能力,以及已依照法院破产裁定完成执行的企业等情况,增设暂缓追缴并免除税款本金、罚款和滞纳金的机制。
财政部回应称,法定代表人死亡、失踪或丧失民事行为能力,并不意味着企业没有资产或偿付能力;税务机关、公安机关的核实结果或正在进行的破产程序,也只是审查依据,并非直接符合免债条件。现行税收征管法规定的暂缓追缴和免债机制仍可适用,确实无力偿付的个案将依法核查、分类。
越南工商联合会还建议,对停业超过15年、经税务机关核实已无力收回的欠款,免除个体经营者低于2000万越南盾、微型企业低于5000万越南盾的欠款。财政部认为,上述金额门槛仍需评估涉及对象、资产、追缴成本、预算影响及政策被滥用的风险,暂不纳入本次草案。
来源:越南生意网