越南银行股估值接近历史低位,资产质量成2027年考验
SGI Capital的2026年10月报告指出,越南银行股估值接近历史低位,但逾期贷款和不良贷款增加,拨备覆盖率降至10年来最低。房地产信贷扩张与净息差压力可能影响2027年盈利,银行间的资产质量差异受到关注。

SGI Capital在2026年10月的报告中指出,越南银行股的市盈率和市净率已接近历史低位,但低估值伴随着资产质量和盈利压力。该机构认为,银行股后续表现仍取决于各家银行控制信贷风险、维持盈利的能力。
报告显示,银行体系的第二组贷款和不良贷款已连续三个季度增加,接近2022年末的高位。尽管2026年第三季度拨备计提费用上升,不良贷款拨备覆盖率仍降至10年来最低。SGI Capital认为,拨备缓冲减弱可能影响银行未来几个季度维持利润的能力。
截至2026年第三季度末,投向房地产投资及经营活动的信贷增长超过25%,增速是整体信贷增速的两倍多,住房按揭贷款需求则几乎持平。房地产信贷已占银行体系总贷款余额的25%以上。SGI Capital认为,若房地产交易转弱、2027至2028年供应增加后市场吸纳能力未改善,资金积压及不良贷款风险可能上升。
贷款利率下调也可能压缩银行净息差,尤其是融资成本未同步下降的银行。SGI Capital认为,净息差收窄、信贷增长放缓与拨备费用增加,可能共同压低2027年银行业利润;实际影响仍取决于各银行的贷款组合质量和不良贷款控制情况。
在2026年11月12日的一场投资论坛上,Chứng khoán MB(MBS)研究部门负责人Trần Thị Khánh Hiền表示,净息差难以成为银行业明显的增长动力,信贷风险控制能力可能带来估值差异。她表示,2027年真正改善资产质量的银行,值得给予更高估值。
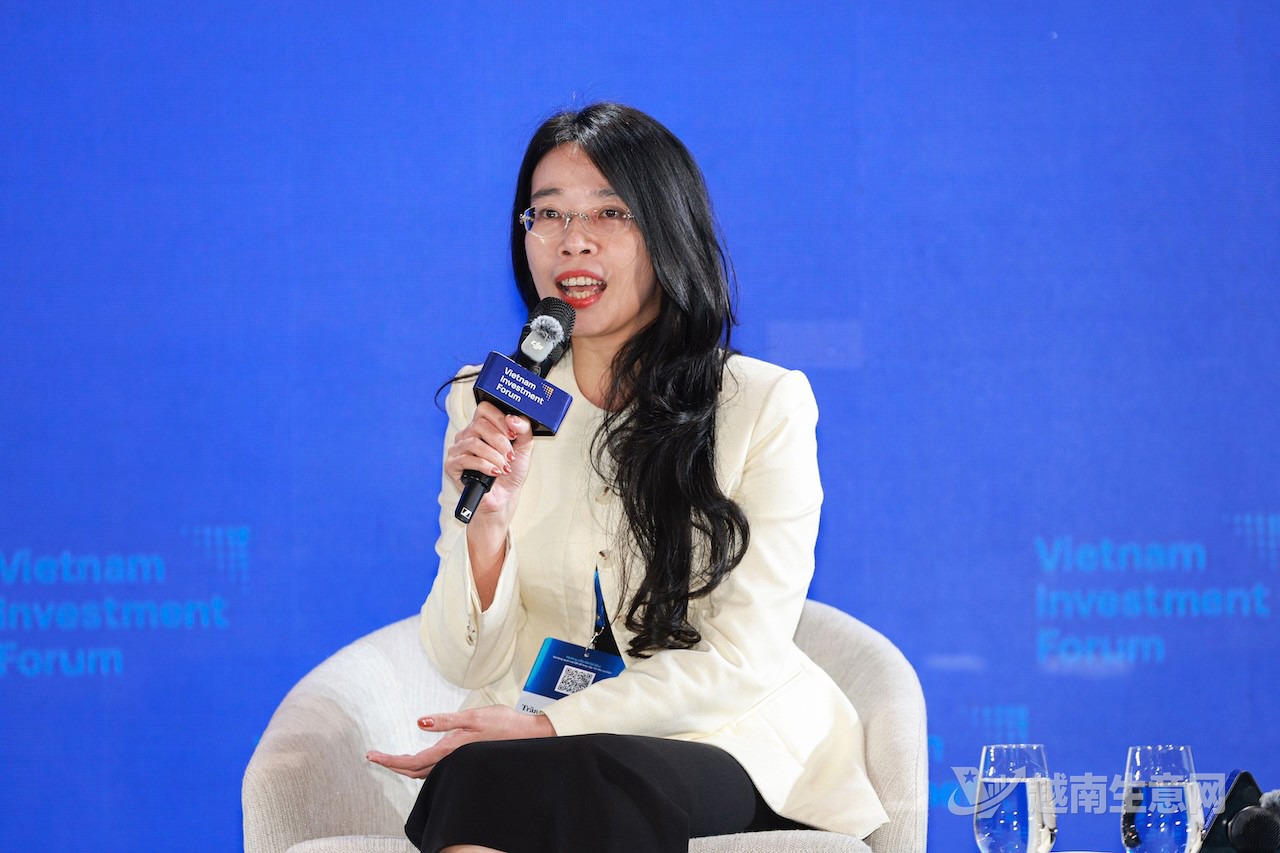
Chứng khoán MB(MBS)研究部门负责人Trần Thị Khánh Hiền。(越南生意网)
来源:越南生意网