越南銀行股估值接近歷史低位,資產質量成2027年考驗
SGI Capital的2026年10月報告指出,越南銀行股估值接近歷史低位,但逾期貸款和不良貸款增加,撥備覆蓋率降至10年來最低。房地產信貸擴張與淨息差壓力可能影響2027年盈利,銀行間的資產質量差異受到關注。

SGI Capital在2026年10月的報告中指出,越南銀行股的市盈率和市淨率已接近歷史低位,但低估值伴隨著資產質量和盈利壓力。該機構認為,銀行股後續表現仍取決於各家銀行控制信貸風險、維持盈利的能力。
報告顯示,銀行體系的第二組貸款和不良貸款已連續三個季度增加,接近2022年末的高位。儘管2026年第三季度撥備計提費用上升,不良貸款撥備覆蓋率仍降至10年來最低。SGI Capital認為,撥備緩衝減弱可能影響銀行未來幾個季度維持利潤的能力。
截至2026年第三季度末,投向房地產投資及經營活動的信貸增長超過25%,增速是整體信貸增速的兩倍多,住房按揭貸款需求則幾乎持平。房地產信貸已佔銀行體系總貸款餘額的25%以上。SGI Capital認為,若房地產交易轉弱、2027至2028年供應增加後市場吸納能力未改善,資金積壓及不良貸款風險可能上升。
貸款利率下調也可能壓縮銀行淨息差,尤其是融資成本未同步下降的銀行。SGI Capital認為,淨息差收窄、信貸增長放緩與撥備費用增加,可能共同壓低2027年銀行業利潤;實際影響仍取決於各銀行的貸款組合質量和不良貸款控制情況。
在2026年11月12日的一場投資論壇上,Chứng khoán MB(MBS)研究部門負責人Trần Thị Khánh Hiền表示,淨息差難以成為銀行業明顯的增長動力,信貸風險控制能力可能帶來估值差異。她表示,2027年真正改善資產質量的銀行,值得給予更高估值。
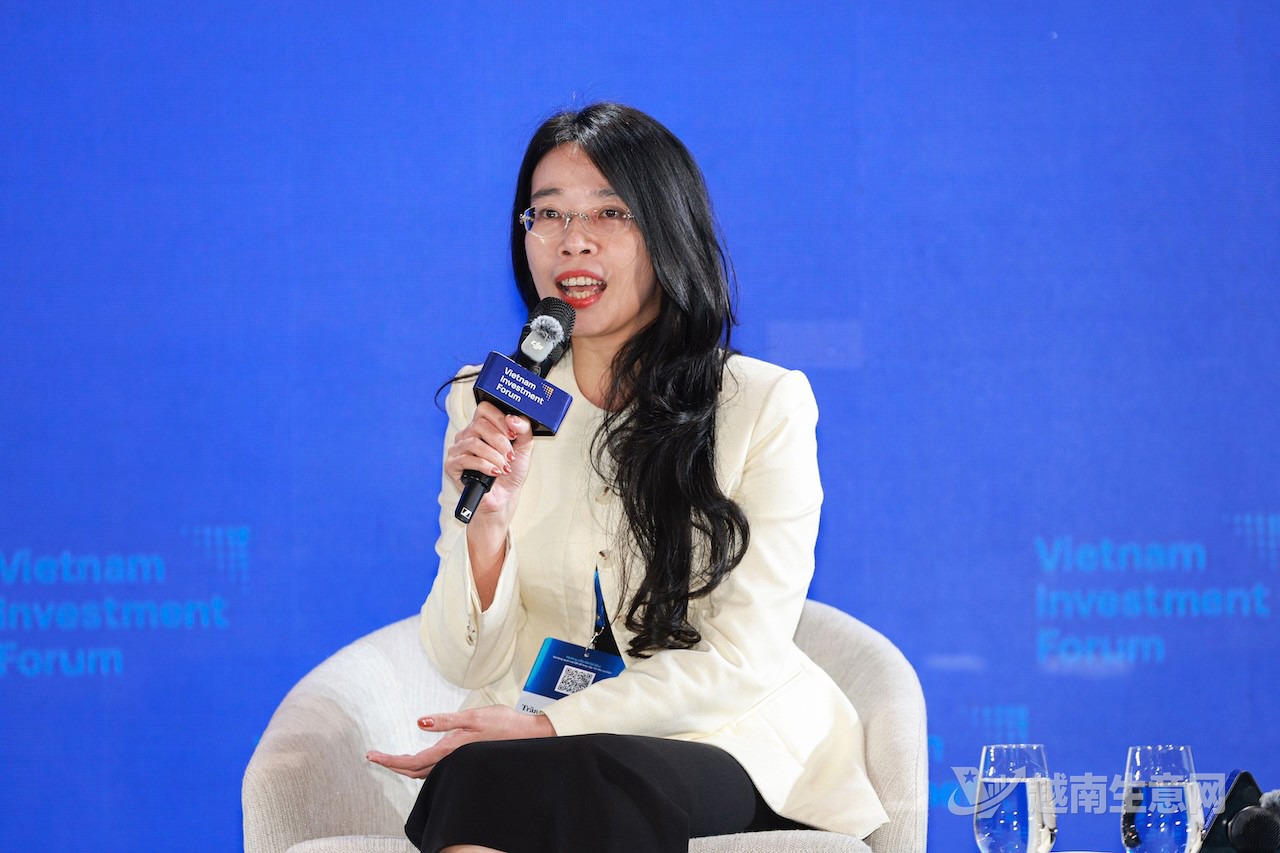
Chứng khoán MB(MBS)研究部門負責人Trần Thị Khánh Hiền。(越南生意網)
來源:越南生意網