SSI Research预计越南2026年国内生产总值增9.4%
SSI Research预计,越南2026年国内生产总值增长约9.4%,第四季度公共投资将是主要增长动力。前十个月工业生产和公共投资拨付保持较快增长,但信贷增速快于存款吸收,银行资金成本承压,利率难以大幅下降。

SSI Research在11月策略报告中预计,越南2026年第四季度国内生产总值同比增长约10.5%,全年增长约9.4%,低于政府设定的10%目标。此前,第三季度经济同比增长9.95%,前三季度增长9.01%。
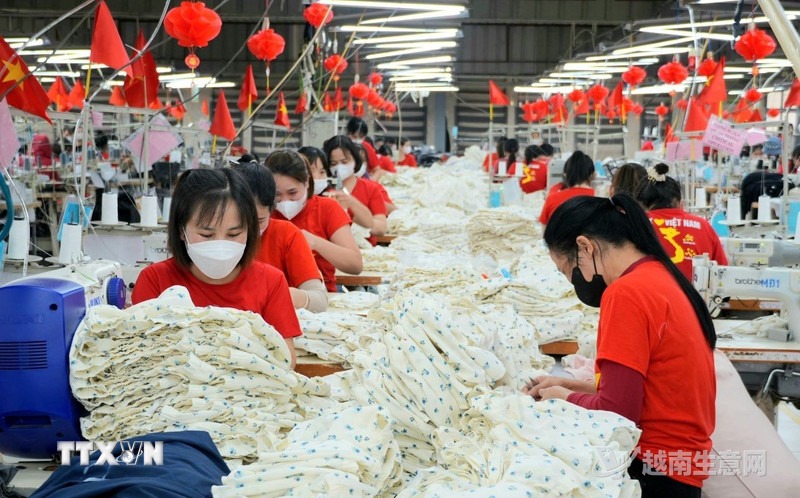
10月,越南工业生产同比增长15%,前十个月累计增长12.4%,为2019年以来同期最高增幅。10月贸易顺差为73亿美元,连续第二个月实现顺差,累计逆差收窄至121亿美元。当月商品零售和服务营业收入按现价计算同比增长14.7%。
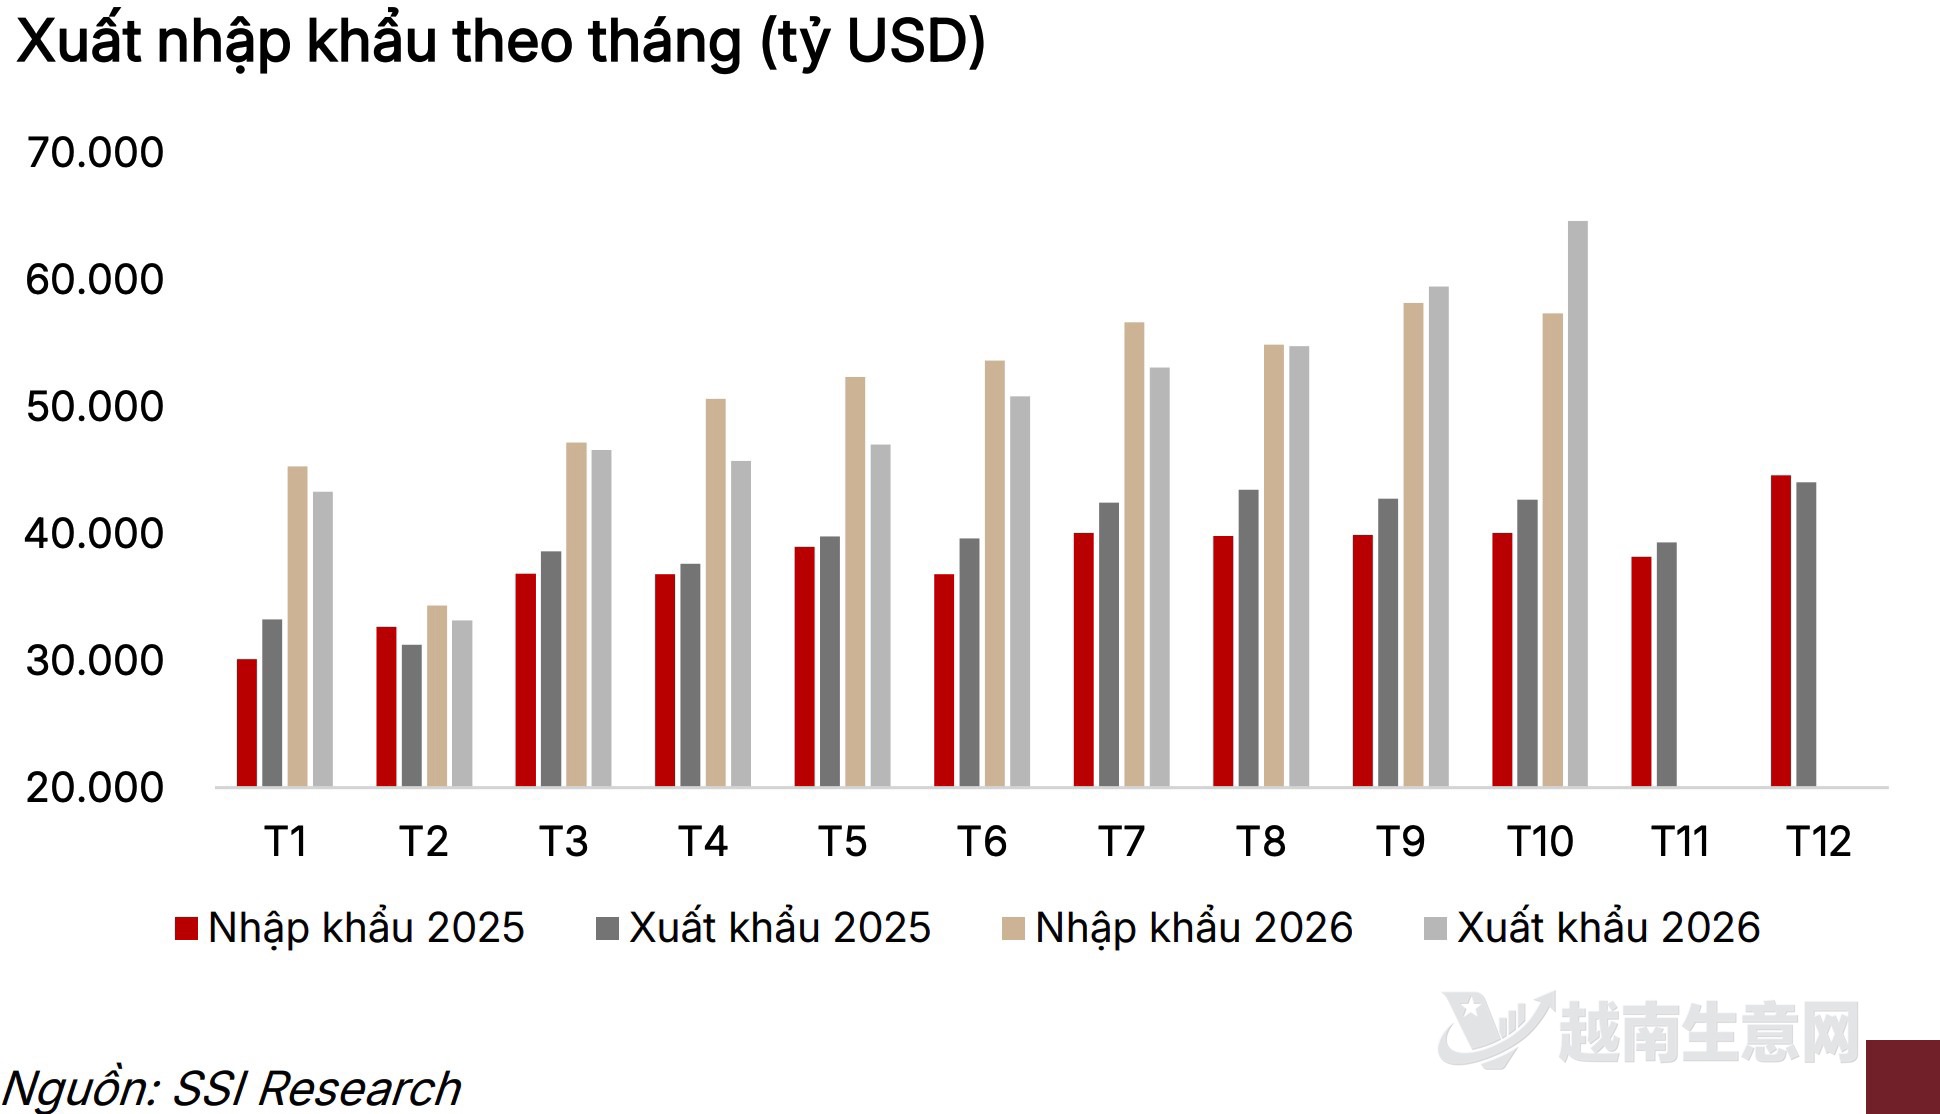
越南2026年前十个月经济指标。(越南生意网)
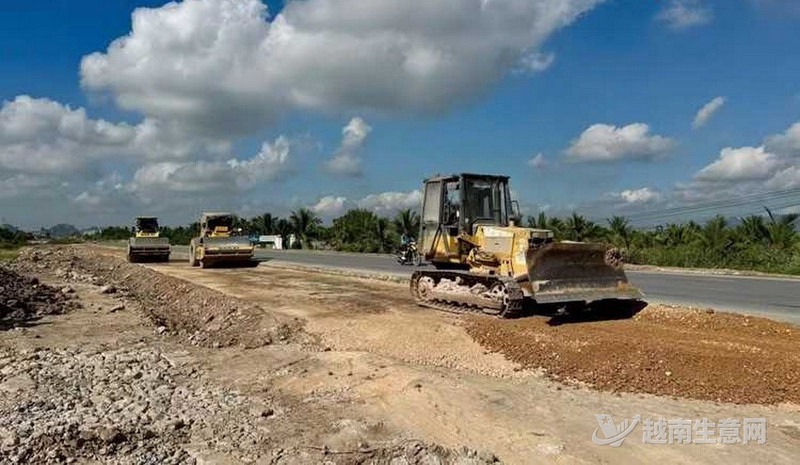
报告认为,公共投资是第四季度的重要增长动力。前三季度全社会投资总额同比增长15.1%;截至10月底,公共投资资金拨付完成全年计划的74.1%,高于上年同期的64.3%。钢铁、水泥等建筑材料产量改善,也反映出在建项目的需求。
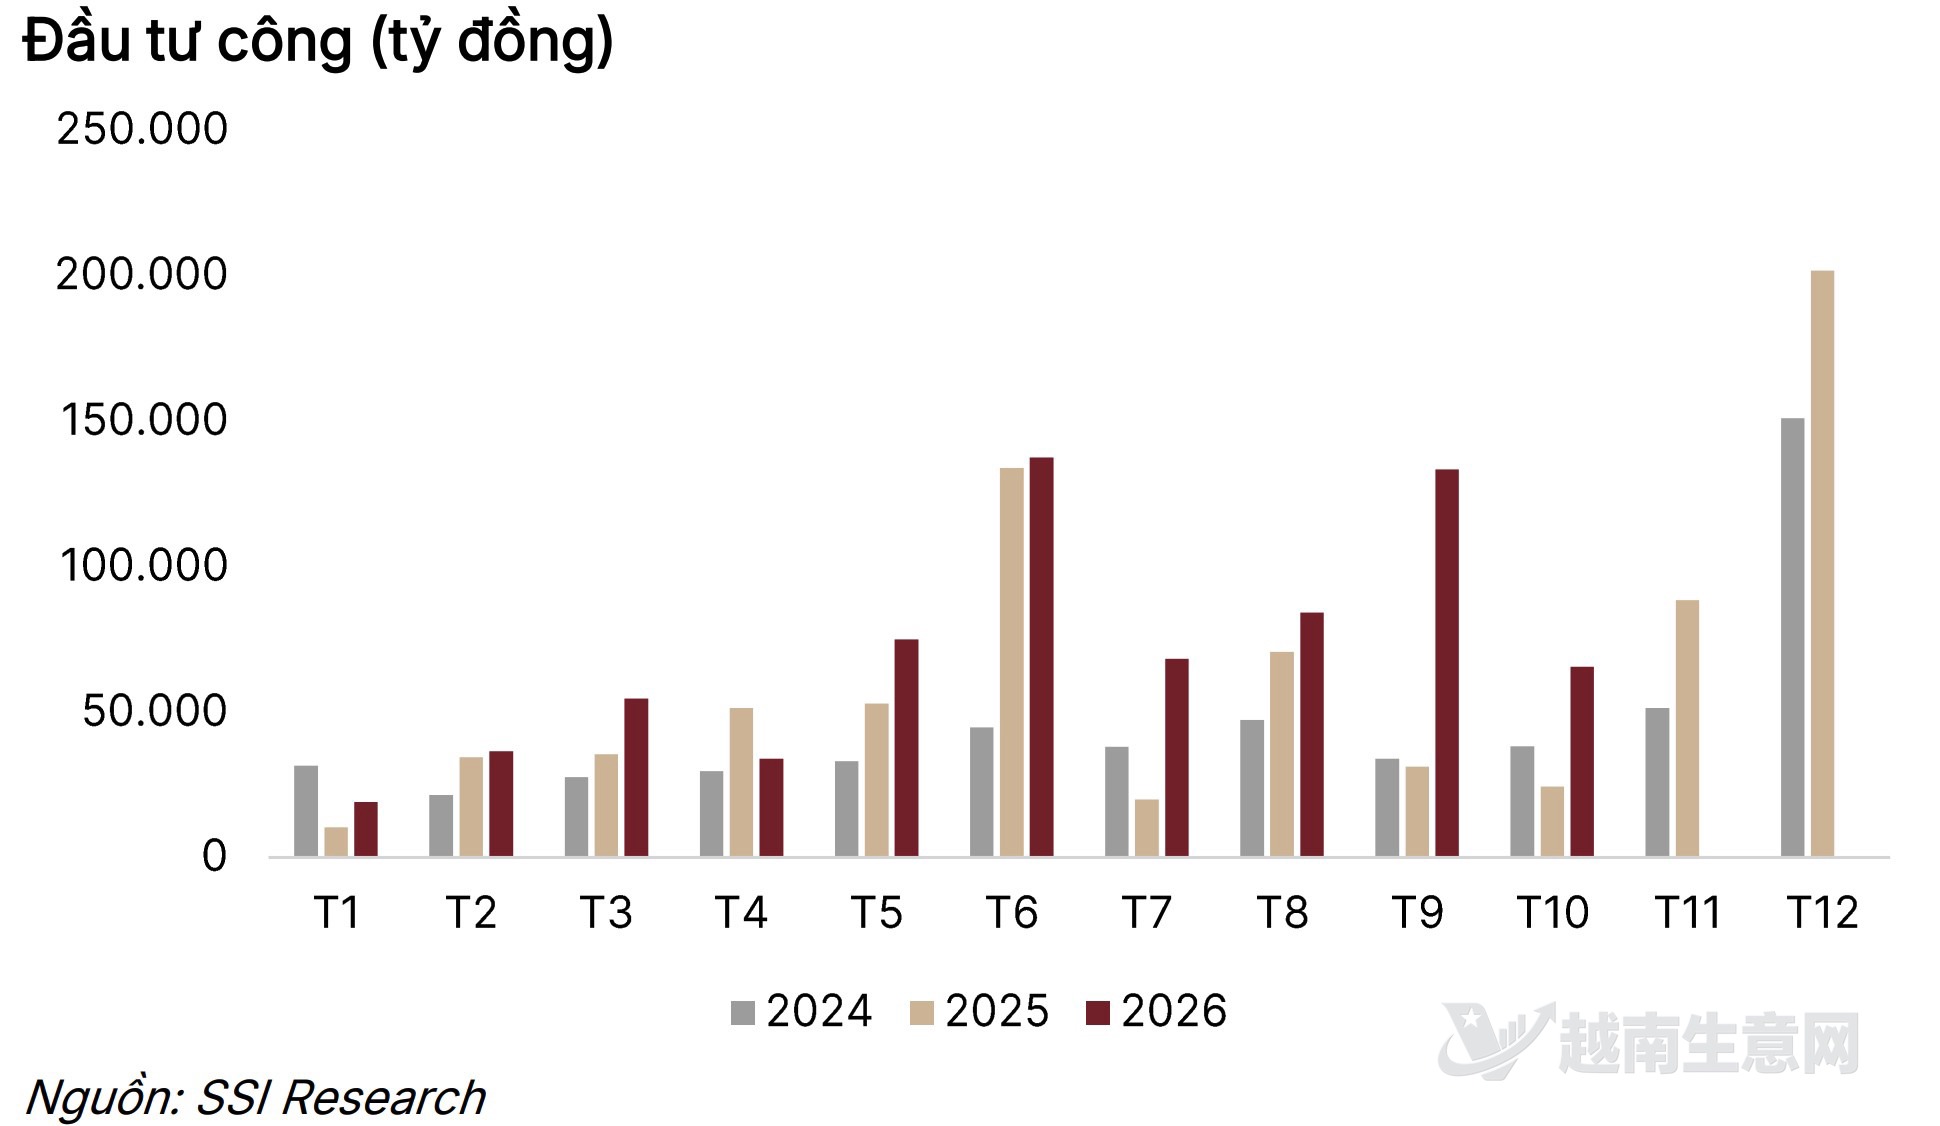
越南公共投资资金拨付进度。(越南生意网)
SSI Research估计,仍有约350万亿越南盾公共投资资金待拨付,拨付期限延至2027年1月底。当前主要障碍在项目实施环节,包括南部地区建筑材料尤其是砂石短缺、征地困难,以及承包商能力不一。报告认为,部分投资影响可能延续至2027年第一季度,资金使用效果仍需观察。
利率方面,年初以来信贷增长12.6%,快于存款吸收,银行资金成本持续承压。商业银行存款利率近期下降约50至70个基点,但贷款利率下降较慢,住房贷款及房地产开发商贷款利率仍呈上升趋势。SSI Research认为,资金成本和信贷、存款增速差异是利率难以大幅下降的主要压力。
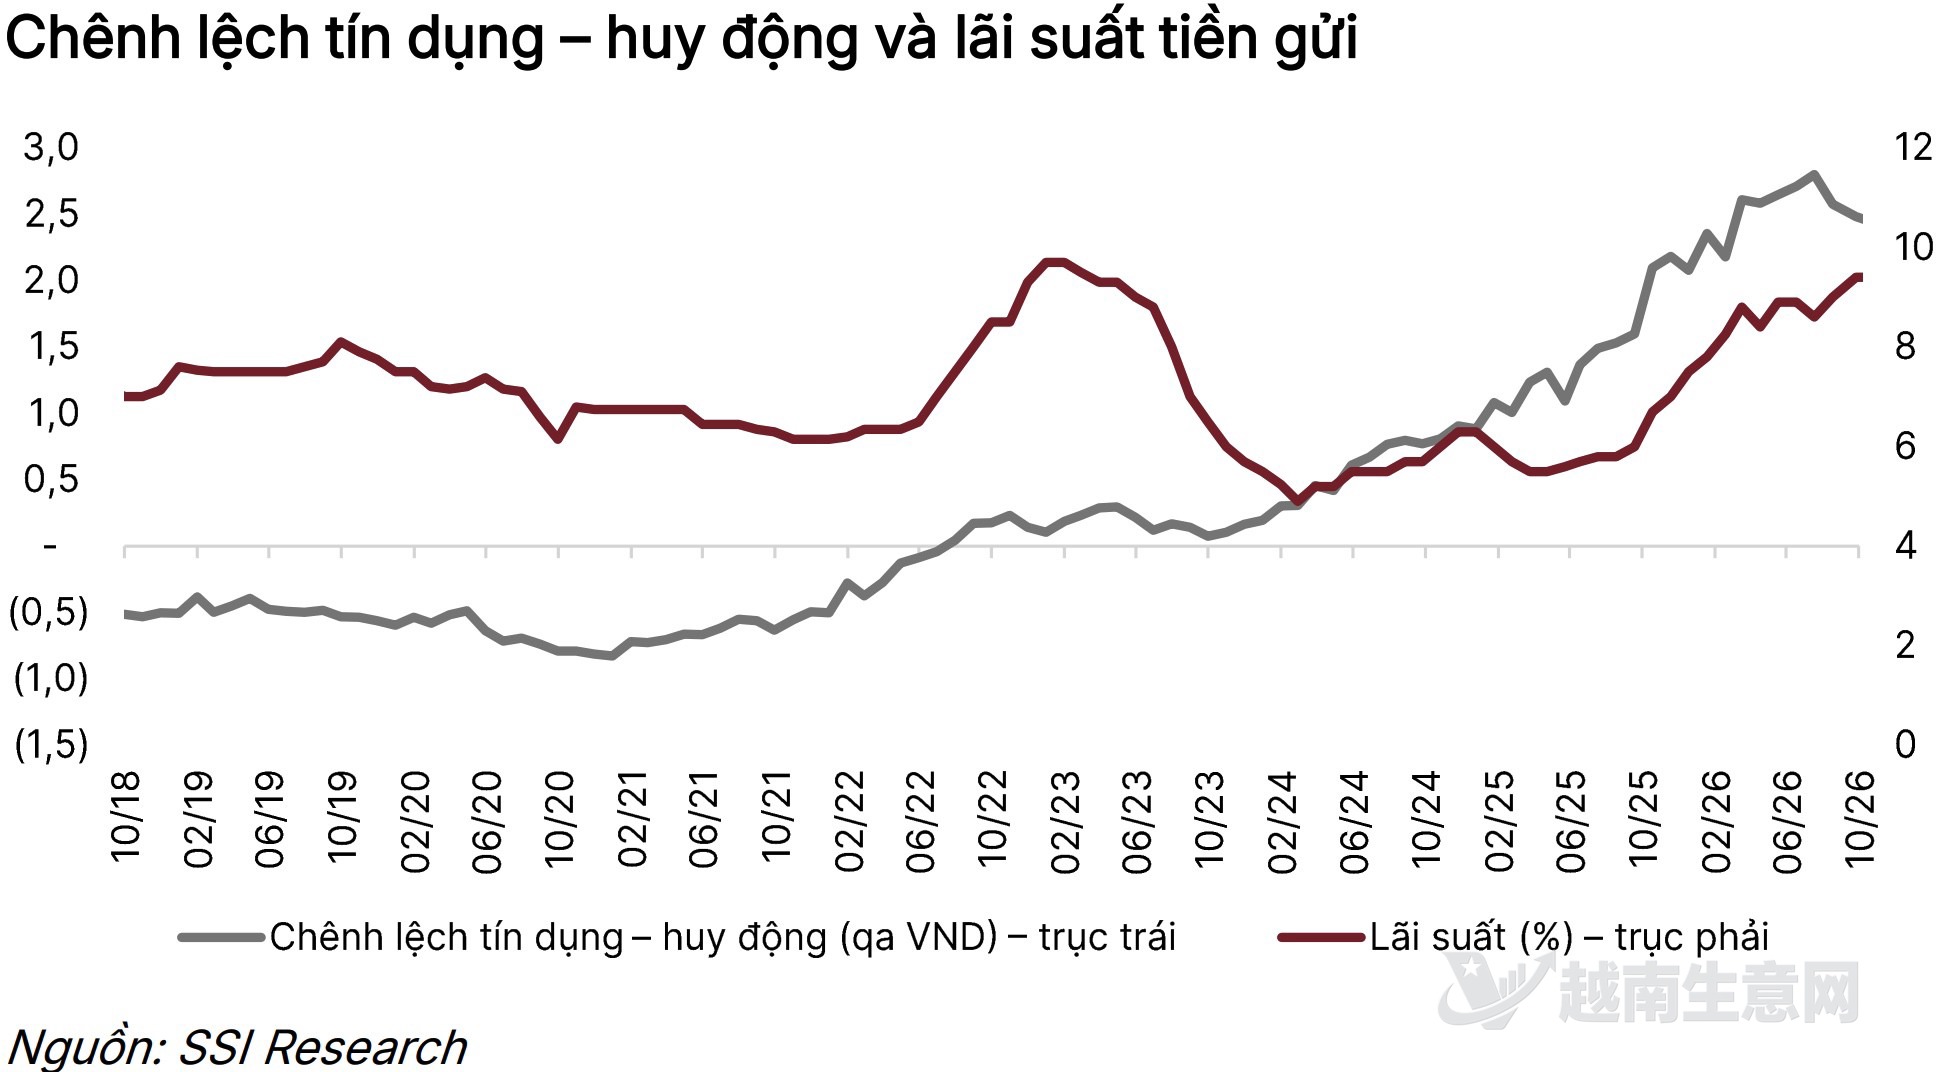
越南信贷增长与银行资金成本走势。(越南生意网)
10月消费者价格指数同比上涨5.09%,前十个月平均通胀率为4.57%。报告提及的支持流动性措施包括,将六个月及以上期限新存款的平均利率至少下调0.5个百分点,以及推出期限182天、规模上限20亿美元的外汇掉期工具。SSI Research认为,2027年出口增长需要更多依靠市场份额和本土增加值。
来源:越南生意网