越南个体经营户税务管理引入风险分组
越南自2026年7月1日起对个体经营户实施基于数据的税务风险分组。电子发票、银行交易和申报记录将用于识别需重点核查的情况。税务机关表示,不填写转账备注或使用含糊备注,不会减少经营者的纳税义务。

越南自2026年7月1日起,对个体经营户实施税务风险分组。根据文中所述的2025年税收管理法相关机制,税务机关将结合电子发票、交易资金流向和以往合规记录,判断经营者需要接受的监管程度。风险分组是管理工具,本身不等于认定违法,也不是处罚依据。
税务管理主题示意图。(越南生意网)
清化省第12基层税务机关介绍,风险判断关注不同数据之间是否一致,包括发票、银行交易、纳税申报与缴税记录,以及经营登记信息的更新情况。申报收入与资金流向不符、发票开具不规律等,可能成为需要进一步核查的信号,但不能单凭这些信号认定违规。经营者仍享有解释、补充凭证和申诉等权利。
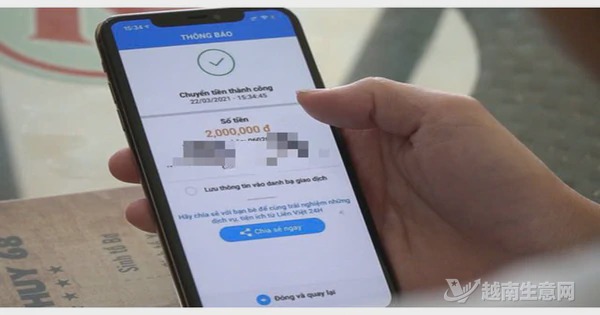
按照文中所述税收规定,个体经营户和个人经营者计算增值税的营业收入,涵盖其销售商品、提供服务取得的全部收入;属于应税范围的,按含税收入计算,且不以款项是否已经收到为条件。只收现金、不填写转账备注,或将转账写成借款、咖啡费等含糊内容,都不会改变纳税义务,还可能引起隐瞒收入的疑虑。
河内市税务局局长表示,即使转账未填写备注,税务机关仍可掌握卖方和资金流向数据。河内市税务机关称,识别隐瞒收入风险时,也会结合税务数据库及与其他部门交换的信息进行分析。第一区域税务分局另指出,卖方因买方选择转账而加收费用,可能涉嫌违法。
来源:越南生意网