越南股指期权价差策略:控制亏损也限制收益
股指期权价差策略可让投资者在预判市场温和上涨或下跌时,以较低净权利金建仓,并预先确定到期时的最大盈亏。但即使判断对方向,涨跌幅不足、到期时间、权利金价格和交易成本仍可能导致亏损。

投资者预判VN30指数温和上涨时,可买入较低行权价的看涨期权,同时卖出同期限、较高行权价的看涨期权;预判温和下跌时,则可买入较高行权价的看跌期权,同时卖出较低行权价的看跌期权。卖出期权取得的权利金可抵减买入成本,但也限制了潜在收益。
股指期权价差交易策略示意图。(越南生意网)
这两类支付净权利金的价差策略,最大亏损为已支付的净权利金,最大收益为两个行权价之差减去净权利金。以文章假设的VN30指数为2000点、期限为一个月的看涨期权价差为例,净权利金为50点,较单独买入相应看涨期权所需的80点低37.5%;到期盈亏平衡点从2080点降至2050点,最大收益则为100点。
投资者还可采用收取净权利金的价差策略。其最大收益限于收到的净权利金,最大亏损为行权价之差减去这笔收入。确定仓位时,应按可承受的最大损失计算:若投资组合为10亿越南盾,单次判断的风险上限为2%,即2000万越南盾,而每份价差合约最大亏损为500万越南盾,则最多可开立4份。
判断对涨跌方向仍可能亏损。上述看涨期权价差在VN30到期升至2040点时,因未达到2050点的盈亏平衡点,仍亏损10点。期权还面临时间价值衰减、预期波动率回落,以及买卖价差和流动性带来的成本;即使指数一度达到目标,若随后回落,继续持有至到期也可能失去浮盈。
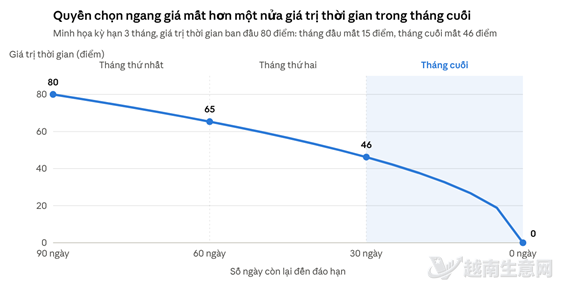
期权时间价值随到期日临近而加快衰减的示意图。(越南生意网)
文章建议投资者先确定交易目的是对冲还是获取收益,再评估目标价位、可承受亏损、期限和交易规模。越南股指期权推出后,选择策略仍须结合市场情景与风险承受能力。
来源:越南生意网