越南银行间借款三季度增17%,隔夜利率回落
2026年三季度,28家越南银行从其他信贷机构借入资金的余额环比增长17.01%,至854.699万亿越南盾,同期银行间隔夜利率下降1.81个百分点。27家有数据的银行中,22家一个月内现金流缺口为负,融资成本和利率敏感度因行而异。

截至2026年三季度末,28家越南银行从其他信贷机构借入资金的余额为854.699万亿越南盾,较二季度末增长17.01%。其中,VPBank、MB和Techcombank的借款余额合计占49.35%。同期,这28家银行从其他信贷机构获得的存款和借款总额减少29.643万亿越南盾,借款占这类资金来源的比重由19.34%升至22.81%。
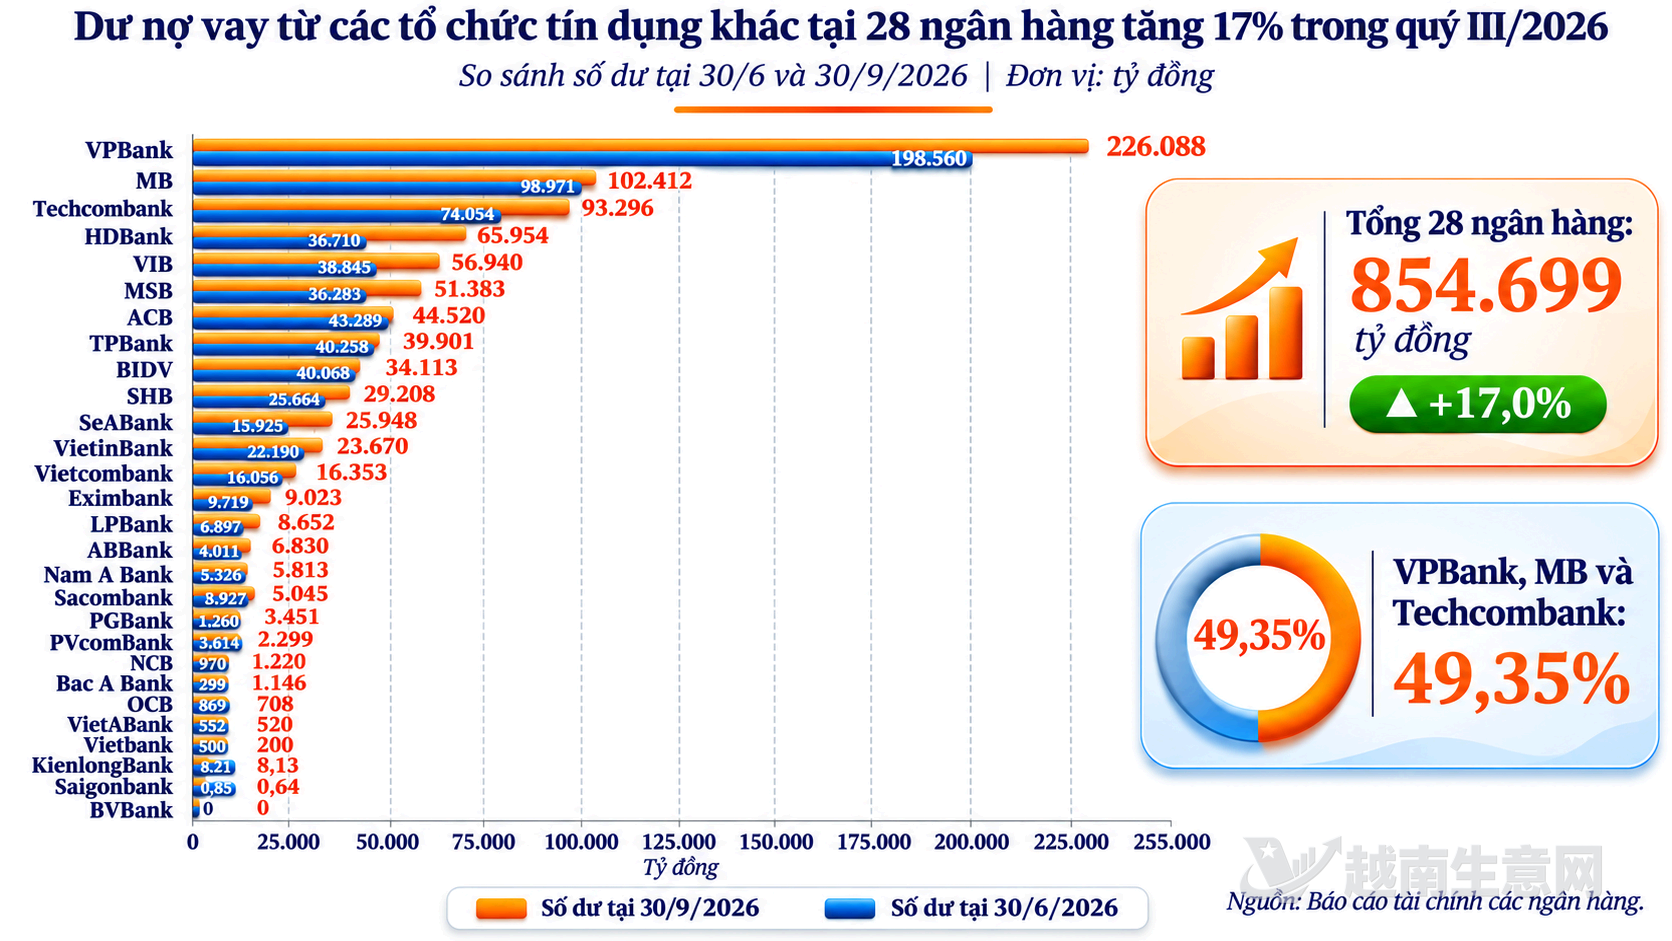
2026年三季度末,28家银行的银行间借款余额环比增长17.01%,近半数集中于三家银行。(越南生意网)
银行间融资规模扩大之际,越南盾隔夜交易利率季度均值由二季度的年化5.71%降至三季度的3.90%,下降1.81个百分点。隔夜交易日均额为881.198万亿越南盾,环比增长11.8%。一周期限利率由年化6.35%降至5.09%,与隔夜利率的差距从0.64个百分点扩大至1.19个百分点。
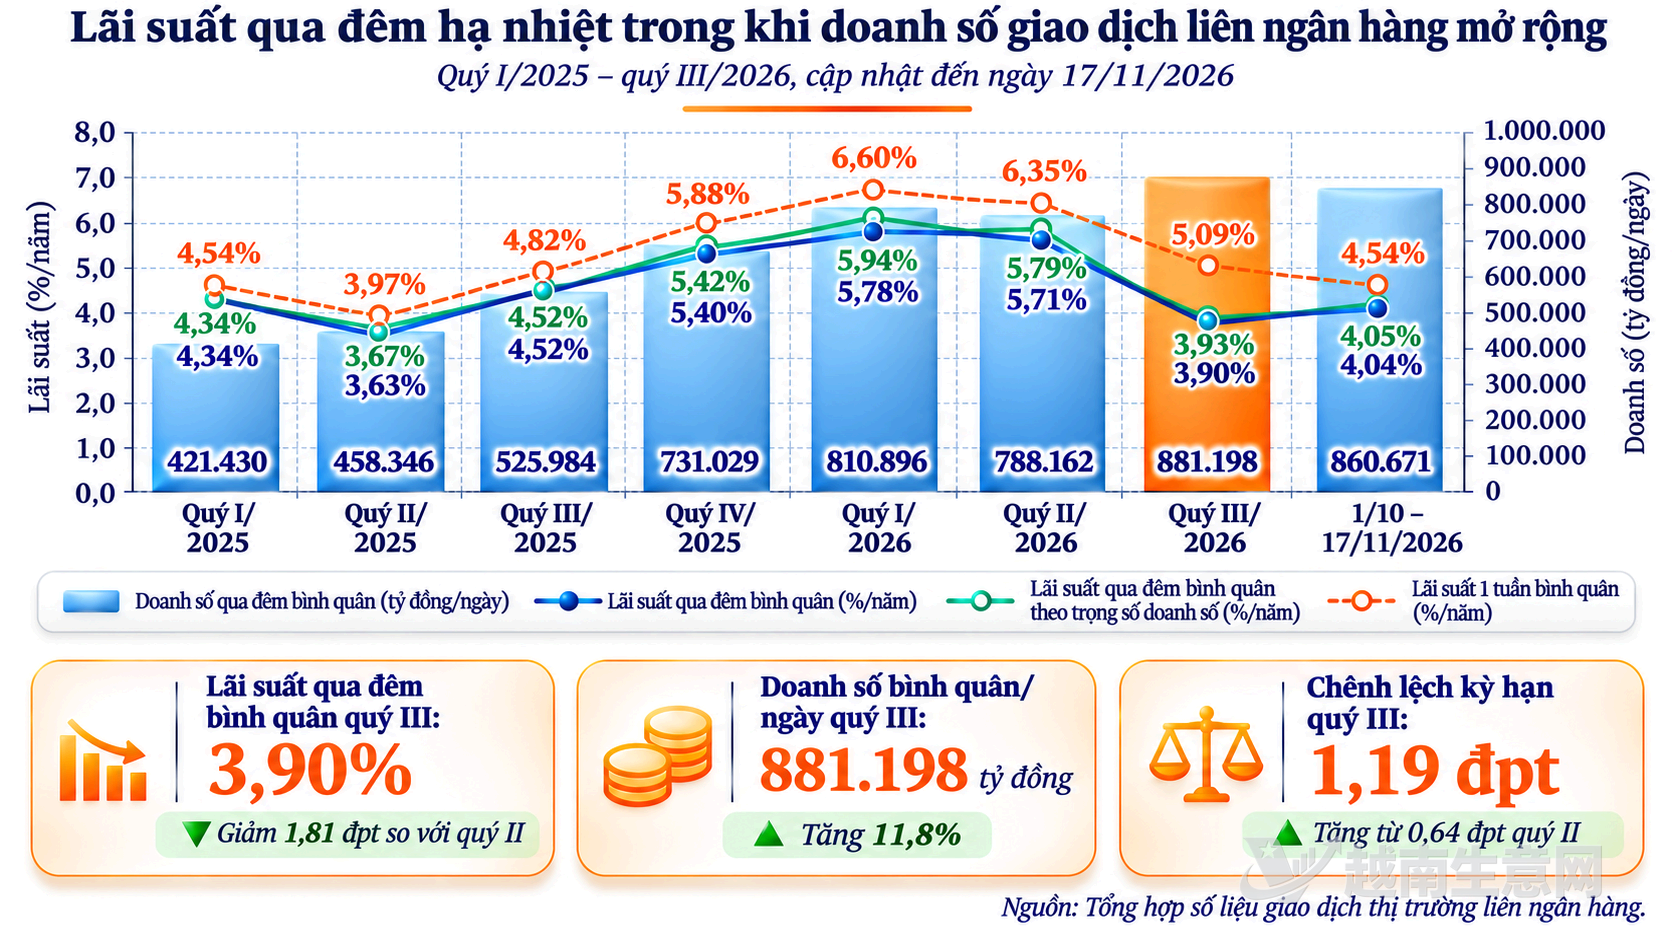
2026年三季度,越南盾银行间隔夜利率下降1.81个百分点,隔夜交易日均额环比增长11.8%。(越南生意网)
期限结构的差异也体现在银行资产负债表上。截至三季度末,27家有数据的银行中,22家一个月内现金流缺口为负,即同期到期支付义务超过流入资金;18家一个月内利率重定价缺口为负。借款余额居前的三家银行情况并不相同:VPBank和Techcombank的两项短期缺口均为正,MB则均为负。
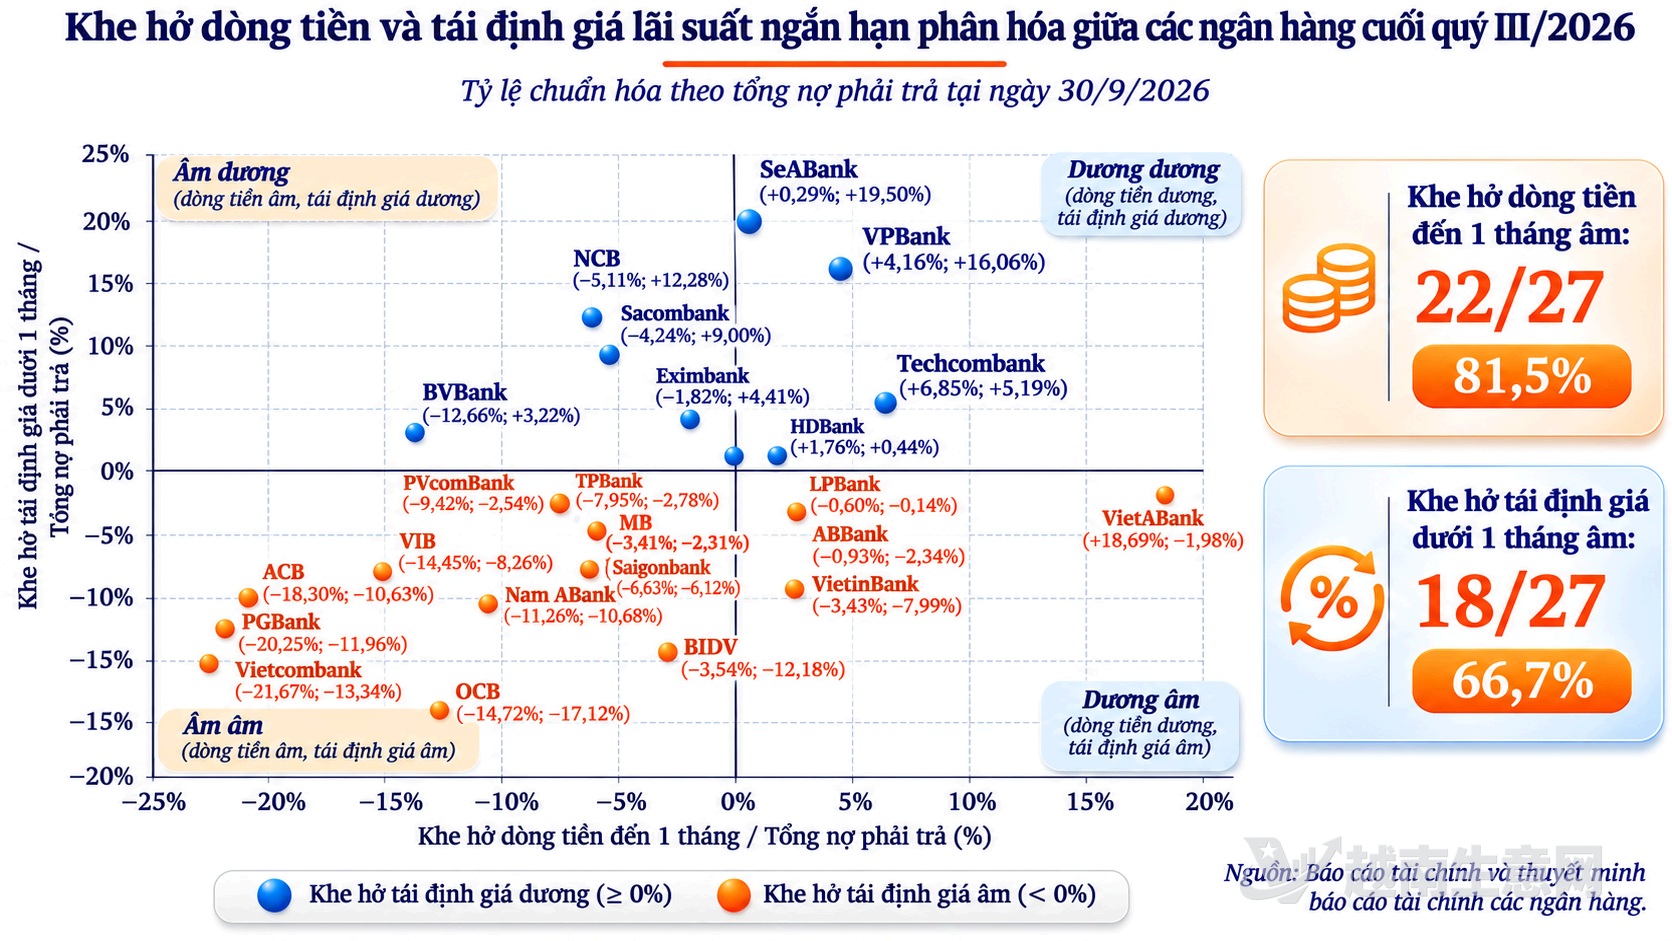
截至2026年三季度末,27家有数据的银行中,22家一个月内现金流缺口为负。(越南生意网)
隔夜借款到期后需要重新融资,银行的实际成本还受交易对手授信额度、信用状况和担保资产等因素影响。报道中的情景测算显示,若三季度末银行间借款余额的30%在30天内承受年化利率上升3个百分点的冲击,利息支出将增加约6320亿越南盾;对净利息收入的实际影响仍取决于生息资产的利率重定价等因素。
来源:越南生意网