越南銀行間借款三季度增17%,隔夜利率回落
2026年三季度,28家越南銀行從其他信貸機構借入資金的餘額環比增長17.01%,至854.699萬億越南盾,同期銀行間隔夜利率下降1.81個百分點。27家有數據的銀行中,22家一個月內現金流缺口為負,融資成本和利率敏感度因行而異。

截至2026年三季度末,28家越南銀行從其他信貸機構借入資金的餘額為854.699萬億越南盾,較二季度末增長17.01%。其中,VPBank、MB和Techcombank的借款餘額合計佔49.35%。同期,這28家銀行從其他信貸機構獲得的存款和借款總額減少29.643萬億越南盾,借款佔這類資金來源的比重由19.34%升至22.81%。
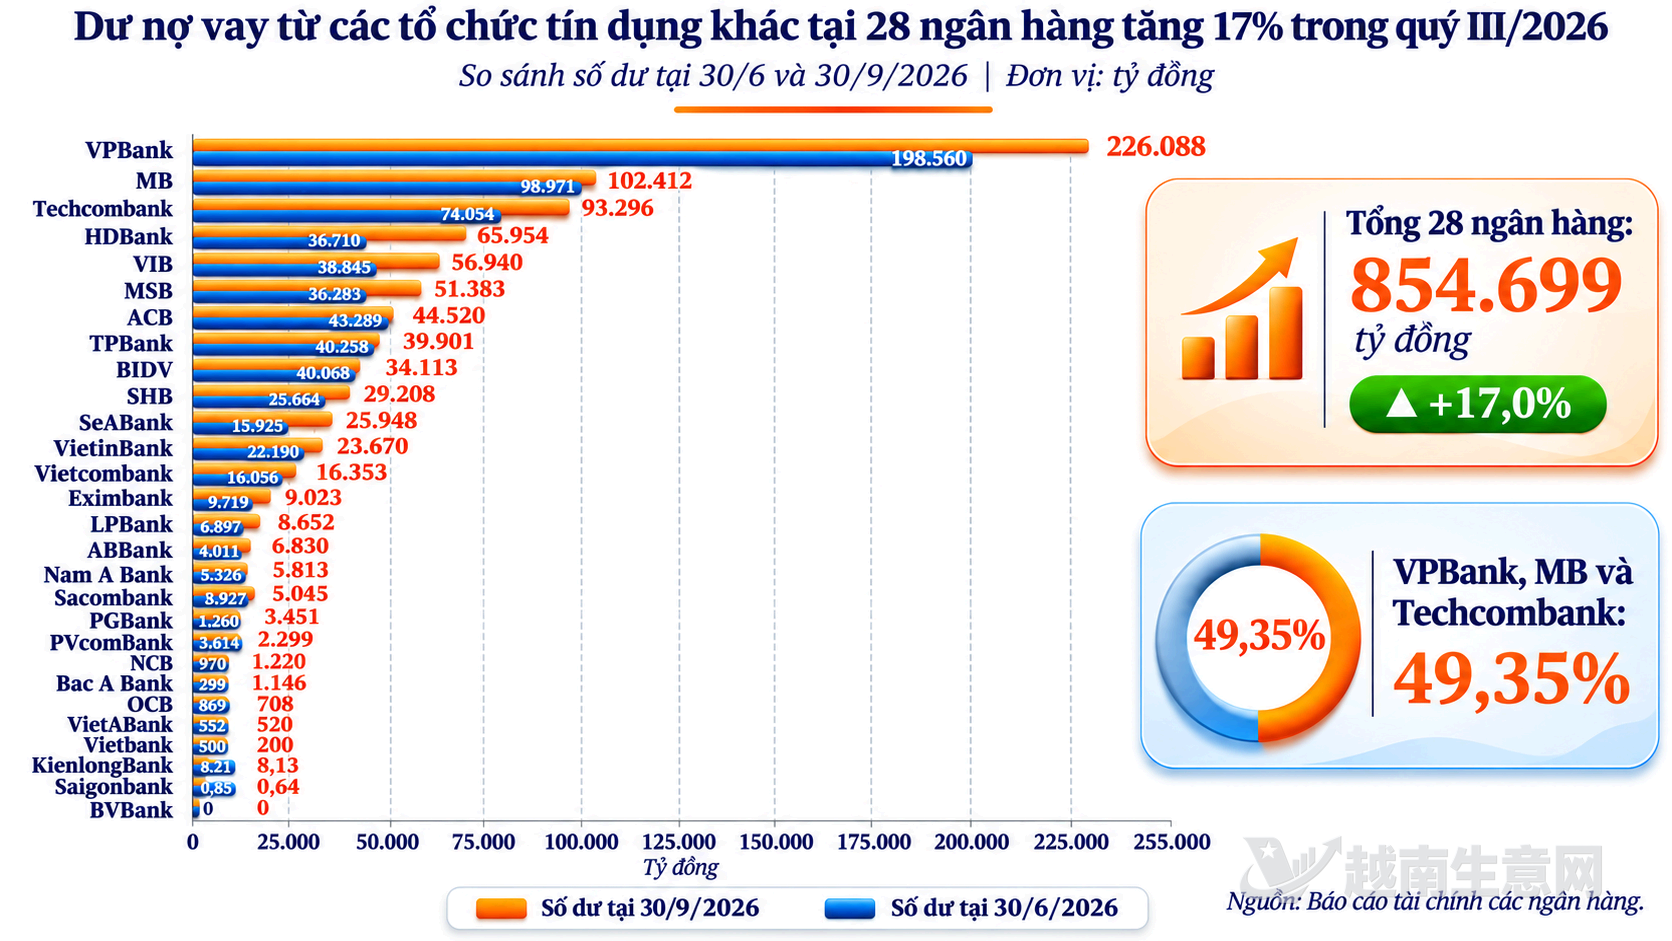
2026年三季度末,28家銀行的銀行間借款餘額環比增長17.01%,近半數集中於三家銀行。(越南生意網)
銀行間融資規模擴大之際,越南盾隔夜交易利率季度均值由二季度的年化5.71%降至三季度的3.90%,下降1.81個百分點。隔夜交易日均額為881.198萬億越南盾,環比增長11.8%。一週期限利率由年化6.35%降至5.09%,與隔夜利率的差距從0.64個百分點擴大至1.19個百分點。
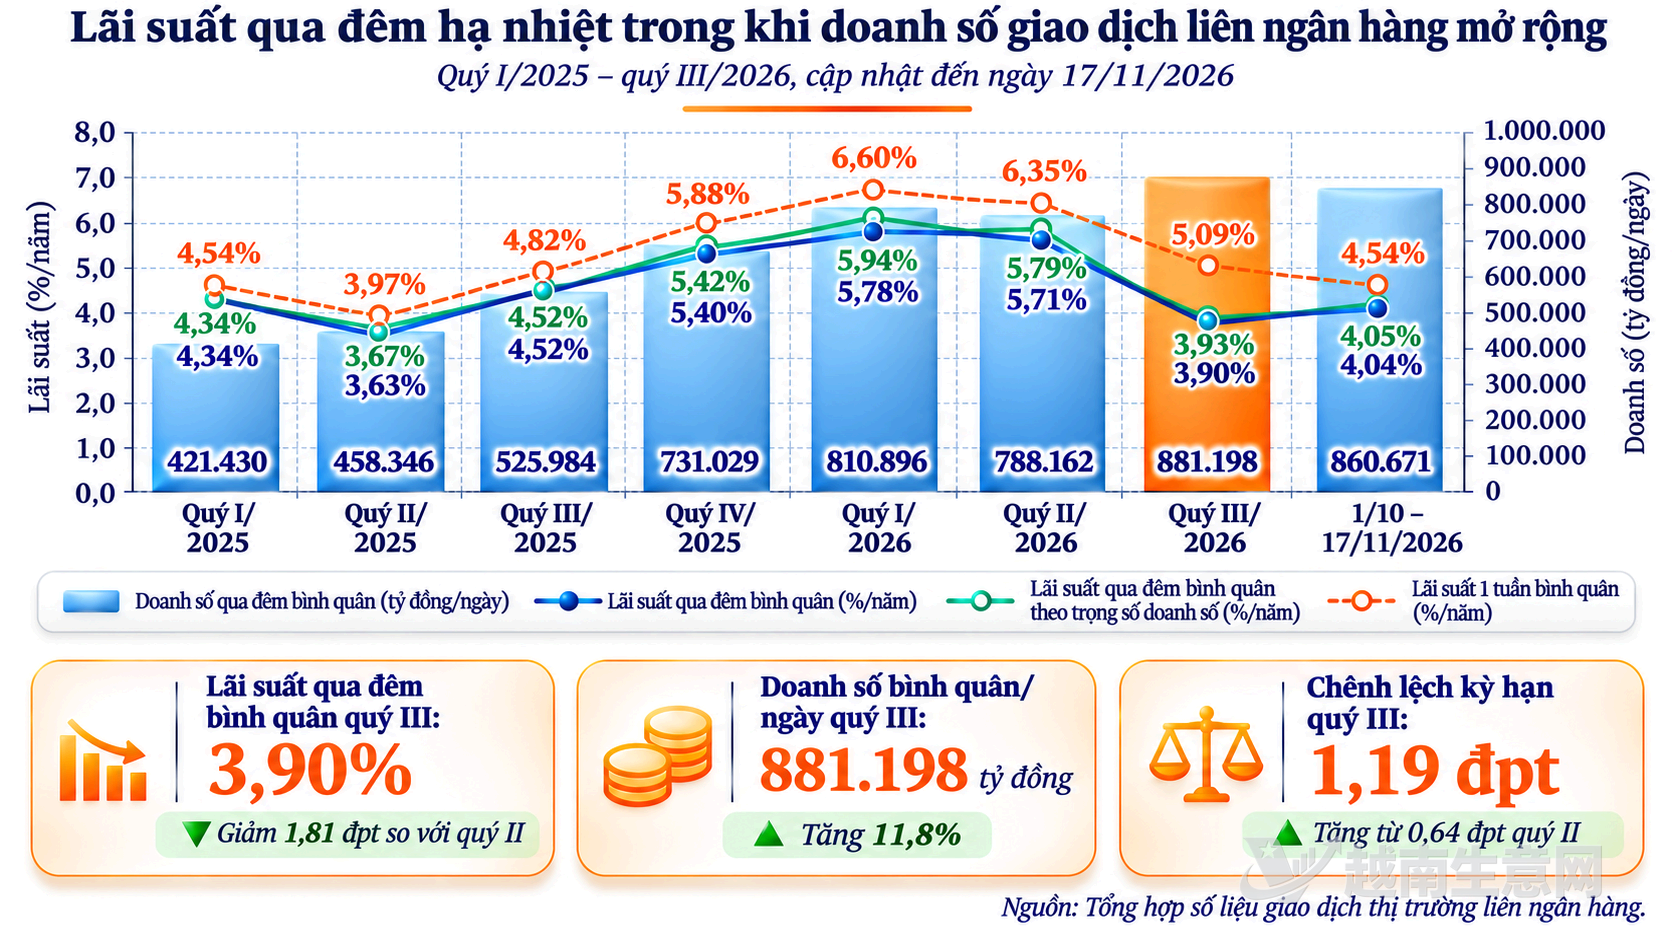
2026年三季度,越南盾銀行間隔夜利率下降1.81個百分點,隔夜交易日均額環比增長11.8%。(越南生意網)
期限結構的差異也體現在銀行資產負債表上。截至三季度末,27家有數據的銀行中,22家一個月內現金流缺口為負,即同期到期支付義務超過流入資金;18家一個月內利率重定價缺口為負。借款餘額居前的三家銀行情況並不相同:VPBank和Techcombank的兩項短期缺口均為正,MB則均為負。
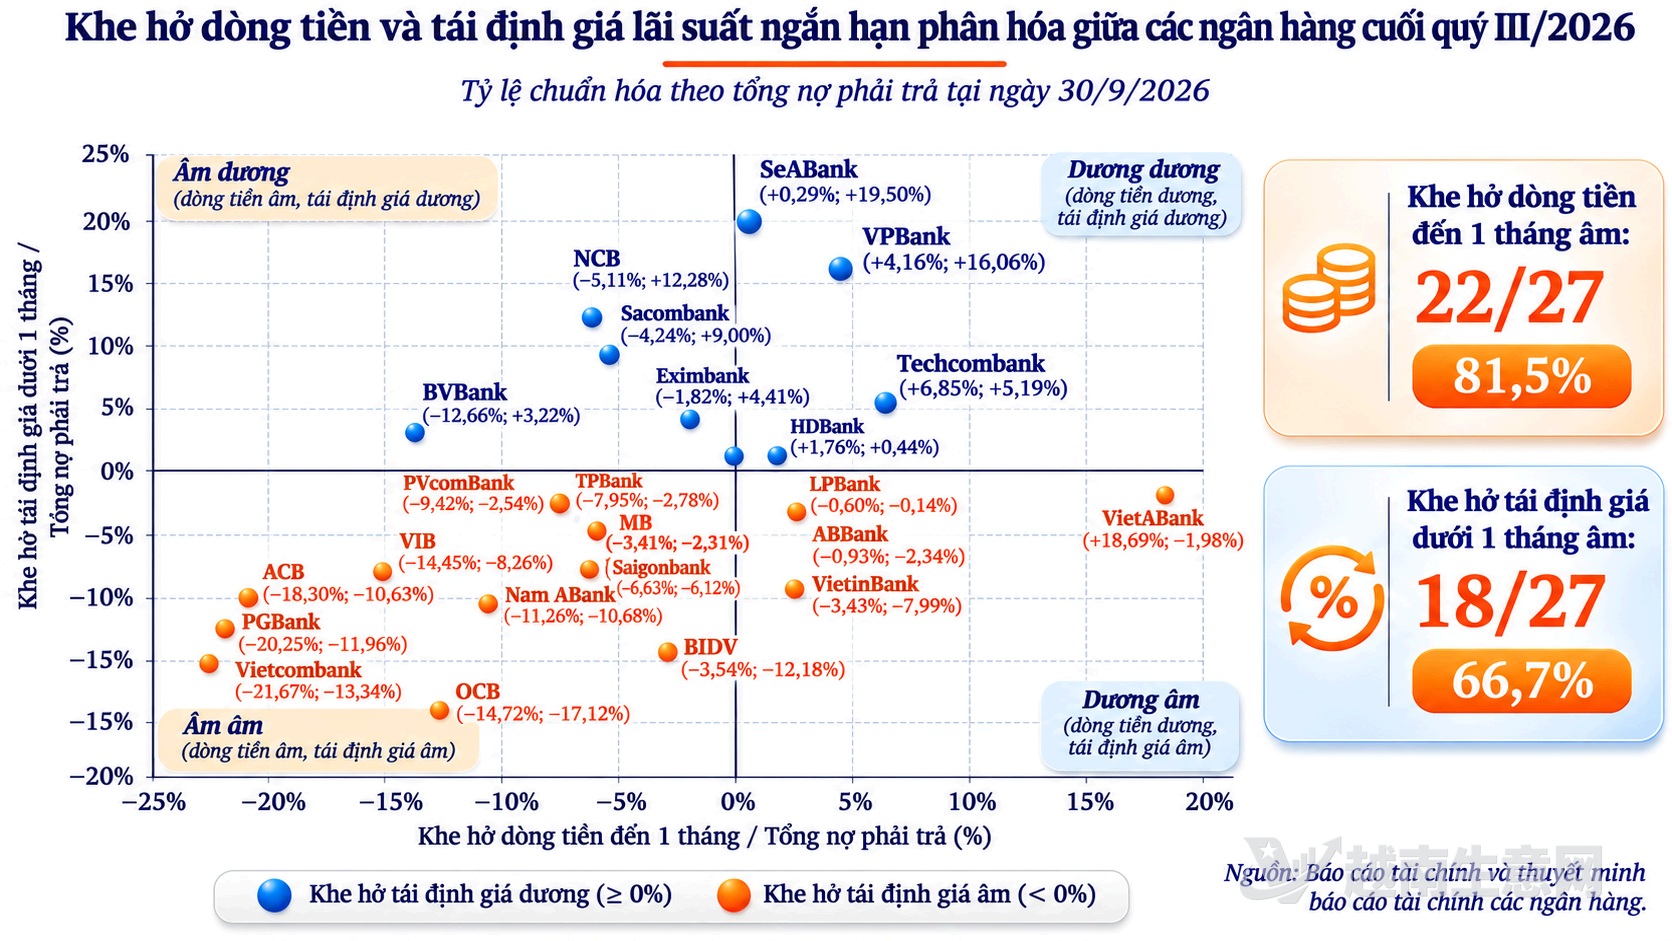
截至2026年三季度末,27家有數據的銀行中,22家一個月內現金流缺口為負。(越南生意網)
隔夜借款到期後需要重新融資,銀行的實際成本還受交易對手授信額度、信用狀況和擔保資產等因素影響。報道中的情景測算顯示,若三季度末銀行間借款餘額的30%在30天內承受年化利率上升3個百分點的衝擊,利息支出將增加約6320億越南盾;對淨利息收入的實際影響仍取決於生息資產的利率重定價等因素。
來源:越南生意網