越南税务局:出租房屋可自行决定是否登记经营户
针对计划出租约5间房、预计年营业额低于5亿越南盾的个人是否必须登记经营户的问题,越南税务局答复称,个人可自行决定是否登记成立经营户。两种选择对应不同的税务登记方式,纳税申报仍须遵守相关规定。

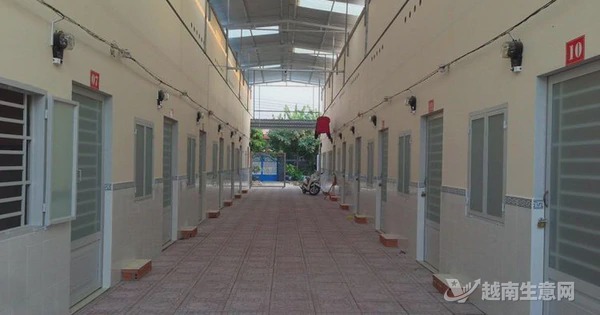
一名年近70岁的个人计划于2026年4月初经营约5间出租房,预计年营业额低于5亿越南盾。其向基层税务机关咨询以个人身份登记经营时,被告知应登记成立经营户,因此向税务局询问是否必须办理经营户登记,以及如何进行税务登记和申报。
税务局答复称,依据第168/2025/NĐ-CP号议定、第68/2026/NĐ-CP号议定及其修订规定,以及第18/2026/TT-BTC号通知,个人可自行决定是否登记成立经营户。答复没有将预计年营业额低于5亿越南盾列为必须登记经营户的条件。
选择登记经营户的个人,在开始经营或出租房屋时,依照第168/2025/NĐ-CP号议定和第68/2025/TT-BTC号通知,通过与经营登记衔接的一站式机制办理税务登记。不登记经营户的个人,则依照第86/2024/TT-BTC号通知向税务机关办理税务登记。经营户和个人经营者的纳税申报,按第68/2026/NĐ-CP号议定及第18/2026/TT-BTC号通知执行;后者已由财政部2026年5月13日发布的第50/2026/TT-BTC号通知修订补充。
来源:越南生意网