越南明確企業受益所有人申報範圍及稅務責任
越南企業須識別並申報實際擁有或控制企業的受益所有人,持股比例並非唯一判斷標準。符合條件的欠稅企業,其受益所有人可能被暫緩出境。河內等地正督促企業補充申報信息。

根據第168/2025號法令及其修訂法令第296/2026號,個人直接或間接持有企業至少25%的註冊資本或有表決權股份,應被認定為受益所有人。存在家庭關係或共同持有協議的個人,如合計達到這一比例,即使各自持股不足25%,也屬於申報範圍。
持股不足25%但實際控制重要決策的個人,也可能被認定為受益所有人,判斷依據包括任免主要管理人員、修改公司章程等權力。合夥企業的全部普通合夥人均屬於受益所有人;如無法按相關標準確定具體個人,企業須申報權限最高的管理人員。
企業辦理稅務手續的資料照片。(越南生意網)
Trần Văn Quân認為,申報制度有助於識別企業背後的實際控制者,改善稅務管理並防範洗錢。他指出,曾有實際經營者讓他人掛名擔任董事或法定代表人,增加了追查企業稅務、發票及資金流向問題的難度。
根據第252/2026號法令,企業受到稅務行政決定強制執行、欠稅達到5億越南盾且逾期至少120天時,其受益所有人或法定代表人可能被暫緩出境。Trần Văn Quân還認為,受益所有人信息有助於識別企業之間的實際控制關係,防止稅收優惠被重複利用。
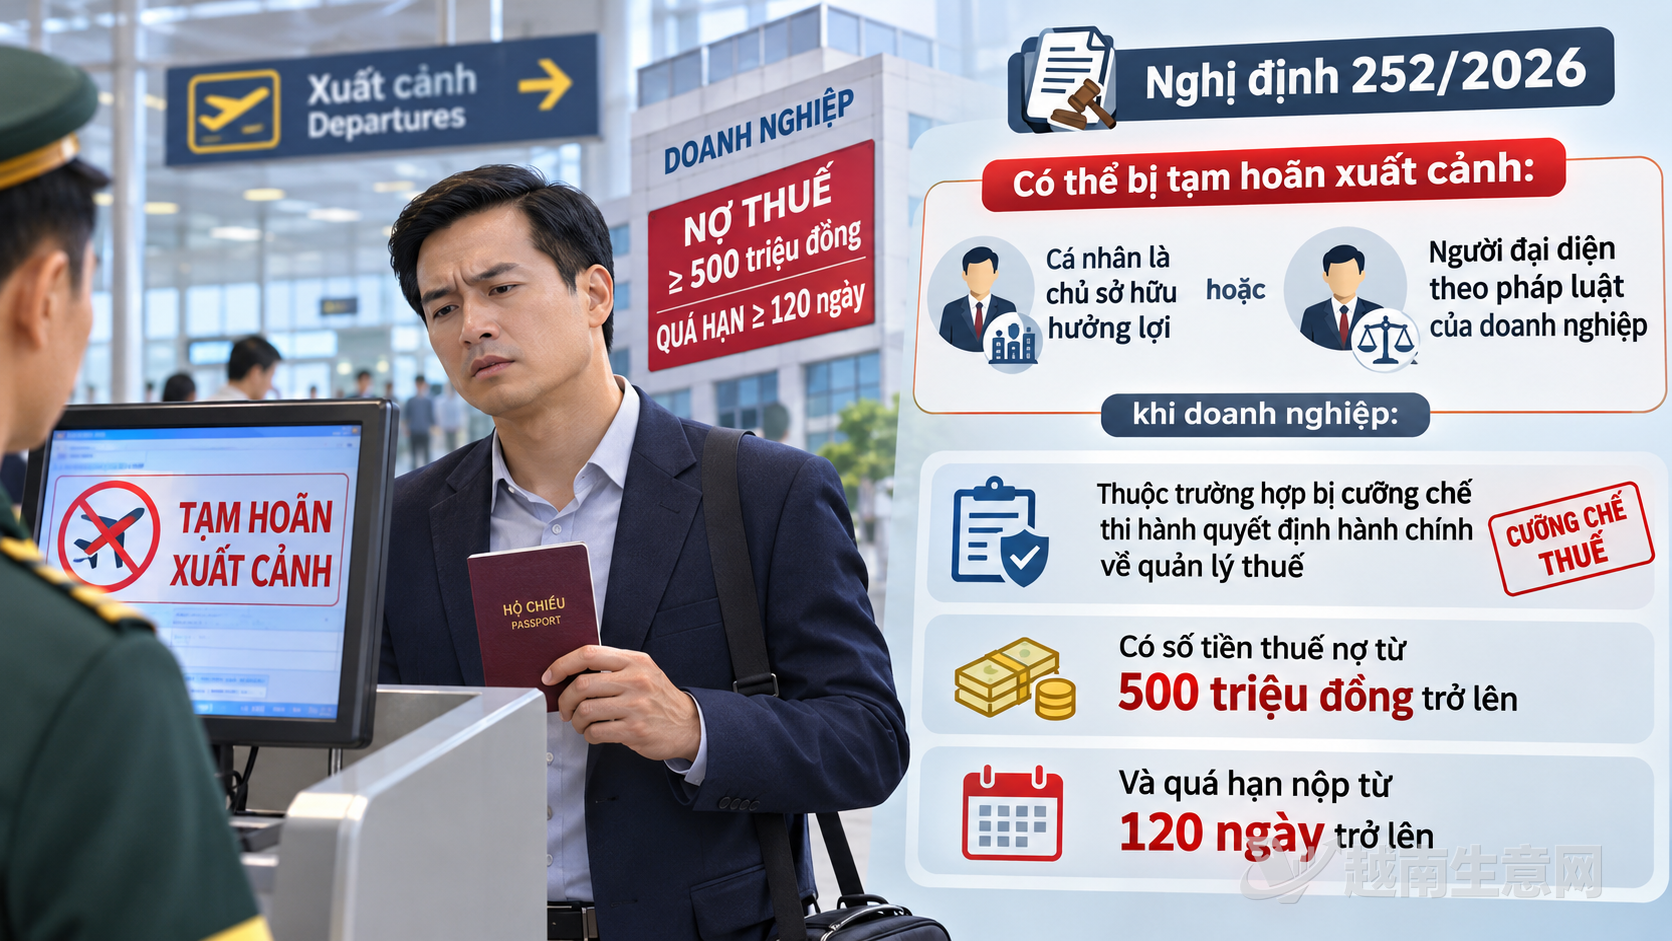
受益所有人可能被暫緩出境的示意圖,由人工智能生成。(越南生意網)
財政部10月16日發文後,多地財政部門督促企業補充信息。河內要求2025年7月1日起成立或辦理變更登記、但尚未申報的企業在2026年12月31日前完成申報。廣寧已向財政部篩查出的799家未申報企業發函;興安要求企業逐級核查股權結構,並對申報內容的完整、真實和準確負責。
來源:越南生意網