越南明確兩種工資制度下養老金計發規則
一名在國有銀行工作、先後按兩種工資制度繳納社會保險的河內職工,詢問養老金計發工資應取最後幾年還是整個繳費期間的平均值。Bảo hiểm xã hội Việt Nam答覆,應合併計算兩個期間,國家規定工資制度下的繳費部分按相應法條處理。

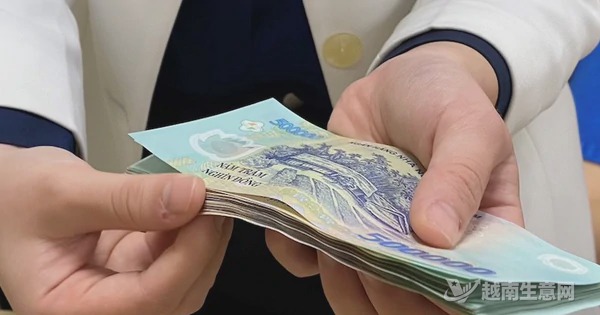
河內職工Hồng An自2002年至2026年在一家國有獨資銀行工作,累計繳納社會保險24年4個月。其2002年至2015年的社會保險繳費工資記錄包括基本工資、津貼和工資係數;2016年至2026年的記錄包括基本工資和津貼,不再記載工資係數。
Hồng An詢問,計算養老金所依據的平均繳費工資,是按其提出的2018年至2026年期間計算,還是按2002年至2026年的整個繳費過程計算。Bảo hiểm xã hội Việt Nam答覆,前一階段適用國家規定的工資制度,後一階段適用由用人單位決定的工資制度,屬於同時按兩種制度繳費的情況。
根據越南《2024年社會保險法》第72條第3款,這類職工的平均繳費工資應合併兩個繳費期間計算,用於確定養老金及一次性補助。其中,按國家規定工資制度繳費的期間,其平均繳費工資依照該條第1款計算。因此,這一案例不能僅取最後一段繳費期間的工資作為計算依據。
來源:越南生意網