越南稅務人員拖延處理合規材料或受處分
越南財政部下屬稅務局要求嚴肅追究未處理或拖延處理納稅人合規材料的稅務人員責任。稅務人員因過錯造成損害的,須按過錯程度向國家預算返還部分或全部已支付的賠償款,違法者還可能受到紀律處分。

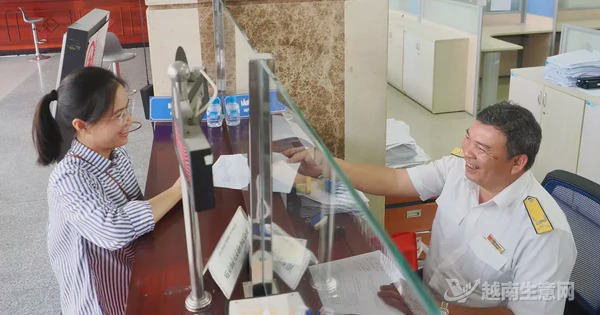
越南財政部下屬稅務局已向各省市稅務機關、大型企業稅務分局和電子商務稅務分局發文,要求各級負責人督促稅務人員按規定接收、處理稅務材料。納稅人按規定提交齊全材料後,稅務人員仍不予處理或拖延處理的,應追究相關人員責任。
稅務局要求明確個人責任,避免材料處理延誤影響民眾、企業和組織辦理稅務事項,並損害稅務機關信譽。違法稅務人員還可能依照公務員管理規定,按違法行為的性質和程度受到紀律處分。
稅務局援引《國家賠償責任法》列出六類可能造成國家賠償責任的違法行為:違法作出行政處罰決定;違法採取行政違法行為處理中的制止或保障措施;違法強制執行行政處罰決定;在舉報人提出要求時,未依法採取保護措施或保護措施不符合法律規定;故意提供錯誤信息且不予更正或重新提供;違法徵收、追繳或退還稅費,以及違法收取土地使用費。
稅務人員因自身過錯造成損害的,須按過錯程度,向國家預算返還國家已向受損者支付的部分或全部賠償款。
來源:越南生意網