巴塞尔委员会拟强化银行账簿利率风险管理
巴塞尔银行监管委员会11月9日发布征求意见稿,提议加强银行账簿利率风险管理,包括模型检验、双向利率冲击测试,以及同时评估利率变化对净利息收入、权益经济价值和资本承受能力的影响。意见征集截至2027年2月9日。

巴塞尔银行监管委员会于2026年11月9日发布征求意见稿,提议补充银行账簿利率风险管理指引,要求银行强化计量模型检验和压力测试,并评估利率波动对收入、资产负债表及资本的影响。征求意见截至2027年2月9日。
银行账簿利率风险是指利率变化影响银行账簿中资产和负债的收益及经济价值。风险来源包括资产与资金来源的利率调整时间不匹配、不同利率指标之间的差异,以及客户提前还款或提取存款等行为变化。
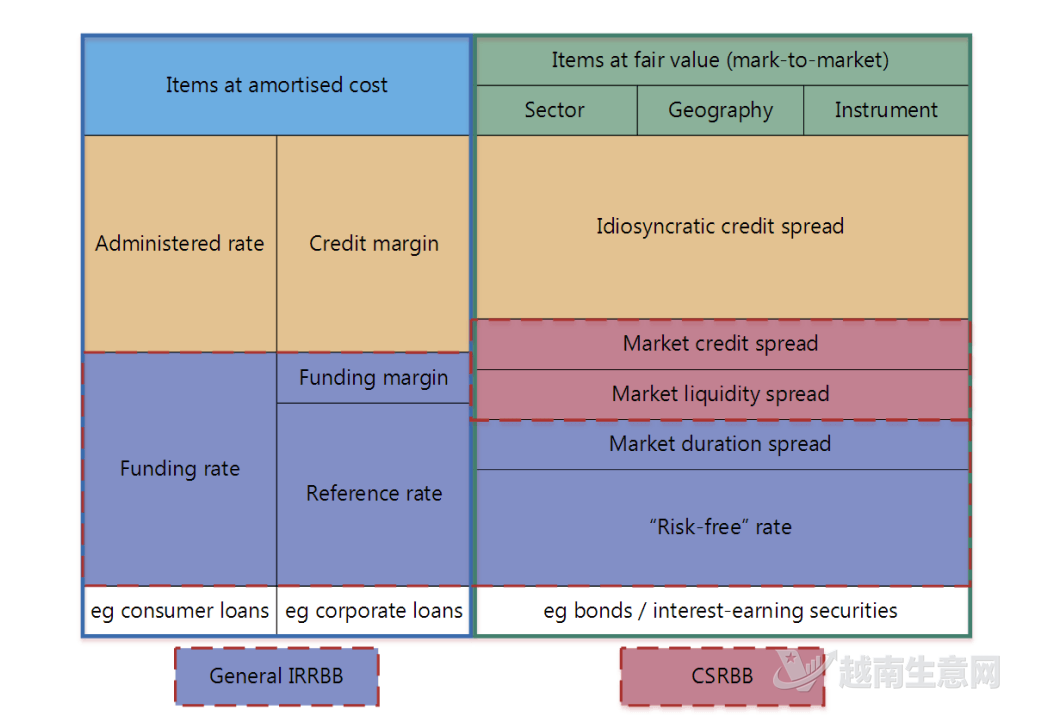
巴塞尔银行监管委员会指引中银行账簿利率风险与信用利差风险的构成示意图。(越南生意网)
委员会建议银行重点检验活期存款、提款和提前还款等模型假设,将预测结果与实际数据对照,及时识别偏差。银行还应分别设置利率上升和下降的冲击情景,测试对资产负债表、收入和资本的影响,并向高级管理层及监管机构报告结果。
征求意见稿要求同时评估净利息收入和权益经济价值。委员会认为,仅关注权益经济价值,可能无法充分反映利率变化对短期和中期收入的影响。银行还需跟踪投资证券的潜在损益,评估其在不同利率情景下对经济价值及资本空间的影响。监管机构则可加强信息收集和银行间风险比较;若银行的风险管理能力不符合要求,可要求其降低风险或补充资本。
来源:越南生意网