巴塞爾委員會擬強化銀行賬簿利率風險管理
巴塞爾銀行監管委員會11月9日發佈徵求意見稿,提議加強銀行賬簿利率風險管理,包括模型檢驗、雙向利率衝擊測試,以及同時評估利率變化對淨利息收入、權益經濟價值和資本承受能力的影響。意見徵集截至2027年2月9日。

巴塞爾銀行監管委員會於2026年11月9日發佈徵求意見稿,提議補充銀行賬簿利率風險管理指引,要求銀行強化計量模型檢驗和壓力測試,並評估利率波動對收入、資產負債表及資本的影響。徵求意見截至2027年2月9日。
銀行賬簿利率風險是指利率變化影響銀行賬簿中資產和負債的收益及經濟價值。風險來源包括資產與資金來源的利率調整時間不匹配、不同利率指標之間的差異,以及客戶提前還款或提取存款等行為變化。
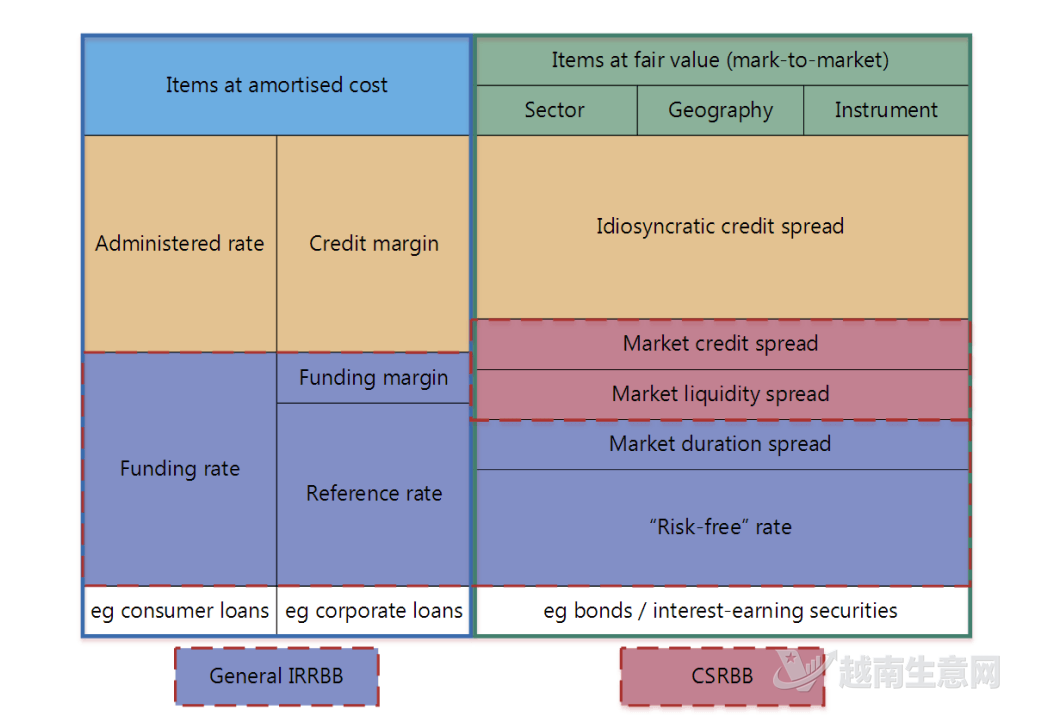
巴塞爾銀行監管委員會指引中銀行賬簿利率風險與信用利差風險的構成示意圖。(越南生意網)
委員會建議銀行重點檢驗活期存款、提款和提前還款等模型假設,將預測結果與實際數據對照,及時識別偏差。銀行還應分別設置利率上升和下降的衝擊情景,測試對資產負債表、收入和資本的影響,並向高級管理層及監管機構報告結果。
徵求意見稿要求同時評估淨利息收入和權益經濟價值。委員會認為,僅關注權益經濟價值,可能無法充分反映利率變化對短期和中期收入的影響。銀行還需跟蹤投資證券的潛在損益,評估其在不同利率情景下對經濟價值及資本空間的影響。監管機構則可加強信息收集和銀行間風險比較;若銀行的風險管理能力不符合要求,可要求其降低風險或補充資本。
來源:越南生意網