期权如何对冲股票风险:买方付费,卖方担责
期权买方支付费用,取得在约定期限内买入或卖出标的资产的权利;卖方收取费用,并承担相应义务。文中的假设案例显示,买入看跌期权可减轻股票组合在市场下跌时的损失,但对冲效果取决于合约条款与组合走势,买卖双方的风险也明显不同。

期权赋予买方在约定期限内按约定价格买入或卖出标的资产的权利,买方支付期权费;开仓卖方收取费用,并在合约规定条件下承担履约义务。买入看涨期权可用于参与上涨行情,买入看跌期权则可用于应对下跌或保护持有的股票组合。
期权可用于投资及股票组合风险管理。(越南生意网)
文中以假设股指为例说明收益与成本:指数为1000点,每点对应10万越南盾。投资者买入执行价1000点的看涨期权,支付40点、即400万越南盾。若到期时指数升至1020点,扣除期权费仍亏损200万越南盾;升至1040点才达到不计其他成本的盈亏平衡点。判断对上涨方向,也可能因涨幅不足而亏损。
同一假设下,一个价值1亿越南盾、与指数同比例波动的股票组合,买入执行价1000点的看跌期权需支付300万越南盾。若指数跌至900点,组合价值降至9000万越南盾,期权获得1000万越南盾,扣除费用后总价值为9700万越南盾;若指数升至1100点,总价值则为1.07亿越南盾。
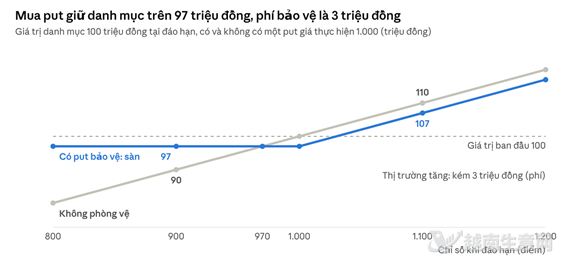
假设案例展示买入看跌期权后,股票组合在不同指数水平下的价值。(越南生意网)
卖方的风险不能只看收到的期权费。以收取400万越南盾、卖出上述看涨期权为例,若指数到期升至1100点,卖方需支付1000万越南盾,净亏损600万越南盾。保证金用于保障履约,并非卖方的最大亏损额;行情不利时,还可能需要追加保证金。
看涨期权的到期盈亏取决于指数涨幅能否覆盖期权费。(越南生意网)
这些数字仅用于解释机制,并非越南市场某项在交易产品的报价,也未计入税费等成本。对冲效果还取决于执行价、期限、合约规模,以及股票组合与期权标的走势的一致程度。期权到期前的价格也会受剩余期限和预期波动影响,不能仅凭到期收益测算判断交易结果。
来源:越南生意网