期權如何對沖股票風險:買方付費,賣方擔責
期權買方支付費用,取得在約定期限內買入或賣出標的資產的權利;賣方收取費用,並承擔相應義務。文中的假設案例顯示,買入看跌期權可減輕股票組合在市場下跌時的損失,但對沖效果取決於合約條款與組合走勢,買賣雙方的風險也明顯不同。

期權賦予買方在約定期限內按約定價格買入或賣出標的資產的權利,買方支付期權費;開倉賣方收取費用,並在合約規定條件下承擔履約義務。買入看漲期權可用於參與上漲行情,買入看跌期權則可用於應對下跌或保護持有的股票組合。
期權可用於投資及股票組合風險管理。(越南生意網)
文中以假設股指為例說明收益與成本:指數為1000點,每點對應10萬越南盾。投資者買入執行價1000點的看漲期權,支付40點、即400萬越南盾。若到期時指數升至1020點,扣除期權費仍虧損200萬越南盾;升至1040點才達到不計其他成本的盈虧平衡點。判斷對上漲方向,也可能因漲幅不足而虧損。
同一假設下,一個價值1億越南盾、與指數同比例波動的股票組合,買入執行價1000點的看跌期權需支付300萬越南盾。若指數跌至900點,組合價值降至9000萬越南盾,期權獲得1000萬越南盾,扣除費用後總價值為9700萬越南盾;若指數升至1100點,總價值則為1.07億越南盾。
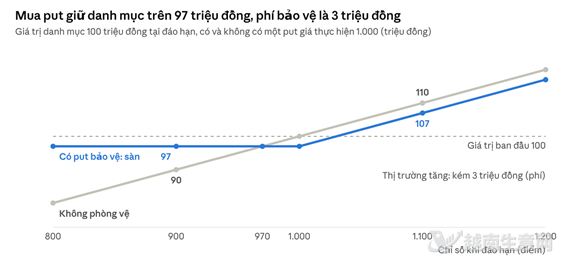
假設案例展示買入看跌期權後,股票組合在不同指數水平下的價值。(越南生意網)
賣方的風險不能只看收到的期權費。以收取400萬越南盾、賣出上述看漲期權為例,若指數到期升至1100點,賣方需支付1000萬越南盾,淨虧損600萬越南盾。保證金用於保障履約,並非賣方的最大虧損額;行情不利時,還可能需要追加保證金。
看漲期權的到期盈虧取決於指數漲幅能否覆蓋期權費。(越南生意網)
這些數字僅用於解釋機制,並非越南市場某項在交易產品的報價,也未計入稅費等成本。對沖效果還取決於執行價、期限、合約規模,以及股票組合與期權標的走勢的一致程度。期權到期前的價格也會受剩餘期限和預期波動影響,不能僅憑到期收益測算判斷交易結果。
來源:越南生意網