股票期权如何投资与对冲:权利、成本和风险
期权买方支付费用,取得在期限内按约定条件买卖标的资产的权利;卖方收取费用,同时承担相应义务。文章以假设的指数期权为例,说明四类基本头寸、股票组合对冲效果,以及期权费、保证金和到期时间对盈亏的影响。

期权买方支付期权费,取得在约定期限内按执行价格买入或卖出标的资产的权利,可以选择不行使;卖方收取期权费,并承担合同规定的义务。标的资产可以是股票、交易型开放式指数基金、股票指数或期货合约。现金结算的指数期权按合同计算差额,无需交割指数成分股。
文章以假设数据说明盈亏:指数为1000点,每点对应10万越南盾;执行价1000点的看涨期权费为40点,即400万越南盾。买方持有至到期时,指数须升至1040点才能在其他费用前回本;若升至1100点,净获利600万越南盾。若到期时指数不高于执行价,买方损失已付期权费。卖方的盈亏与买方相反,价格大幅上涨可能使未对冲的看涨期权卖方承担远超所收期权费的损失。上述数值仅用于解释机制,不代表越南正在交易的具体产品。
买入看涨、卖出看涨、买入看跌和卖出看跌构成四类基本头寸。买入看跌期权可用于押注下跌或保护股票组合;卖出看涨期权则意味着在价格上涨时承担相应义务。两种头寸即使基于相同的下跌判断,风险也不同。买方可能损失全部期权费,卖方收取的费用则不能视为其最大收益之外的风险上限。
在另一组假设中,价值1亿越南盾的股票组合与1000点的指数同比例波动,投资者花费300万越南盾买入一份执行价为1000点的看跌期权。若指数到期跌至900点,组合降至9000万越南盾,期权取得1000万越南盾,扣除期权费后合计为9700万越南盾;若指数升至1100点,合计为1.07亿越南盾。这一对冲结果取决于组合与指数的相关程度、合约规模和到期时间,不能保证覆盖个股风险。
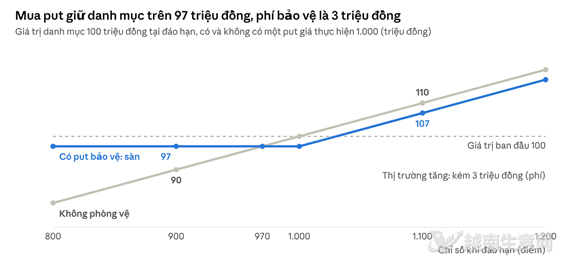
假设的股票组合通过买入指数看跌期权进行对冲的结果示意。(越南生意网)
期权费是购买权利的成本,保证金则用于保障卖方履行义务,初始保证金并非卖方最大亏损额。期权还受剩余期限和预期波动影响:即使判断对了价格方向,涨跌幅不足以覆盖期权费,或行情在到期后才出现,买方仍可能亏损。投资者还需考虑流动性、提前平仓条件,以及行权后可能产生的资金或证券交割需求。
来源:越南生意网