股票期權如何投資與對沖:權利、成本和風險
期權買方支付費用,取得在期限內按約定條件買賣標的資產的權利;賣方收取費用,同時承擔相應義務。文章以假設的指數期權為例,說明四類基本頭寸、股票組合對沖效果,以及期權費、保證金和到期時間對盈虧的影響。

期權買方支付期權費,取得在約定期限內按執行價格買入或賣出標的資產的權利,可以選擇不行使;賣方收取期權費,並承擔合同規定的義務。標的資產可以是股票、交易型開放式指數基金、股票指數或期貨合約。現金結算的指數期權按合同計算差額,無需交割指數成分股。
文章以假設數據說明盈虧:指數為1000點,每點對應10萬越南盾;執行價1000點的看漲期權費為40點,即400萬越南盾。買方持有至到期時,指數須升至1040點才能在其他費用前回本;若升至1100點,淨獲利600萬越南盾。若到期時指數不高於執行價,買方損失已付期權費。賣方的盈虧與買方相反,價格大幅上漲可能使未對沖的看漲期權賣方承擔遠超所收期權費的損失。上述數值僅用於解釋機制,不代表越南正在交易的具體產品。
買入看漲、賣出看漲、買入看跌和賣出看跌構成四類基本頭寸。買入看跌期權可用於押注下跌或保護股票組合;賣出看漲期權則意味著在價格上漲時承擔相應義務。兩種頭寸即使基於相同的下跌判斷,風險也不同。買方可能損失全部期權費,賣方收取的費用則不能視為其最大收益之外的風險上限。
在另一組假設中,價值1億越南盾的股票組合與1000點的指數同比例波動,投資者花費300萬越南盾買入一份執行價為1000點的看跌期權。若指數到期跌至900點,組合降至9000萬越南盾,期權取得1000萬越南盾,扣除期權費後合計為9700萬越南盾;若指數升至1100點,合計為1.07億越南盾。這一對沖結果取決於組合與指數的相關程度、合約規模和到期時間,不能保證覆蓋個股風險。
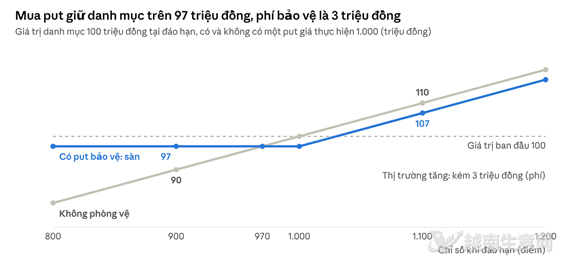
假設的股票組合通過買入指數看跌期權進行對沖的結果示意。(越南生意網)
期權費是購買權利的成本,保證金則用於保障賣方履行義務,初始保證金並非賣方最大虧損額。期權還受剩餘期限和預期波動影響:即使判斷對了價格方向,漲跌幅不足以覆蓋期權費,或行情在到期後才出現,買方仍可能虧損。投資者還需考慮流動性、提前平倉條件,以及行權後可能產生的資金或證券交割需求。
來源:越南生意網