越南27家银行3至12个月资金缺口扩大
截至2026年9月底,27家越南商业银行3至12个月期限的资产与负债差额为负,较二季度末扩大近379万亿越南盾。越南将调整贷存比计算方法,并按计划于2028年10月起实施95%的新上限,银行面临资金期限与成本管理问题。

27家越南商业银行的2026年第三季度流动性风险附注显示,截至9月底,剩余期限为3至12个月的资产与负债差额为负,缺口接近1600万亿越南盾,比二季度末扩大近379万亿越南盾,增幅为31%。该期限内负债增加474万亿越南盾,其中客户存款增加约401万亿越南盾;同期资产增加95.5万亿越南盾。
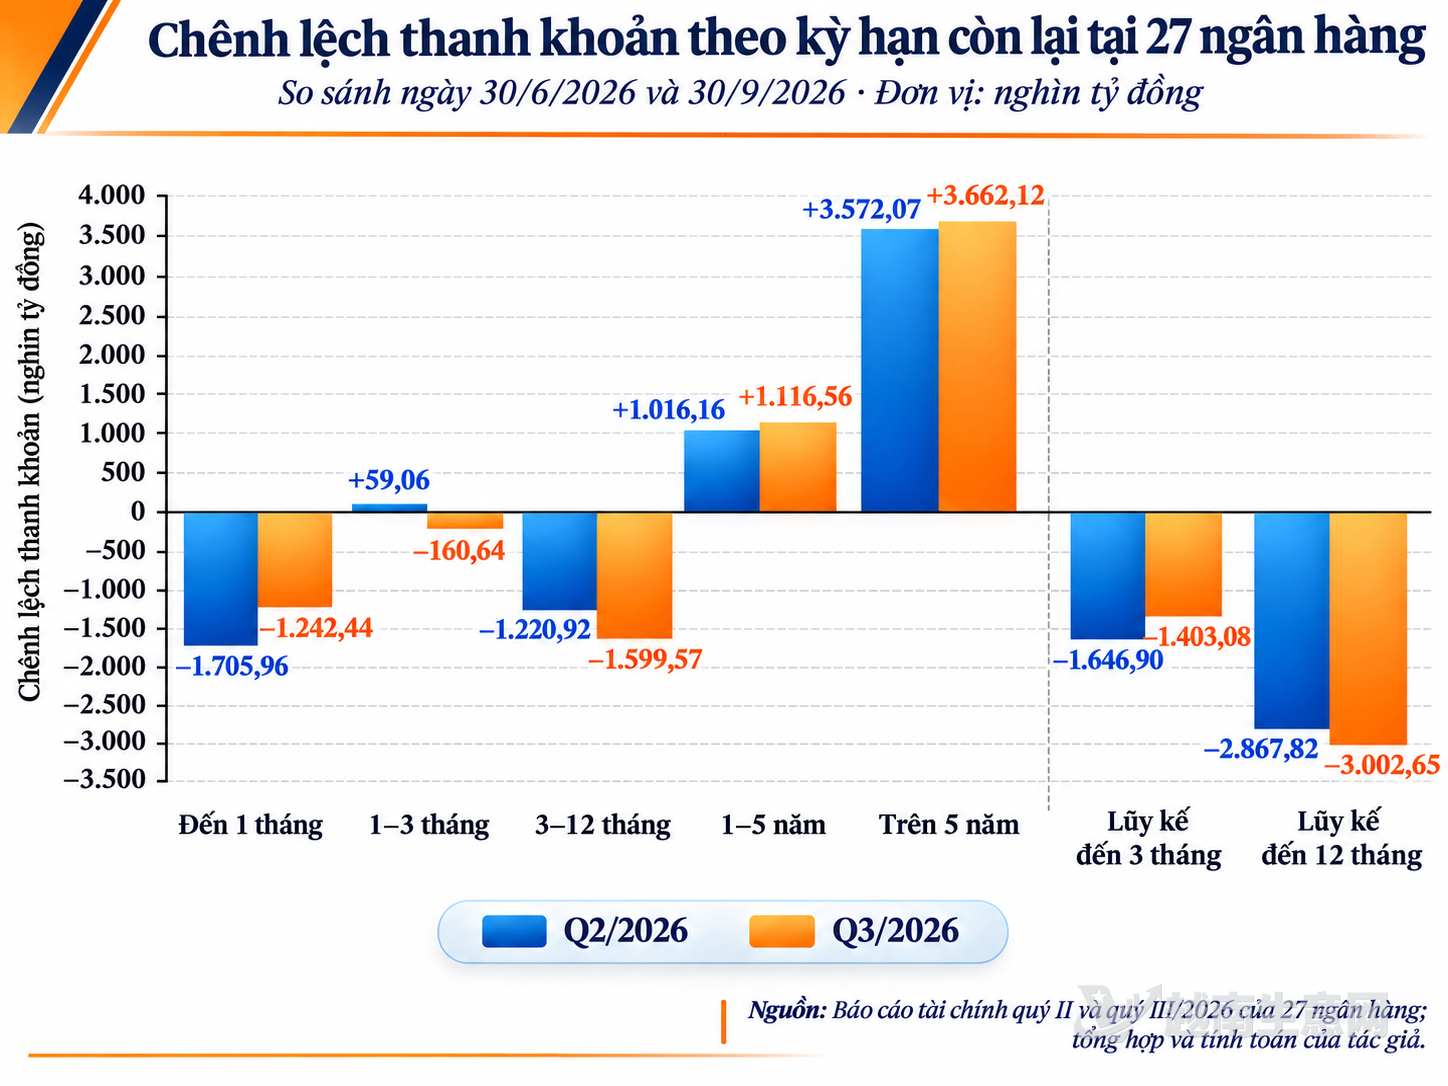
27家银行2026年第二季度末与第三季度末各剩余期限的流动性差额。(越南生意网)
这一期限的缺口扩大主要集中在VPBank、MB、Techcombank和HDBank,四家银行的差额合计恶化近339万亿越南盾。VPBank的缺口扩大111万亿越南盾;MB由盈余50万亿越南盾转为缺口37万亿越南盾。VIB和ACB的差额则分别改善34万亿和33万亿越南盾。
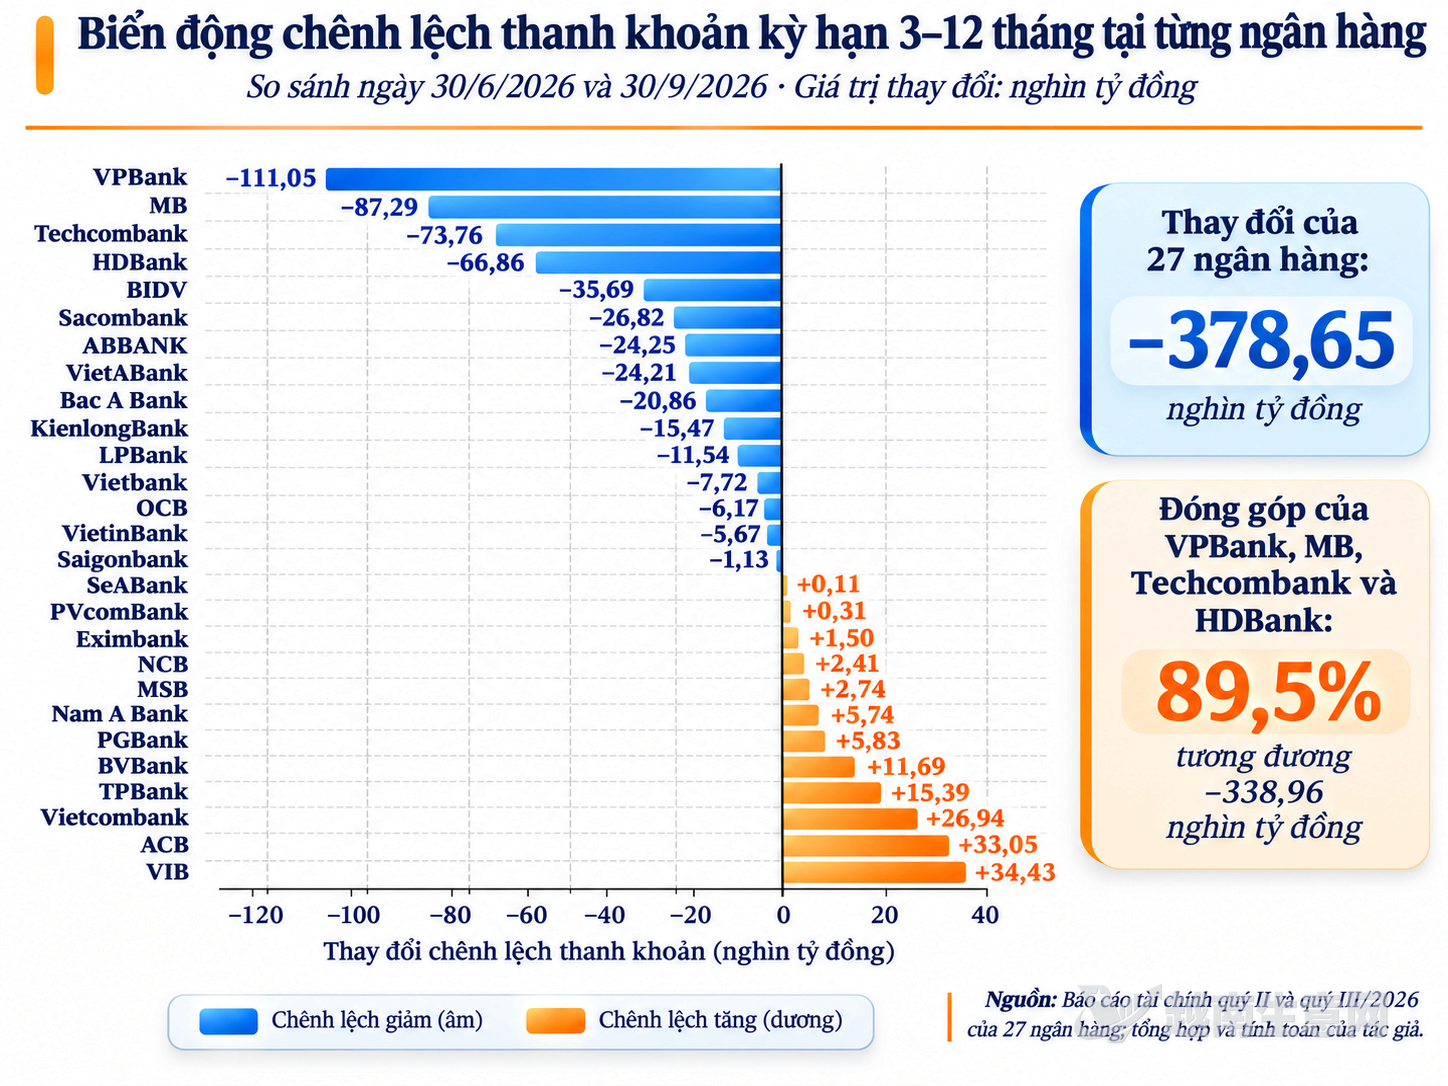
VPBank、MB、Techcombank和HDBank的3至12个月期限差额恶化幅度最大。(越南生意网)
资金到期时间与贷款重新定价时间并不相同。截至三季度末,27家银行约59.9%的贷款余额在3个月内重新定价,按相同口径计算的客户存款占比为48.3%。其中14家银行在3个月以内的累计利率敏感性差额为正,但同期流动性差额为负。存款续存条件和贷款利率调整速度可能影响后续资金成本及净息差。
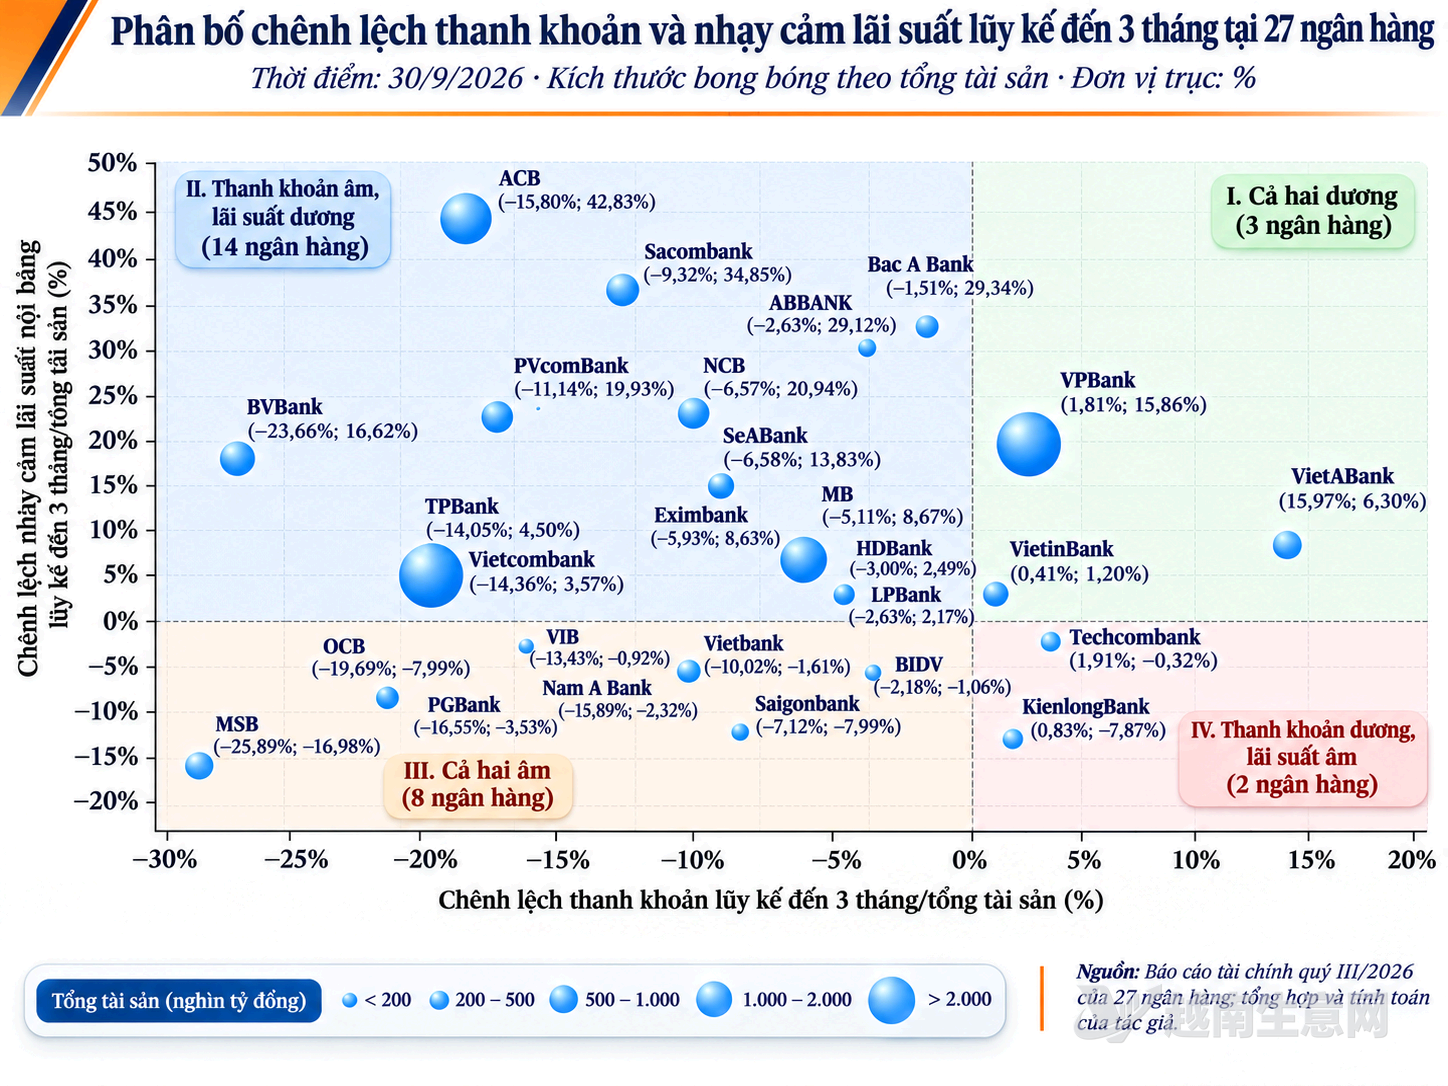
14家银行在3个月以内的流动性差额为负,利率敏感性差额为正。(越南生意网)
越南国家银行数据显示,截至2026年9月底,全系统信贷余额达20750万亿越南盾,较2025年底增长11.6%。第50/2026/TT-NHNN号通知将贷存比上限由85%提高至95%,同时调整计算方法。通知于2026年12月1日生效,95%的新上限按统一安排从2028年10月1日起实施;符合条件的银行可申请提前实施。
流动性覆盖率和净稳定资金比例也计划从2028年10月1日起实施,最低要求分别于2033年10月和2030年10月提高至100%。申请实施且两项指标均达到100%的银行,可免于遵守95%的贷存比上限,但仍须报告并接受监管。对资金到期早于贷款收回的银行,延长存款期限或增加流动性资产,均可能改变资金成本或资产收益。
来源:越南生意网