越南退税逾期能否获赔?财政部长回应
越南财政部长吴文俊11月12日在国会表示,企业提交合规、完整的退税材料后,税务机关若未按期处理并造成损失,应追究责任,包括物质赔偿。但原有的逾期退税计息规定已废止,企业索赔仍须证明违法行为及损害。

2026年11月12日,越南财政部长吴文俊(Ngô Văn Tuấn)在国会答询时表示,纳税人已按规定提交完整退税材料,而税务机关或受理人员未按期限处理的,应追究相关责任;造成损失的,包括承担物质赔偿责任。议员提出,企业逾期缴税须按每日0.03%缴纳滞纳金,国家逾期退税是否也应支付相应利息。
2019年《税收管理法》曾规定,因税务机关过错延迟作出退税决定的,须按应退税额每日0.03%支付利息。该规定自2025年1月1日起废止;2026年7月1日生效的2025年《税收管理法》也未恢复这一机制,且未单独规定逾期退税损害赔偿。企业如蒙受重大损失,可依据《国家赔偿责任法》提出请求,但须证明违法行为造成损害,逾期本身并不意味着自动获赔。
受访学者Nguyễn Ngọc Tú建议研究在《税收管理法》中增设税务机关过错导致逾期退税的处理机制,并考虑在明确责任归属、企业材料合规的前提下恢复计息。他认为,核查退税风险有必要,但供应链前端出现违法行为时,不应在未查明责任的情况下直接归责于持有真实交易凭证的采购企业。
吴文俊表示,约80%的退税申请实行先退后查,其中88%在7天内办结;约20%的申请须先查后退,平均处理时间已由约50天降至40天。2026年前10个月,退税金额约172万亿越南盾,约达预算的99%,同比增长逾40%。
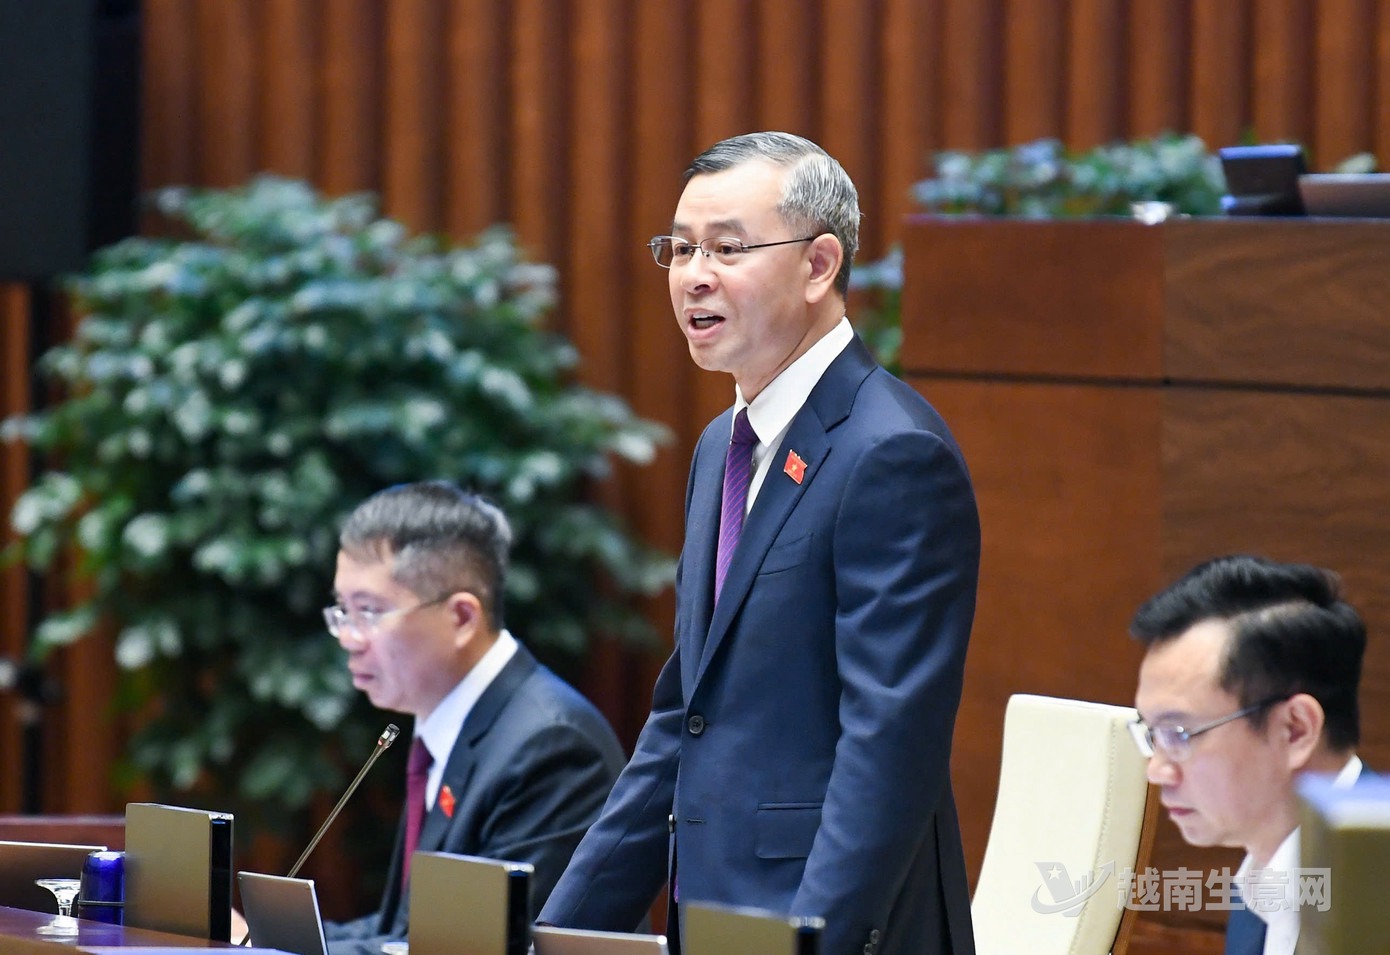
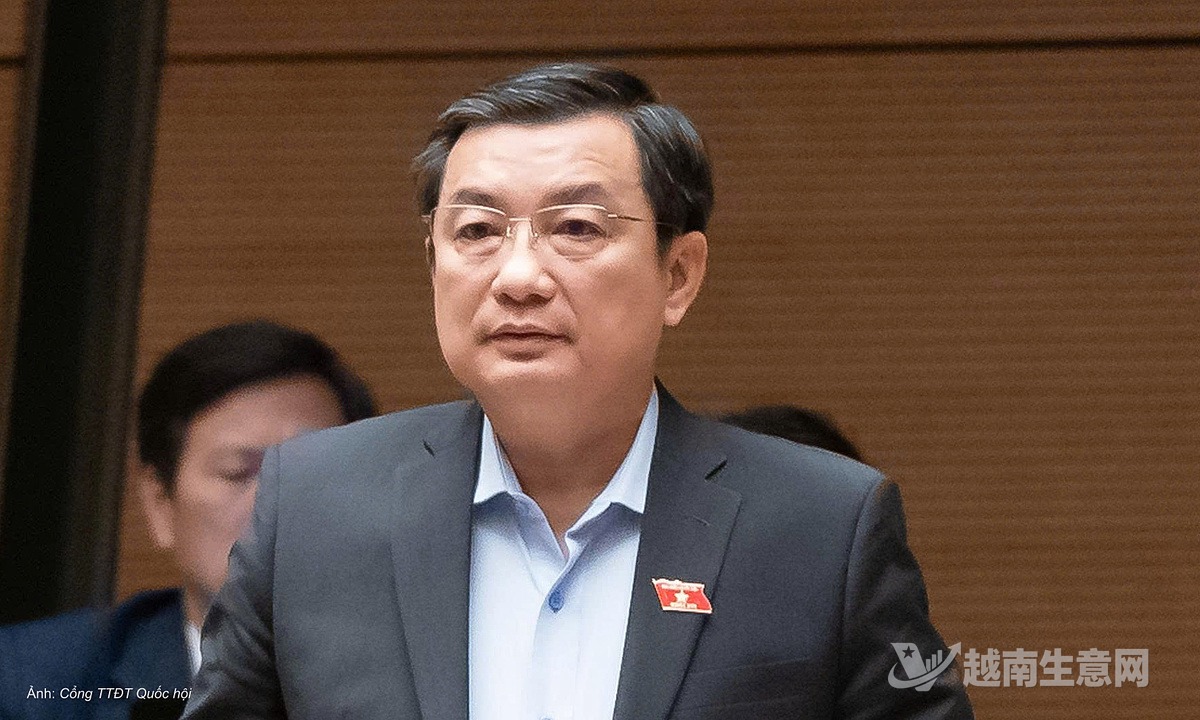
财政部长吴文俊在国会答询。(越南生意网)
越南税务局业务部门数据显示,约0.9%的退税申请处理时间超过规定期限。主要原因包括企业材料不完整或不准确、发票及付款凭证等存在风险而需跨部门核实,以及涉及多个部门的政策问题需征求意见。
来源:越南生意网