越南退稅逾期能否獲賠?財政部長回應
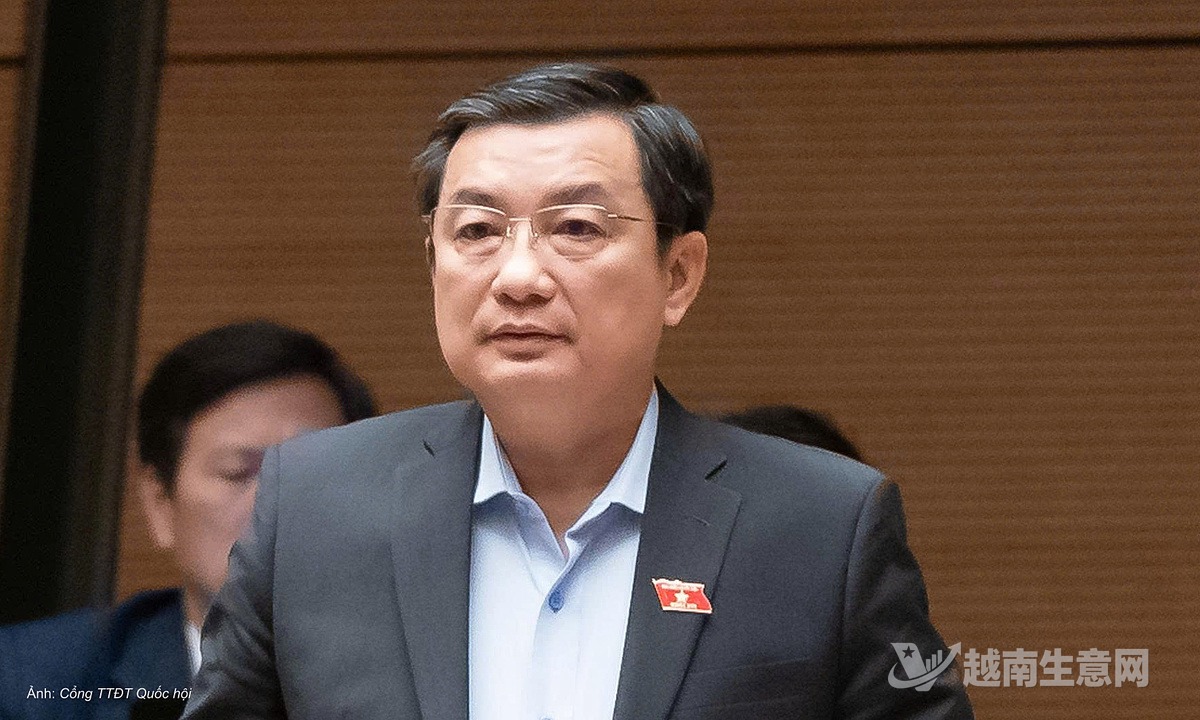
越南財政部長吳文俊11月12日在國會表示,企業提交合規、完整的退稅材料後,稅務機關若未按期處理並造成損失,應追究責任,包括物質賠償。但原有的逾期退稅計息規定已廢止,企業索賠仍須證明違法行為及損害。

2026年11月12日,越南財政部長吳文俊(Ngô Văn Tuấn)在國會答詢時表示,納稅人已按規定提交完整退稅材料,而稅務機關或受理人員未按期限處理的,應追究相關責任;造成損失的,包括承擔物質賠償責任。議員提出,企業逾期繳稅須按每日0.03%繳納滯納金,國家逾期退稅是否也應支付相應利息。
2019年《稅收管理法》曾規定,因稅務機關過錯延遲作出退稅決定的,須按應退稅額每日0.03%支付利息。該規定自2025年1月1日起廢止;2026年7月1日生效的2025年《稅收管理法》也未恢復這一機制,且未單獨規定逾期退稅損害賠償。企業如蒙受重大損失,可依據《國家賠償責任法》提出請求,但須證明違法行為造成損害,逾期本身並不意味著自動獲賠。
受訪學者Nguyễn Ngọc Tú建議研究在《稅收管理法》中增設稅務機關過錯導致逾期退稅的處理機制,並考慮在明確責任歸屬、企業材料合規的前提下恢復計息。他認為,核查退稅風險有必要,但供應鏈前端出現違法行為時,不應在未查明責任的情況下直接歸責於持有真實交易憑證的採購企業。
吳文俊表示,約80%的退稅申請實行先退後查,其中88%在7天內辦結;約20%的申請須先查後退,平均處理時間已由約50天降至40天。2026年前10個月,退稅金額約172萬億越南盾,約達預算的99%,同比增長逾40%。
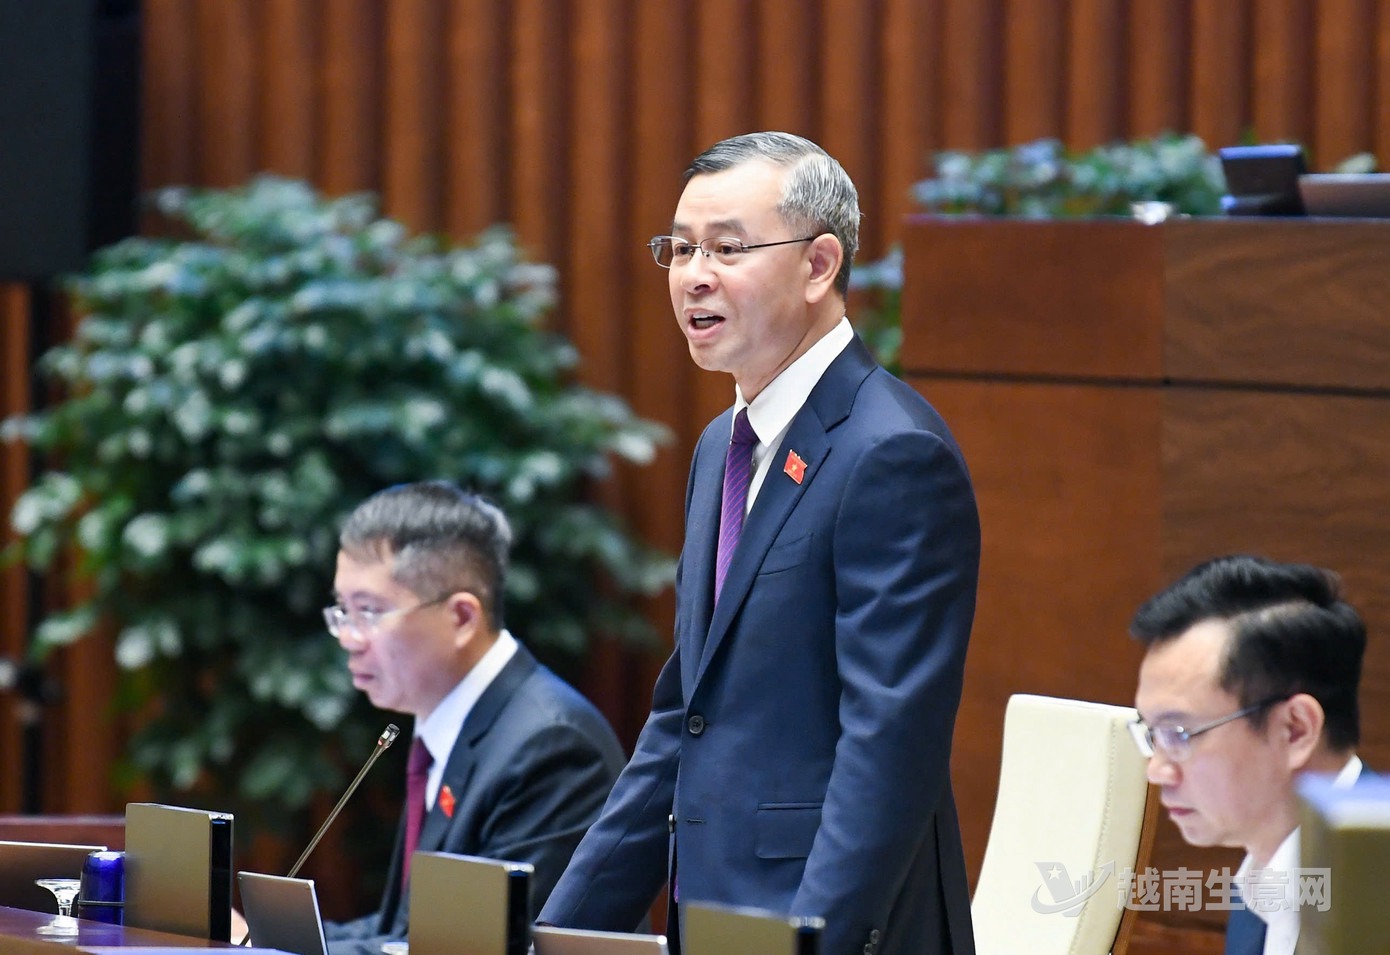
財政部長吳文俊在國會答詢。(越南生意網)
越南稅務局業務部門數據顯示,約0.9%的退稅申請處理時間超過規定期限。主要原因包括企業材料不完整或不準確、發票及付款憑證等存在風險而需跨部門核實,以及涉及多個部門的政策問題需徵求意見。
來源:越南生意網