越南拟为部分经营者减免最高85%税务罚款
越南财政部向政府提交决议草案,拟将符合条件的申报纳税经营户和个人经营者的部分税务手续违规罚款降低最高85%,并为没有产生纳税义务的纳税人免除部分申报材料。草案还提出简化长期停业主体的税号注销程序。

越南财政部向政府提交决议草案,拟为按申报方式纳税的经营户和个人经营者减免最高85%的税务手续违规罚款,涉及逾期提交纳税申报材料,以及未按规定编制、提交发票通知或报告。罚款将降至通常标准的15%;此前方案拟降至50%。适用者须补齐欠缺的申报材料、通知和发票报告,政策拟于2026年11月21日至2028年6月30日实施。
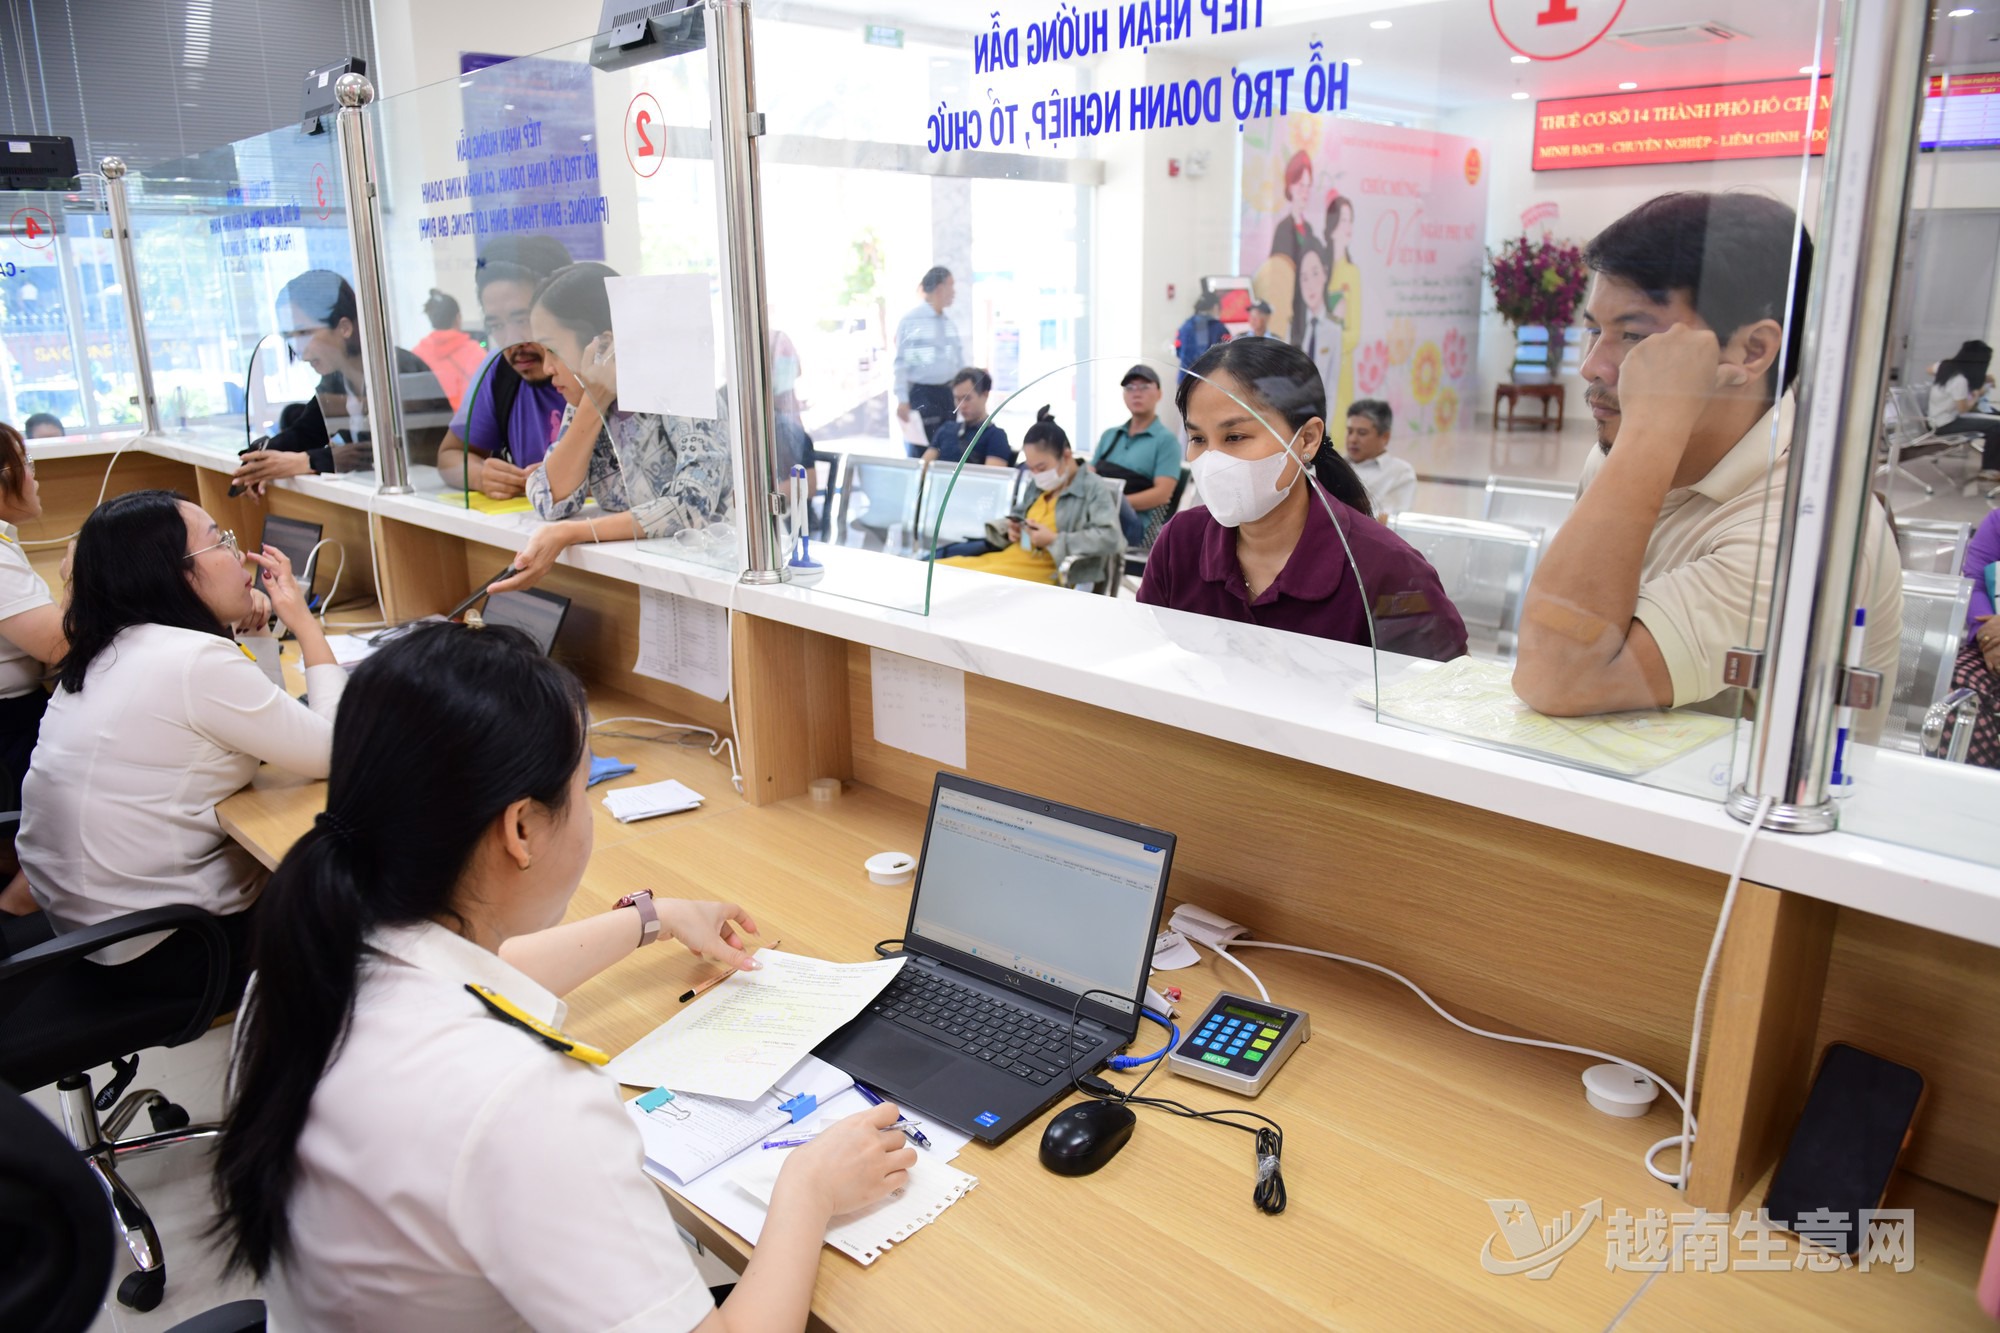
越南财政部提议降低部分经营户和个人经营者的税务手续违规罚款。(越南生意网)
草案拟对适用范围内按核定方式纳税的经营户和个人经营者免予处罚税务手续违规行为。包括企业在内的其他纳税人,若在2026年11月21日至2027年6月30日补齐材料,罚款为通常标准的30%;在2027年下半年补齐的,罚款为50%;在2028年上半年补齐的,罚款为70%。逃税、税务欺诈行为及正因这些行为接受检查、调查或司法程序的纳税人不适用该政策。
对于没有产生纳税义务的期间,草案拟免除适用范围内纳税人的纳税申报材料;免除期间若实际未使用发票,也无需补交2022年7月1日以前相关期间的发票报告。纳税人须作出承诺并依法承担责任。已在2026年11月21日前申请恢复或注销税号、但尚未办结的,可补交承诺,无需重新提交申请。
草案还拟允许税务机关为截至2028年6月30日已连续停业或未在登记地址经营满10年的纳税人注销税号,前提包括注销时没有欠税,且不涉及尚未处理的逃税、税务欺诈迹象等情形。税务机关须事先公示拟注销名单30天。财政部举例称,一家停业10年的企业办理税号注销时,可能需要补交50份税务材料,并承担约5500万越南盾的相关费用及罚款。
来源:越南生意网