存款利率上升,越南保险企业投资收益率为何下滑
2026年前9个月,越南银行12个月期存款利率同比上升,但上市保险企业的年化财务收益率普遍下降。多家企业投资资产扩张快于利润增长,原有定期存款的利率调整滞后,投资结构变化及财务费用增加也影响了收益。

2026年前9个月,越南国有商业银行12个月期存款平均利率同比上升101个基点,至年利率5.69%;其他商业银行上升近75个基点,至5.97%。同期,上市非寿险企业的年化财务收益率由5.05%降至4.83%,再保险企业由7.05%降至6.46%。保越集团(Tập đoàn Bảo Việt)和PVI控股(PVI Holdings)的收益率也分别降至4.49%和5.56%。
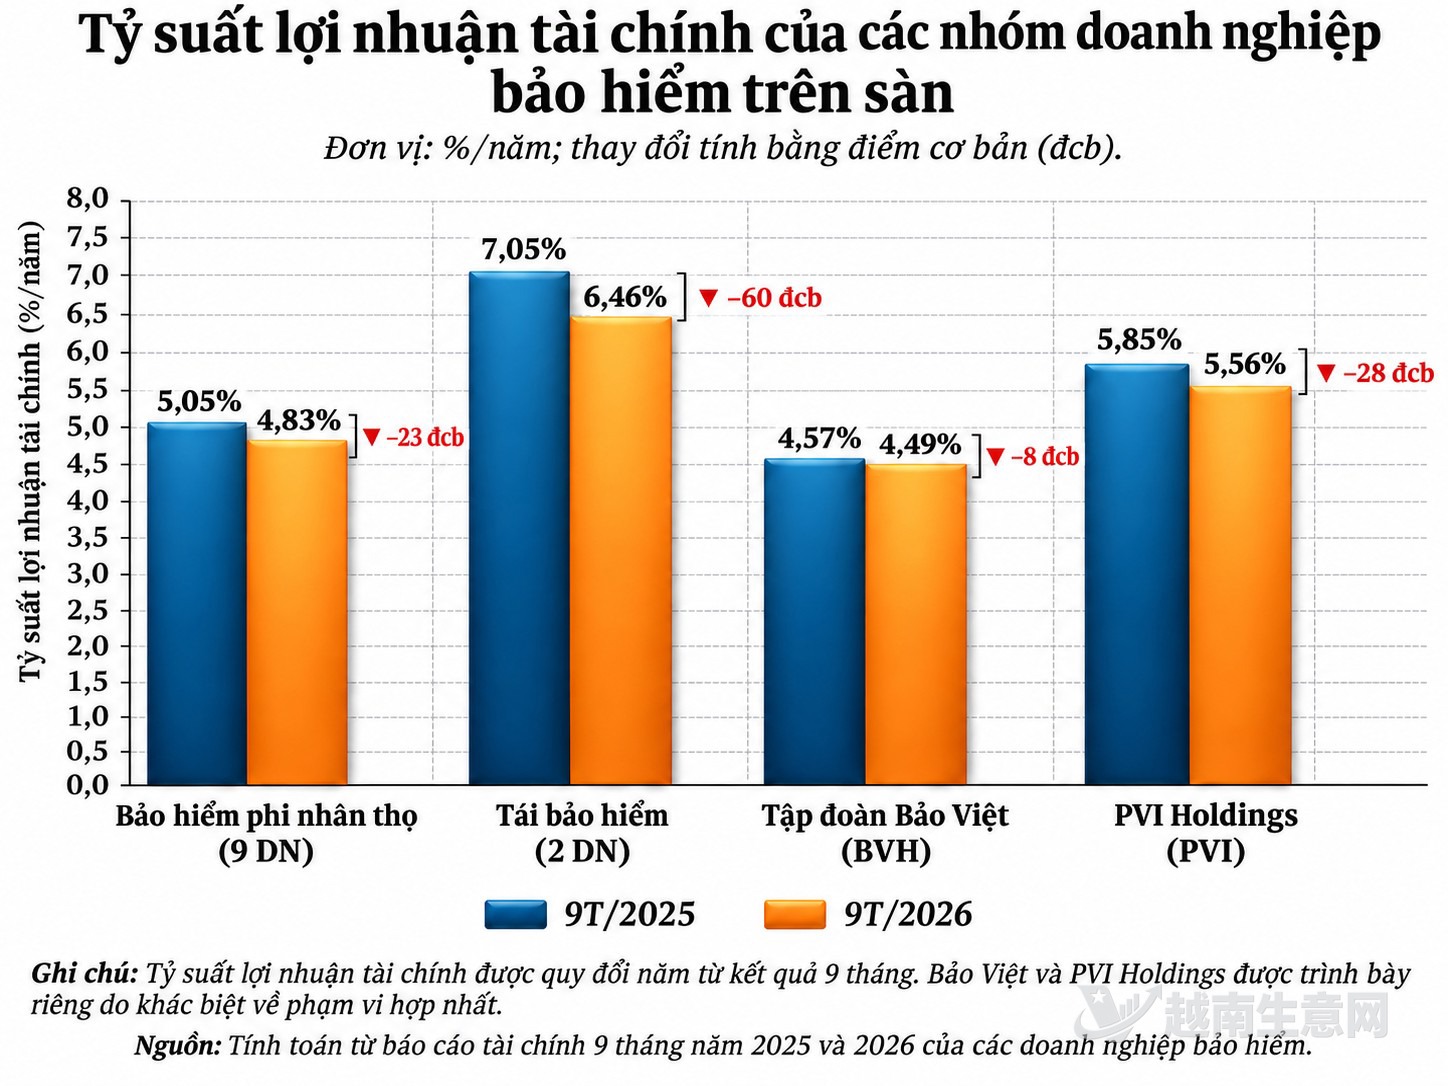
越南上市保险企业各组别的年化财务收益率普遍下降。(越南生意网)
MIC、ABIC、BSH和Bảo Long的平均投资资产增长近11%,财务利润却仅增长逾2%,四家企业的年化财务收益率由5.77%降至5.32%。原有定期存款仍按合同利率计息,新存或续存资金才适用相应利率;企业协议利率也未必等于银行挂牌利率。债券、股票等投资及相关费用同样影响财务利润。
截至2026年第三季度末,八家非寿险企业的金融投资总额在扣除减值准备前为33.206万亿越南盾,其中存款和存单占81.8%。MIC、ABIC、BSH和Bảo Long的非存款投资同比增长约62%,至2.381万亿越南盾,存款占其投资组合的比例由87.3%降至82.7%。
企业之间的表现出现分化。MIC平均投资资产增长22%,财务利润却下降2.7%,年化收益率由7.62%降至6.08%;ABIC财务利润增长35.6%,收益率由4.49%升至5.46%。
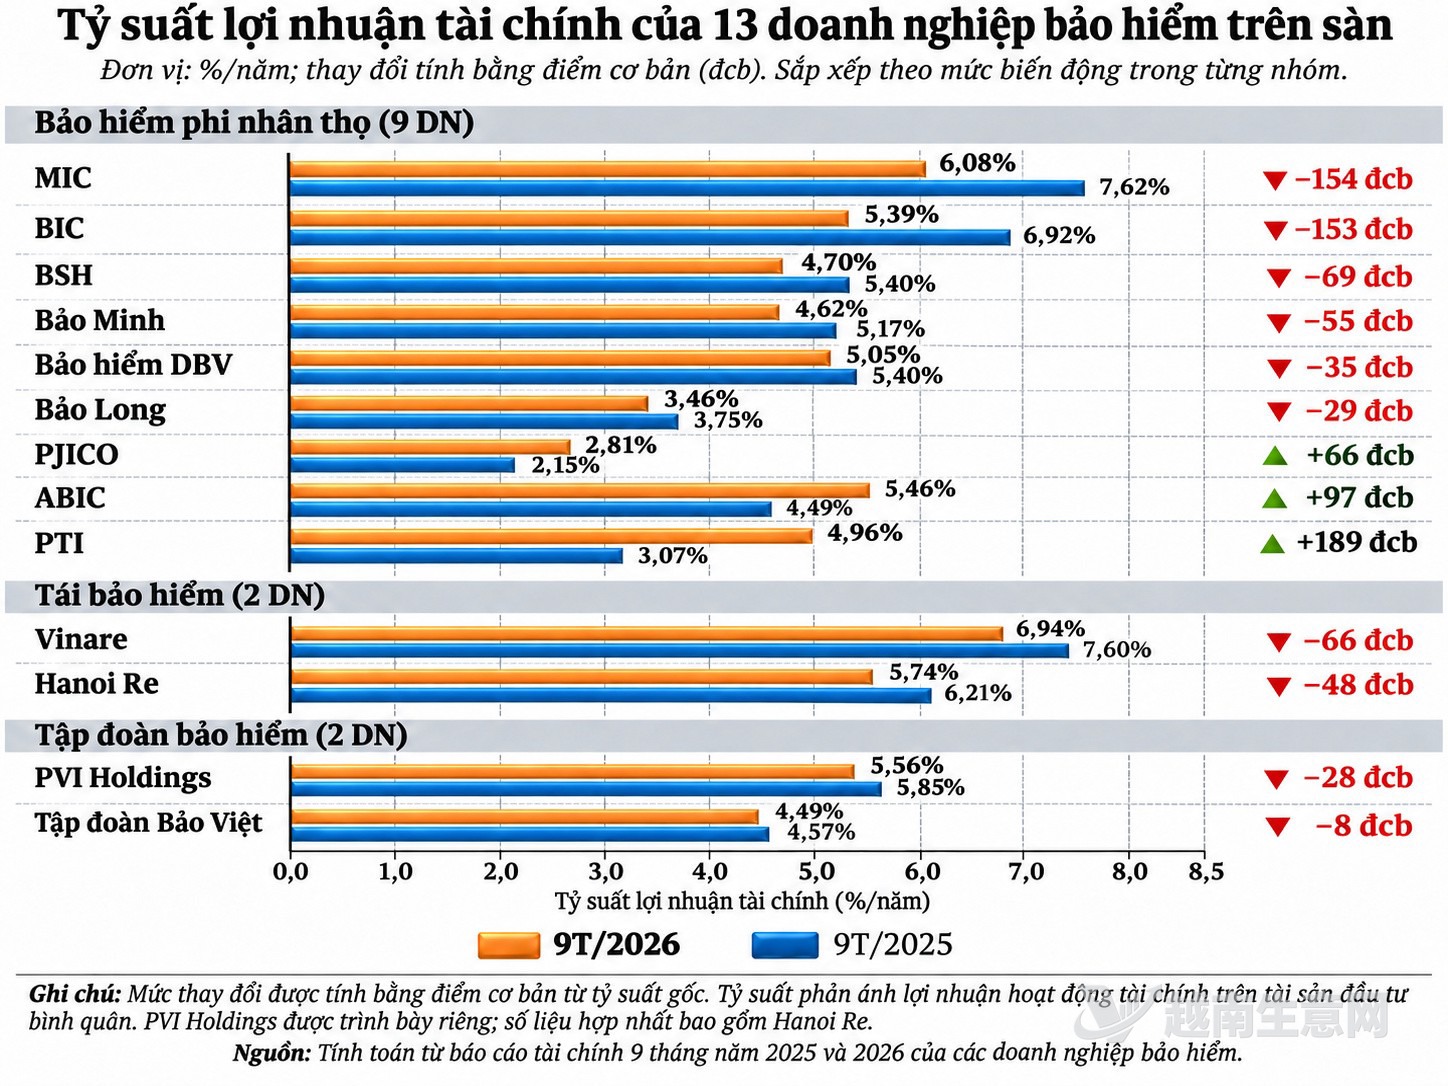
13家保险企业的金融投资收益表现出现分化。(越南生意网)
费用增长进一步压缩了部分企业的投资回报。PVI控股的财务收入增加2310亿越南盾,财务费用增加1660亿越南盾,财务利润仅增长8.9%,低于平均投资资产14.4%的增幅。保越集团的财务利润增长18.4%,也低于平均投资资产20.6%的增幅。
来源:越南生意网