越南提高经营户计税方式选择门槛至年营收100亿越南盾
越南国会通过税法修正案,将经营户和个人经营者选择计税方式的年营收门槛从30亿提高至100亿越南盾,相关规定自2027纳税年度起适用。年营收不超过100亿越南盾的企业也可选择企业所得税计税方式。

越南国会11月20日以475票赞成、477名议员参与表决的结果,通过涉及企业所得税、非农业用地使用税和个人所得税的法律修正案。其中,经营户和个人经营者可选择计税方式的年营收门槛,从30亿提高至100亿越南盾,相关规定自2027纳税年度起适用。政府可根据不同时期的经济社会状况调整这一门槛。
按照新规定,年营收超过10亿且不超过100亿越南盾的经营户和个人经营者,可选择按应税所得或按应税营业收入的一定比例计算个人所得税。年营收不超过100亿越南盾的企业,也可选择按应税所得或营业收入的一定比例计算企业所得税。
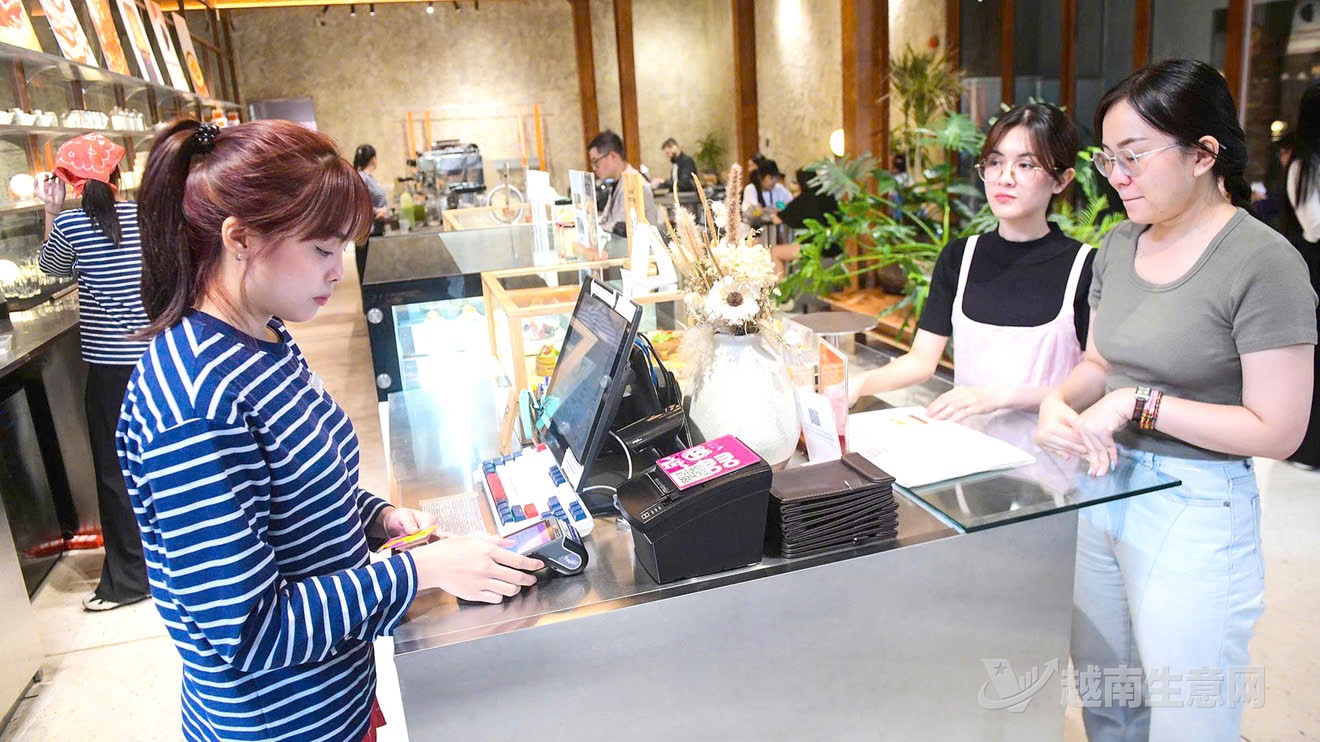
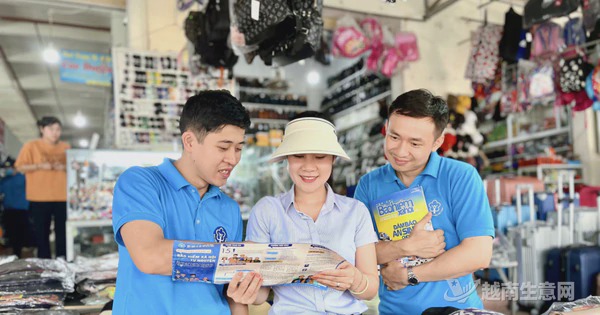
年营收不超过100亿越南盾的经营户和个人经营者可选择按营业收入比例计税。(越南生意网)
越南财政部公布的数据显示,约81.1%的企业和99.98%的经营户年营收不超过100亿越南盾。现行规定下,按营业收入比例计税的经营户可能只需使用一本会计账簿,而按所得计税需使用四本,扩大选择范围有望减轻部分经营户的记账压力。
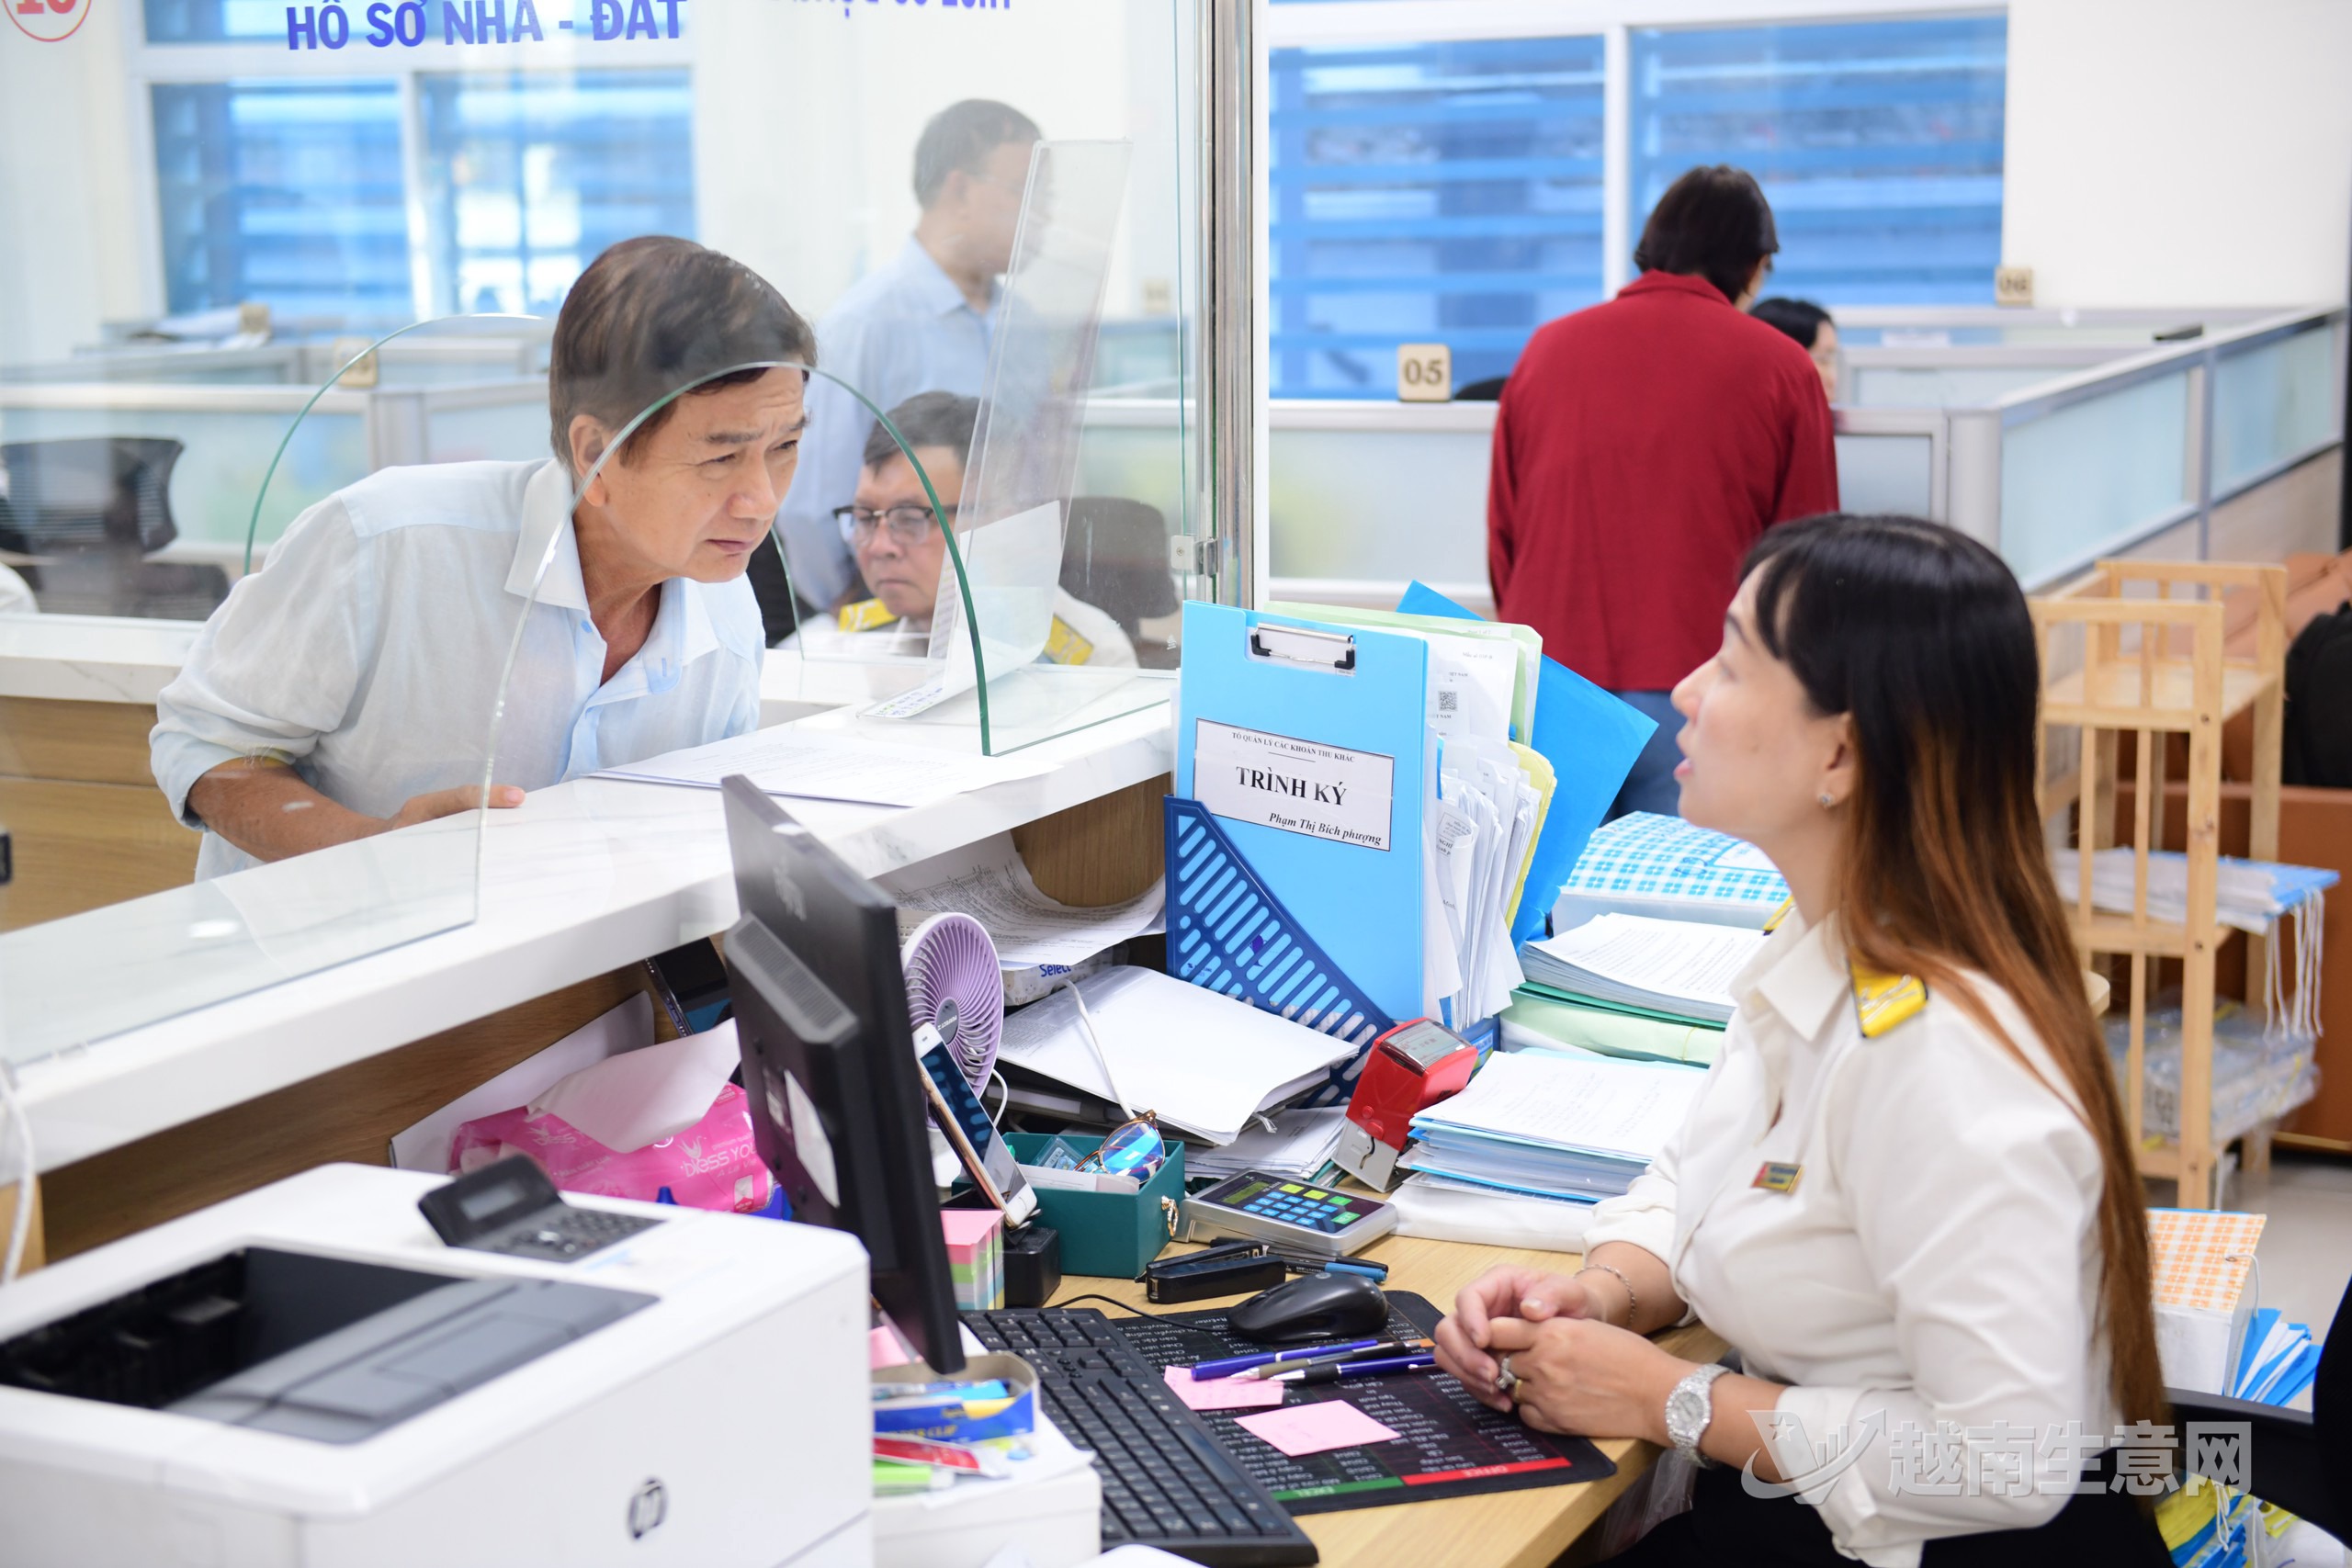
按营业收入比例计税可减轻经营户和个人经营者的记账压力。(越南生意网)
受访的Vũ Thị Bình认为,新门槛将让更多经营户按自身情况选择计税方式。她同时指出,2026年已选择按利润计税的经营户能否从2027年改按营业收入比例计税,仍需在实施细则中明确;根据2026年第68号法令,选择按利润计税的经营户和个人须连续两年保持这一方式。
修正案还规定,中小企业自首次取得企业登记证书起,免征三年企业所得税。财政部长吴文俊(Ngô Văn Tuấn)表示,政府将具体规定不得享受该政策的情形,包括通过合并、分立或转型设立的企业,以及由解散其他企业后具有相同所有者或控股股东的新企业。
来源:越南生意网