越南年营收不超100亿盾经营者可减免30%所得税
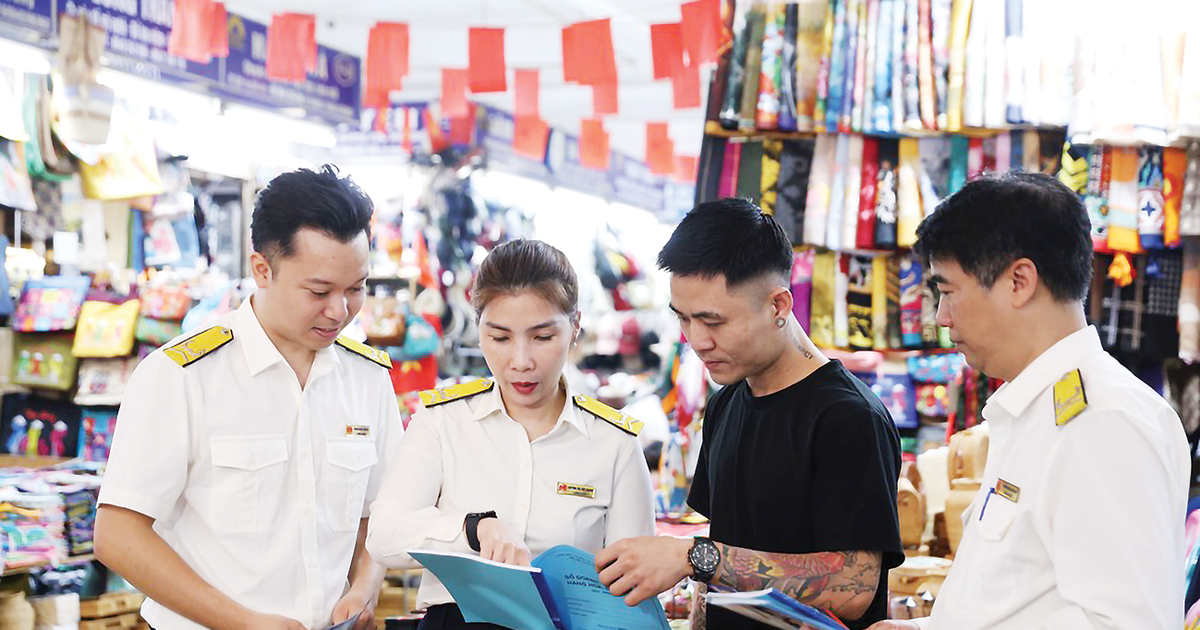
越南一项所得税减免政策适用于年营收不超过100亿越南盾的企业、个体工商户和个人经营者,覆盖2026年和2027年纳税年度。符合条件者可在分期申报或预缴时享受减免;若全年实际营收超标,须补缴此前减免的税款。
共 8 篇
越南一项所得税减免政策适用于年营收不超过100亿越南盾的企业、个体工商户和个人经营者,覆盖2026年和2027年纳税年度。符合条件者可在分期申报或预缴时享受减免;若全年实际营收超标,须补缴此前减免的税款。
越南政府出台第398号法令:2026年和2027年,年营收不超过100亿越南盾的企业及个体经营者,可在各期申报或暂缴时减免30%所得税。实际营收超出门槛的,须补缴已减免税款。
越南国内石油产量在2025年结束连续11年下降后,于2026年前9个月增长10.4%,但开采规模仍仅约为2004年峰值的一半。业内人士提出提高老油田采收率、开发小型油田,并向深加工和能源服务延伸。
越南财政部在征求意见的政府决议草案中提出,为符合条件的长期停业企业简化税号注销。财政部举例称,一家离开登记地址10年且没有经营活动的企业,按现行规定办理解散,需补交至少40份申报表、10套汇算报告,并支付约5500万越南盾。
越南国会10月29日讨论中小企业发展法草案。草案拟让中小企业自首次取得注册证书起免缴三年企业所得税,并提高年营收认定门槛。有代表建议改从企业获利时起算免税期,同时设置自注册起五年的期限。
越南财政部正就一项税务纾困决议草案征求意见。已停业但尚未注销税号、或不在登记地址经营的企业和组织,补齐报税材料后,拟按完成时间获得30%至70%的逾期申报罚款减免。草案还涉及个体经营者及长期停业主体的税号处理。
越南企业向个体工商户采购时,符合条件的支出可计入企业所得税税前扣除,但卖方按营业额直接计缴增值税所开具的销售发票,通常不能作为买方抵扣进项税的凭证。采购价格、发票要求及转型成本因此成为交易双方需要权衡的因素。
越南财政部10月23日向国会提交三部税法修订草案,拟对撂荒、未投入使用及延迟投入使用的土地征收0.2%税率,为现行非农业用地使用税最高档。国会经济与财政委员会基本赞同方向,但指出税率与现行0.15%的关系未厘清,税法与土地法概念不统一,恐造成财务义务重叠。