越南提高經營戶計稅方式選擇門檻至年營收100億越南盾
越南國會通過稅法修正案,將經營戶和個人經營者選擇計稅方式的年營收門檻從30億提高至100億越南盾,相關規定自2027納稅年度起適用。年營收不超過100億越南盾的企業也可選擇企業所得稅計稅方式。

越南國會11月20日以475票贊成、477名議員參與表決的結果,通過涉及企業所得稅、非農業用地使用稅和個人所得稅的法律修正案。其中,經營戶和個人經營者可選擇計稅方式的年營收門檻,從30億提高至100億越南盾,相關規定自2027納稅年度起適用。政府可根據不同時期的經濟社會狀況調整這一門檻。
按照新規定,年營收超過10億且不超過100億越南盾的經營戶和個人經營者,可選擇按應稅所得或按應稅營業收入的一定比例計算個人所得稅。年營收不超過100億越南盾的企業,也可選擇按應稅所得或營業收入的一定比例計算企業所得稅。
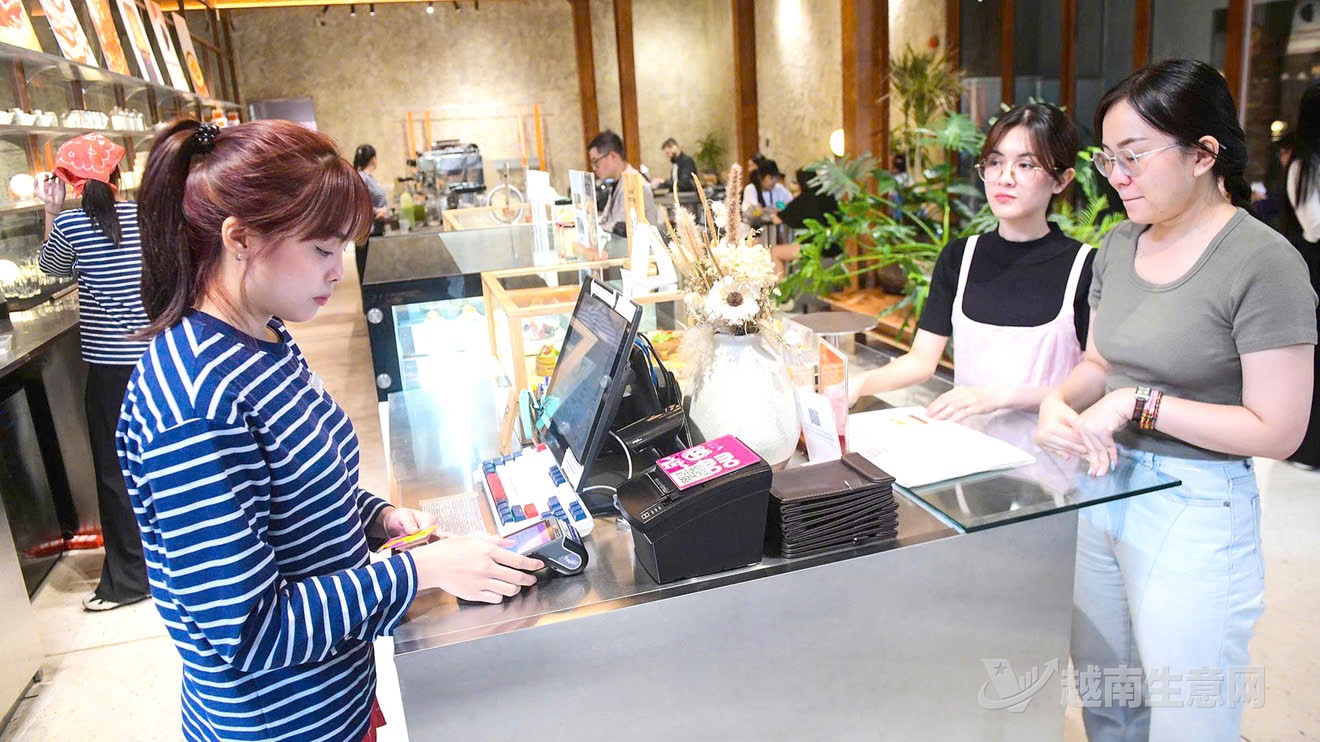
年營收不超過100億越南盾的經營戶和個人經營者可選擇按營業收入比例計稅。(越南生意網)
越南財政部公佈的數據顯示,約81.1%的企業和99.98%的經營戶年營收不超過100億越南盾。現行規定下,按營業收入比例計稅的經營戶可能只需使用一本會計賬簿,而按所得計稅需使用四本,擴大選擇範圍有望減輕部分經營戶的記賬壓力。
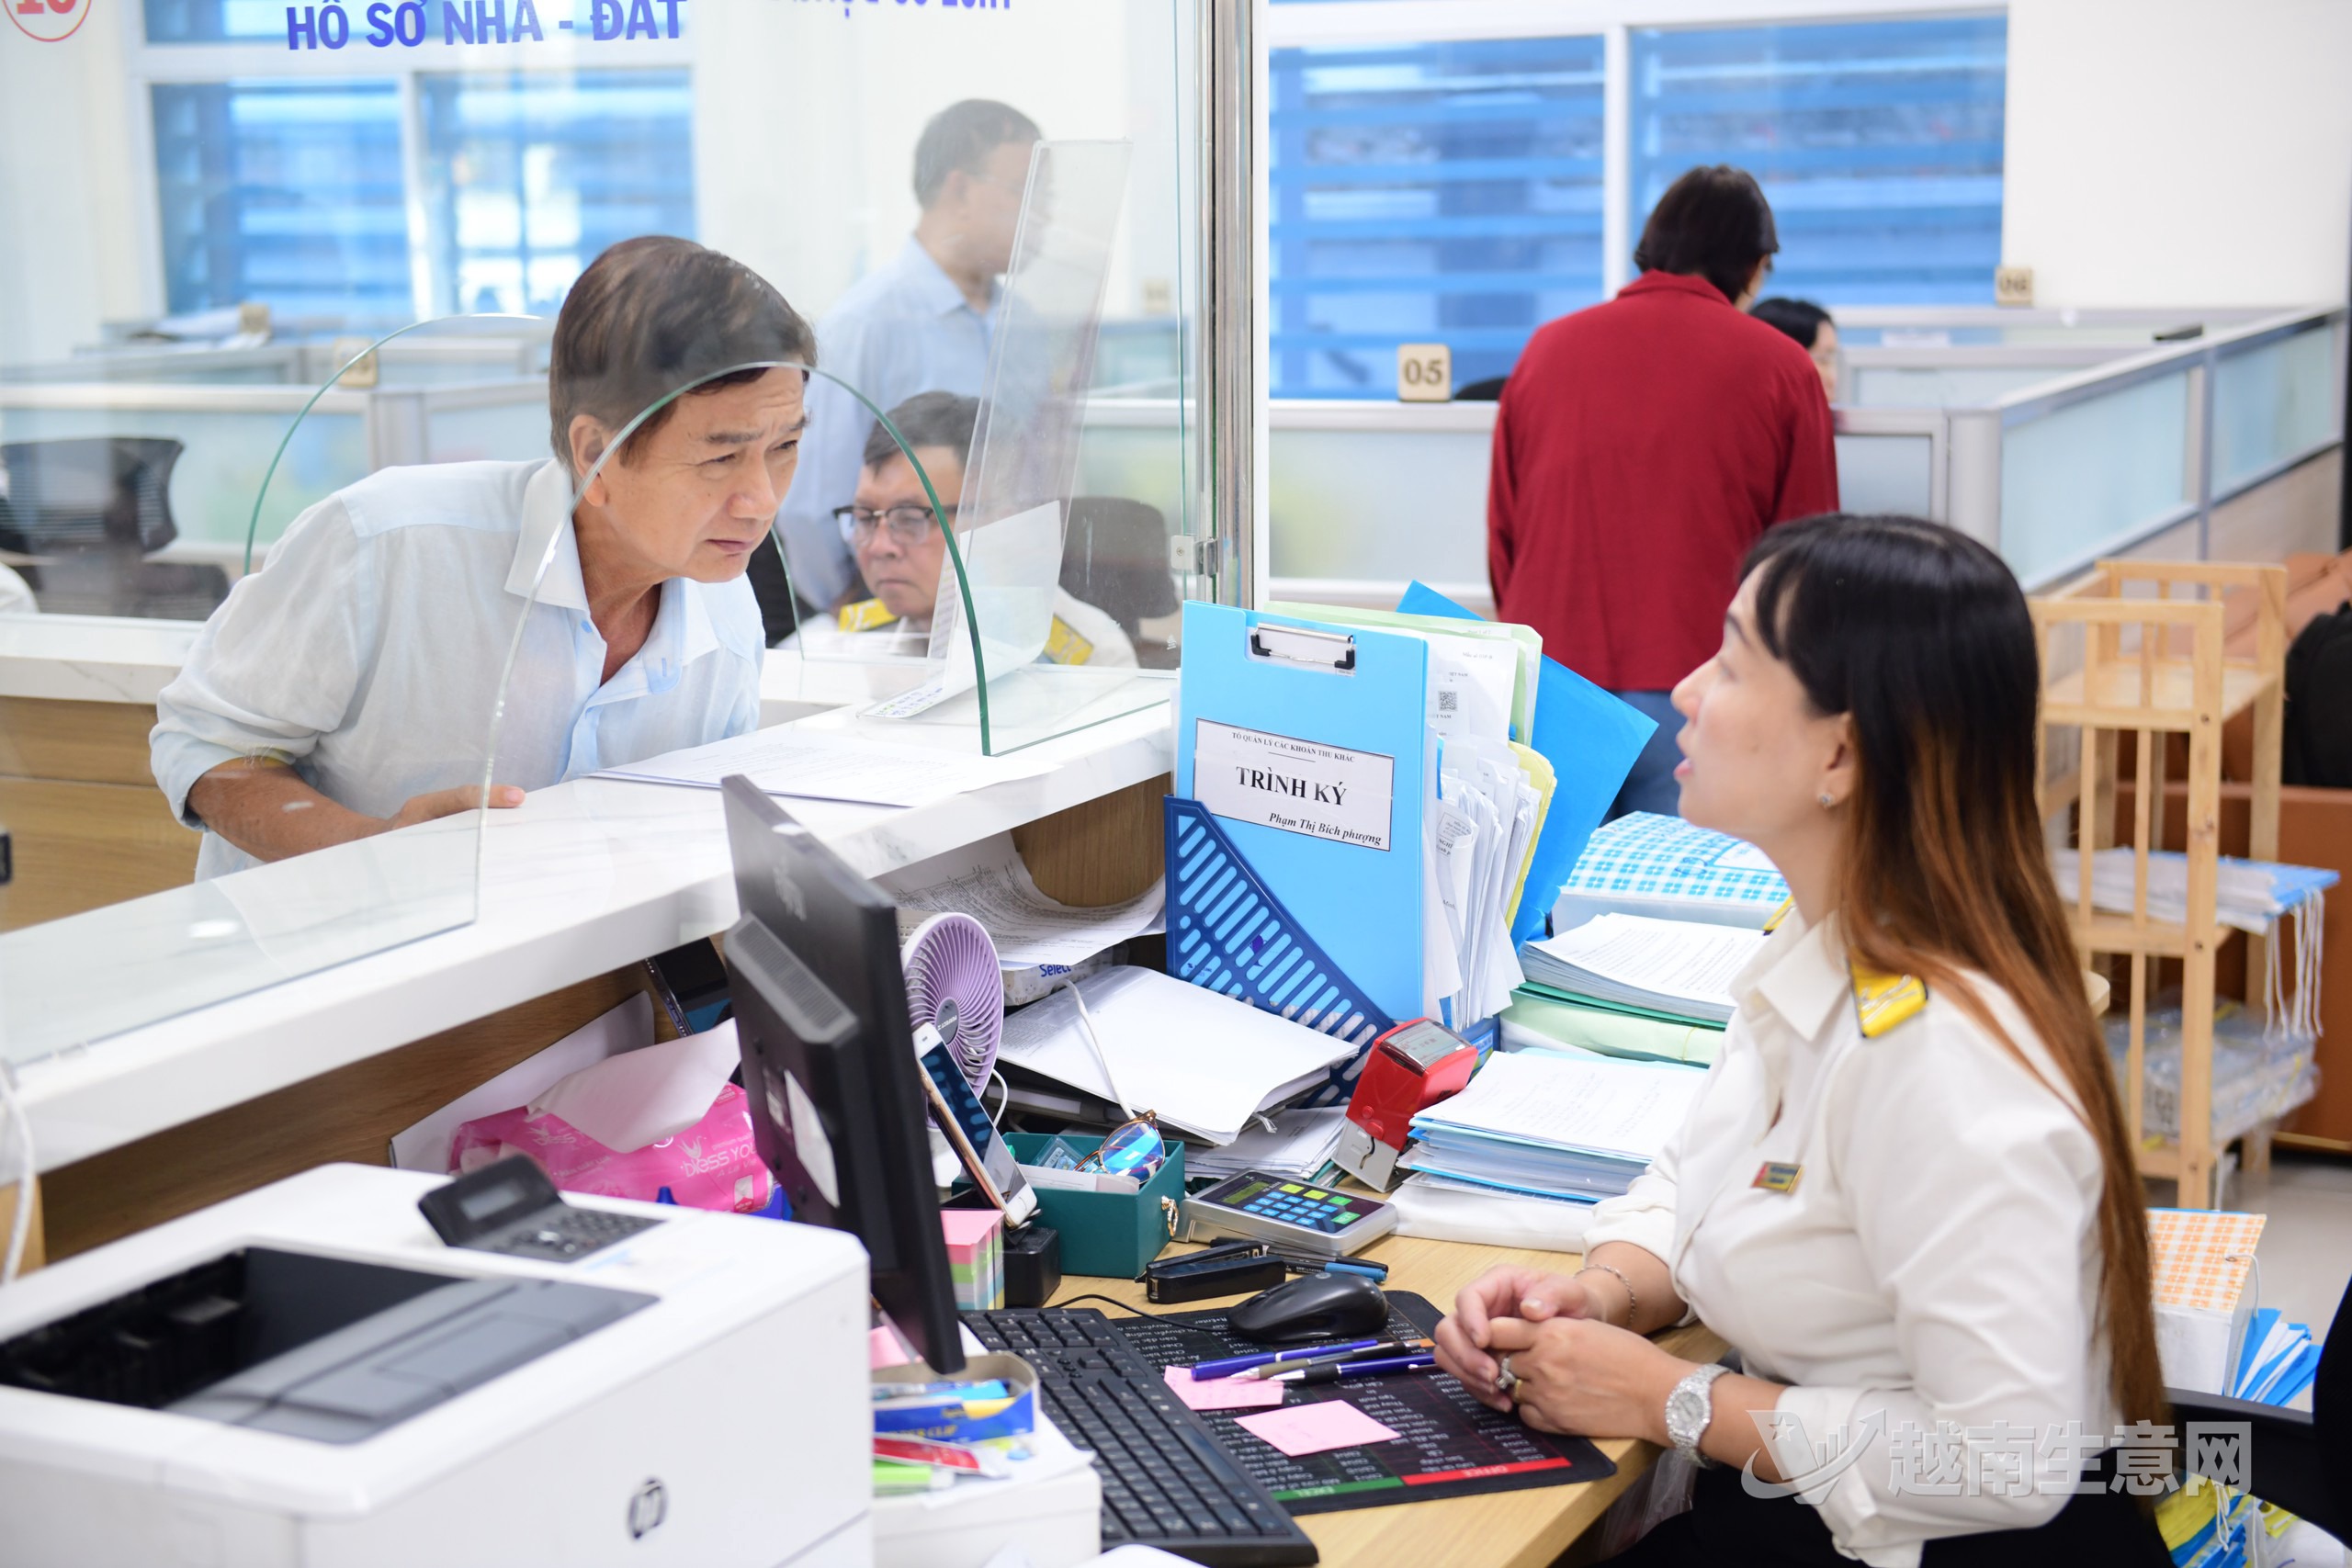
按營業收入比例計稅可減輕經營戶和個人經營者的記賬壓力。(越南生意網)
受訪的Vũ Thị Bình認為,新門檻將讓更多經營戶按自身情況選擇計稅方式。她同時指出,2026年已選擇按利潤計稅的經營戶能否從2027年改按營業收入比例計稅,仍需在實施細則中明確;根據2026年第68號法令,選擇按利潤計稅的經營戶和個人須連續兩年保持這一方式。
修正案還規定,中小企業自首次取得企業登記證書起,免徵三年企業所得稅。財政部長吳文俊(Ngô Văn Tuấn)表示,政府將具體規定不得享受該政策的情形,包括通過合併、分立或轉型設立的企業,以及由解散其他企業後具有相同所有者或控股股東的新企業。
來源:越南生意網