越南股市P/E约12倍 估值诱人但资金未回流
VNDirect报告显示,越南股市当前P/E约12.05倍,低于9月的12.46倍及近五年均值13.9倍,估值处于历史低位。但分析认为,仅靠低估值不足以吸引资金抄底,市场还需更明确的宏观催化剂,10月VN-Index预计在1720-1780点区间震荡。

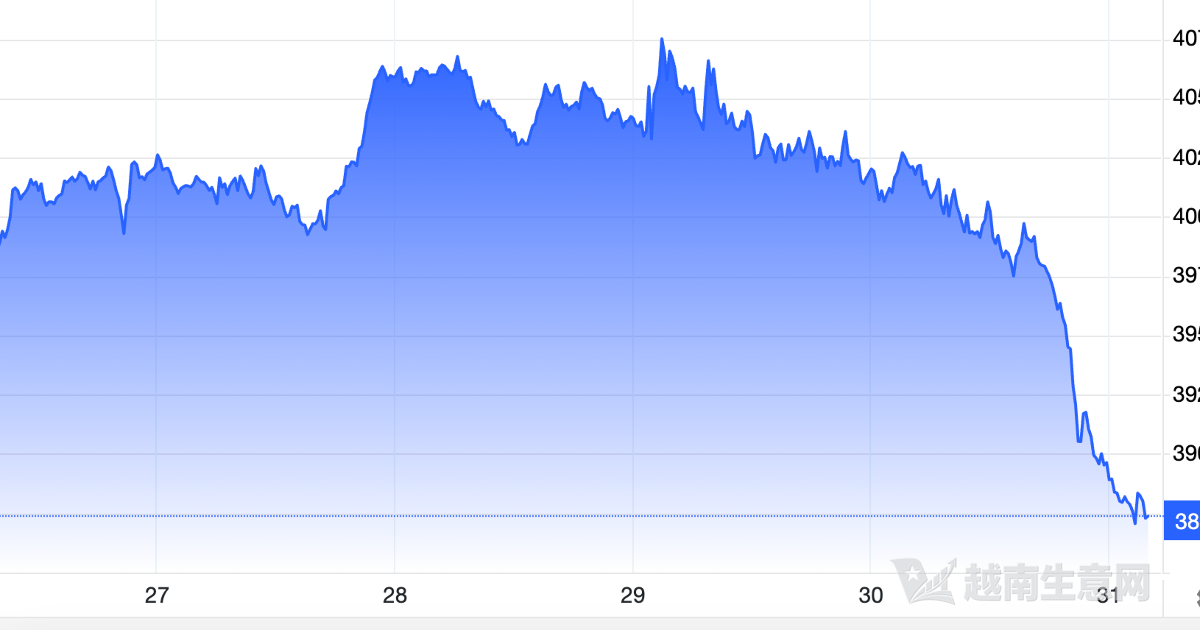
据VNDirect证券10月策略报告,越南股市当前市盈率(P/E)约为12.05倍,较9月的12.46倍进一步下降。若剔除Vingroup系股票(VIC、VHM、VRE、VPL),VN-Index近12个月P/E仅约10.07倍。VDSC测算的市场P/E约12倍,也低于近五年均值13.9倍。
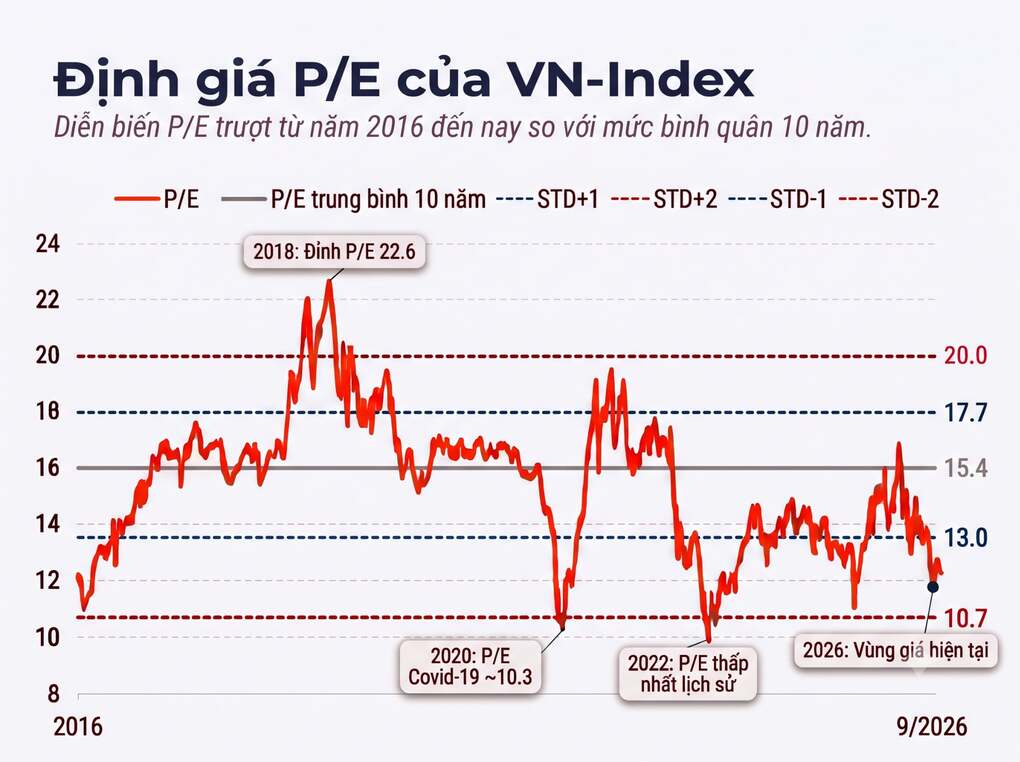
VNDirect数据下的VN-Index市盈率走势图(越南生意网)
VNDirect分析团队指出,当前估值处于历史低位,与上市公司盈利增长前景相比相对具有吸引力。房地产、零售、银行等多数行业P/E低于10年中位数,为投资者挑选基本面良好、增长前景积极的企业提供了基础。
不过,市场估值诱人只是吸引长期资金的必要条件,难以单独触发估值修复。要激活抄底资金并改善投资者风险偏好,市场需要更明确的宏观催化剂。油价降温有助于减轻通胀压力,银行体系流动性预期继续改善,可帮助利率水平保持稳定或进一步下行。
VNDirect假设VN-Index维持在当前区域,预测下半年P/E约11.5倍,显著低于历史水平。但该机构认为,10月约70%的市场将横盘蓄势,波动区间为1720-1780点。支撑因素来自企业盈利前景,预计最后两个季度继续积极。
2026年4月Kafi交易所的证券交易场景(越南生意网)
VDSC评估,三季度税后总利润可能同比增长近20%,过半行业利润预计改善,银行、钢铁、零售是引领市场的主要领域。越南三季度GDP增长9.95%也是支撑市场的宏观动力。9月制造业PMI继续位于50以上,显示生产活动仍在扩张,但出口订单走弱令改善速度放缓。
风险方面,VNDirect指出,全球油价居高不下和中东地缘政治紧张可能推升通胀,加剧市场对利率和全球经济增长的担忧,继续影响投资者情绪。若美联储在10月会议上继续加息25个基点,外资可能继续净卖出,给市场带来额外压力。
来源:越南生意经