越南股市P/E約12倍 估值誘人但資金未迴流
VNDirect報告顯示,越南股市當前P/E約12.05倍,低於9月的12.46倍及近五年均值13.9倍,估值處於歷史低位。但分析認為,僅靠低估值不足以吸引資金抄底,市場還需更明確的宏觀催化劑,10月VN-Index預計在1720-1780點區間震盪。

據VNDirect證券10月策略報告,越南股市當前市盈率(P/E)約為12.05倍,較9月的12.46倍進一步下降。若剔除Vingroup系股票(VIC、VHM、VRE、VPL),VN-Index近12個月P/E僅約10.07倍。VDSC測算的市場P/E約12倍,也低於近五年均值13.9倍。
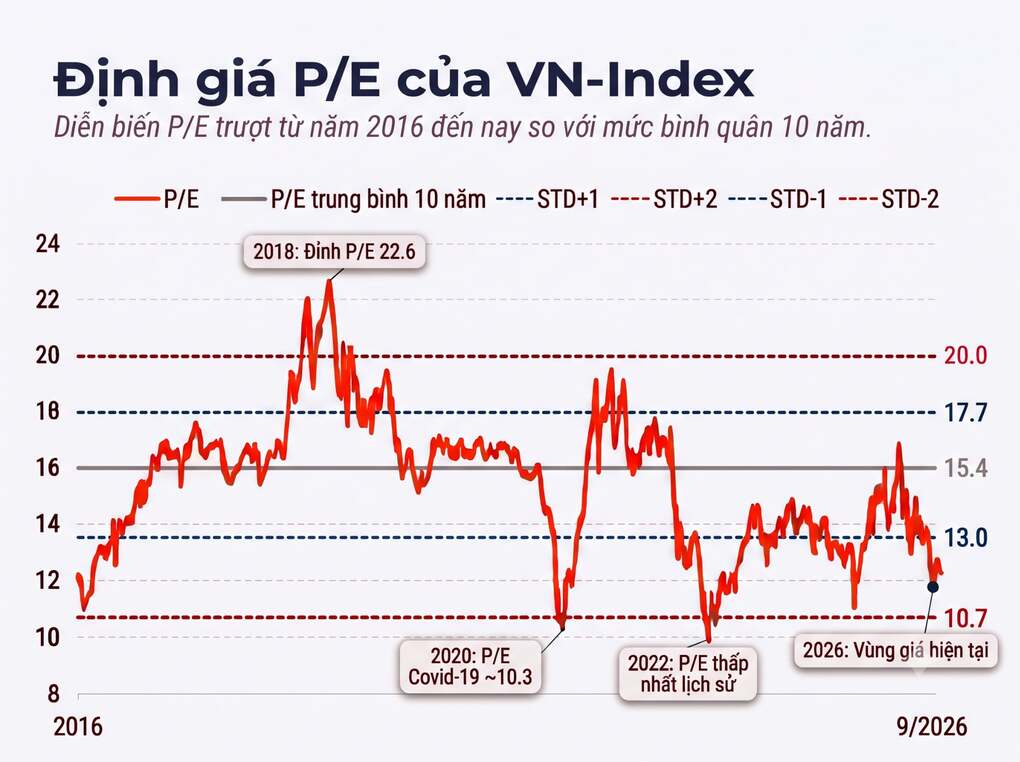
VNDirect數據下的VN-Index市盈率走勢圖(越南生意網)
VNDirect分析團隊指出,當前估值處於歷史低位,與上市公司盈利增長前景相比相對具有吸引力。房地產、零售、銀行等多數行業P/E低於10年中位數,為投資者挑選基本面良好、增長前景積極的企業提供了基礎。
不過,市場估值誘人只是吸引長期資金的必要條件,難以單獨觸發估值修復。要激活抄底資金並改善投資者風險偏好,市場需要更明確的宏觀催化劑。油價降溫有助於減輕通脹壓力,銀行體系流動性預期繼續改善,可幫助利率水平保持穩定或進一步下行。
VNDirect假設VN-Index維持在當前區域,預測下半年P/E約11.5倍,顯著低於歷史水平。但該機構認為,10月約70%的市場將橫盤蓄勢,波動區間為1720-1780點。支撐因素來自企業盈利前景,預計最後兩個季度繼續積極。
2026年4月Kafi交易所的證券交易場景(越南生意網)
VDSC評估,三季度稅後總利潤可能同比增長近20%,過半行業利潤預計改善,銀行、鋼鐵、零售是引領市場的主要領域。越南三季度GDP增長9.95%也是支撐市場的宏觀動力。9月製造業PMI繼續位於50以上,顯示生產活動仍在擴張,但出口訂單走弱令改善速度放緩。
風險方面,VNDirect指出,全球油價居高不下和中東地緣政治緊張可能推升通脹,加劇市場對利率和全球經濟增長的擔憂,繼續影響投資者情緒。若美聯儲在10月會議上繼續加息25個基點,外資可能繼續淨賣出,給市場帶來額外壓力。
來源:越南生意經