河内税务部门:普通受薪者欠税不因此被暂缓出境
河内市税务部门解释,普通受薪者如未经营业务,也不属于规定的相关人员,不会仅因欠税被暂缓出境。经营者及企业相关人员则可能受到该措施限制;清偿债务后,解除限制所需达到的欠税金额因身份而异。

河内市税务部门表示,依据《税收管理法》和第252/2026号法令,个人暂缓出境措施适用于承担相关纳税义务的个体经营者、家庭经营户负责人,以及企业、合作社和合作社联合会的法定代表人、受益所有人。未经营业务、也不属于上述群体的普通受薪者,不会仅因存在欠税而被暂缓出境。
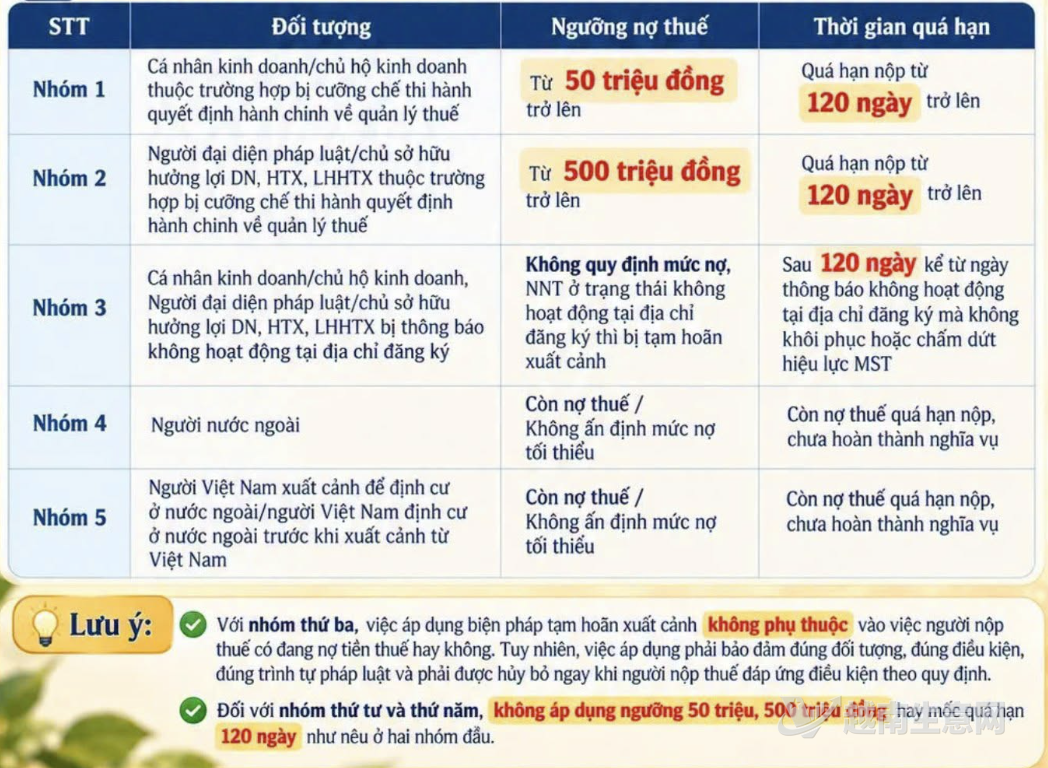
第252/2026号法令第28条列出五类因未完成纳税义务而被暂缓出境的情形。(越南生意网)
按照该法令,个体经营者和家庭经营户负责人缴税后,欠税额降至5000万越南盾以下,或依法获准免除欠税,可解除暂缓出境措施。企业、合作社的法定代表人及受益所有人对应的欠税门槛为5亿越南盾以下,或依法获准免除欠税。
对被通知在注册地址不开展活动的纳税人,税务部门要求其办理税号恢复手续、提交纳税申报材料,将欠税降至规定门槛以下,或完成税号注销手续。外国人及拟出境定居的越南人,则须履行全部纳税义务或依法获准免除欠税。
河内市税务部门建议,被暂缓出境的纳税人先通过税务网站、eTax Mobile或公共服务门户查询欠税金额及主管税务机关。缴税后,可在eTax Mobile提交解除暂缓出境的反馈,并附缴款成功凭证;如有疑问,可联系发出通知的税务机关。
来源:越南生意网