越南銀行業不良貸款率升至2.3%
VIS Rating數據顯示,2026年前九個月越南銀行業不良貸款率升至2.3%,第三季度不良貸款撥備覆蓋率降至75%。較高的借款成本削弱客戶償債能力,中小銀行承壓尤為明顯;行業短期流動性則略有改善。

VIS Rating的分析顯示,2026年前九個月,越南銀行業不良貸款率升至2.3%,高於6月底的2.2%。借款和經營成本上升削弱了個人及中小企業客戶的償債能力,銀行資產質量普遍承壓,其中中小銀行因相關貸款佔比較高,受到的影響更大。
2026年前九個月,越南銀行業不良貸款率升至2.3%。(越南生意網)
大型銀行的不良貸款也有所增加。部分大型銀行的不良貸款較上一季度平均上升14個基點,主要涉及住房貸款、消費貸款,以及房地產、建築和製造業中小企業貸款。VIS Rating預計,較高的借款成本將繼續限制客戶償債能力,使行業資產風險維持高位。
儘管信用成本上升,銀行業前九個月平均資產回報率仍維持在1.5%。部分大型銀行較高的貸款收益率和淨息差抵消了新增信用成本,但大型銀行之間的利潤表現存在差異;中小銀行則因吸儲競爭激烈,淨息差較上年同期收窄。
第三季度,行業不良貸款撥備覆蓋率下降4個百分點至75%,反映出問題貸款增加後,吸收損失的緩衝有所減弱。前九個月,有形普通股權益與總資產之比維持在8.3%。VIS Rating認為,增資計劃推進緩慢將限制銀行擴大信貸的空間。
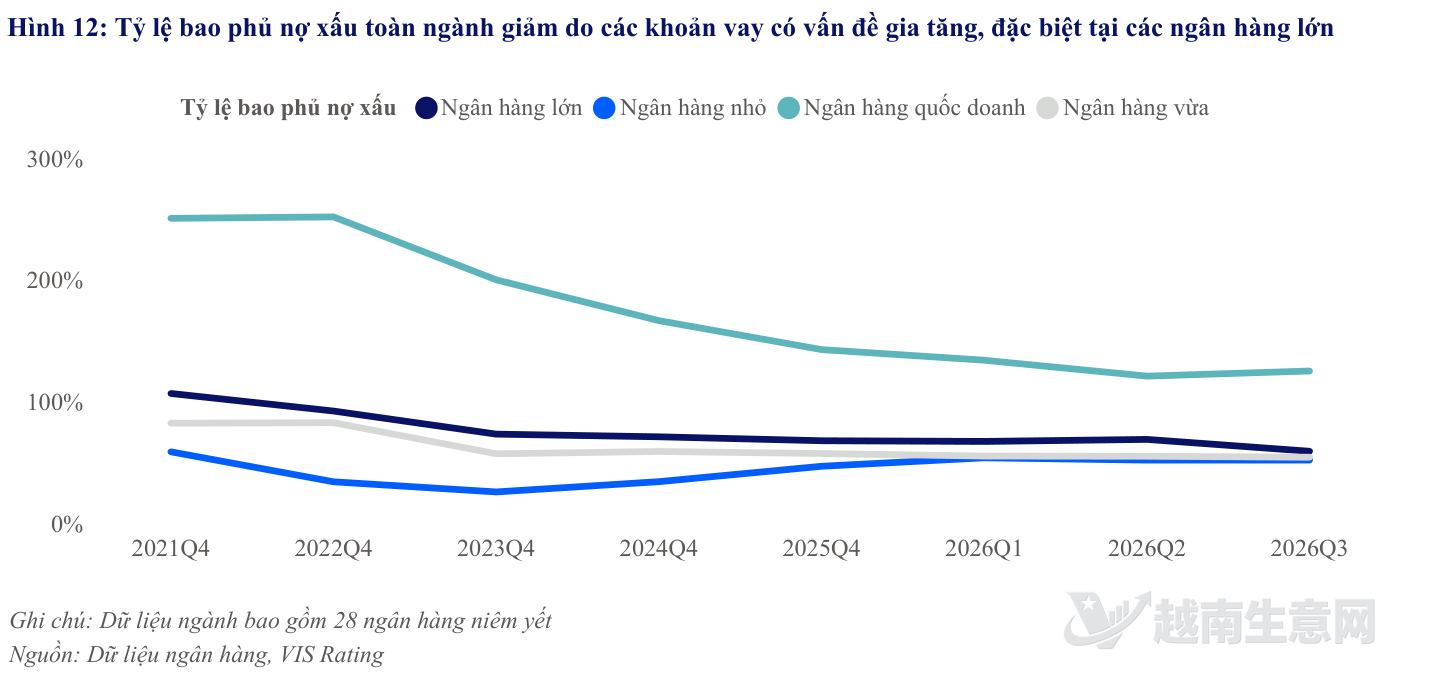
2026年第三季度,越南銀行業不良貸款撥備覆蓋率降至75%。(越南生意網)
資金方面,第三季度活期存款與貸款總額之比環比下降0.5個百分點至17.3%;VIS Rating認為,儲戶正轉向收益率更高的定期存款和存單。行業貸存比從6月底的114%降至112%,短期流動性壓力略有緩和。該機構預計,未來12至18個月資產風險、信用成本及資金成本仍將處於高位。
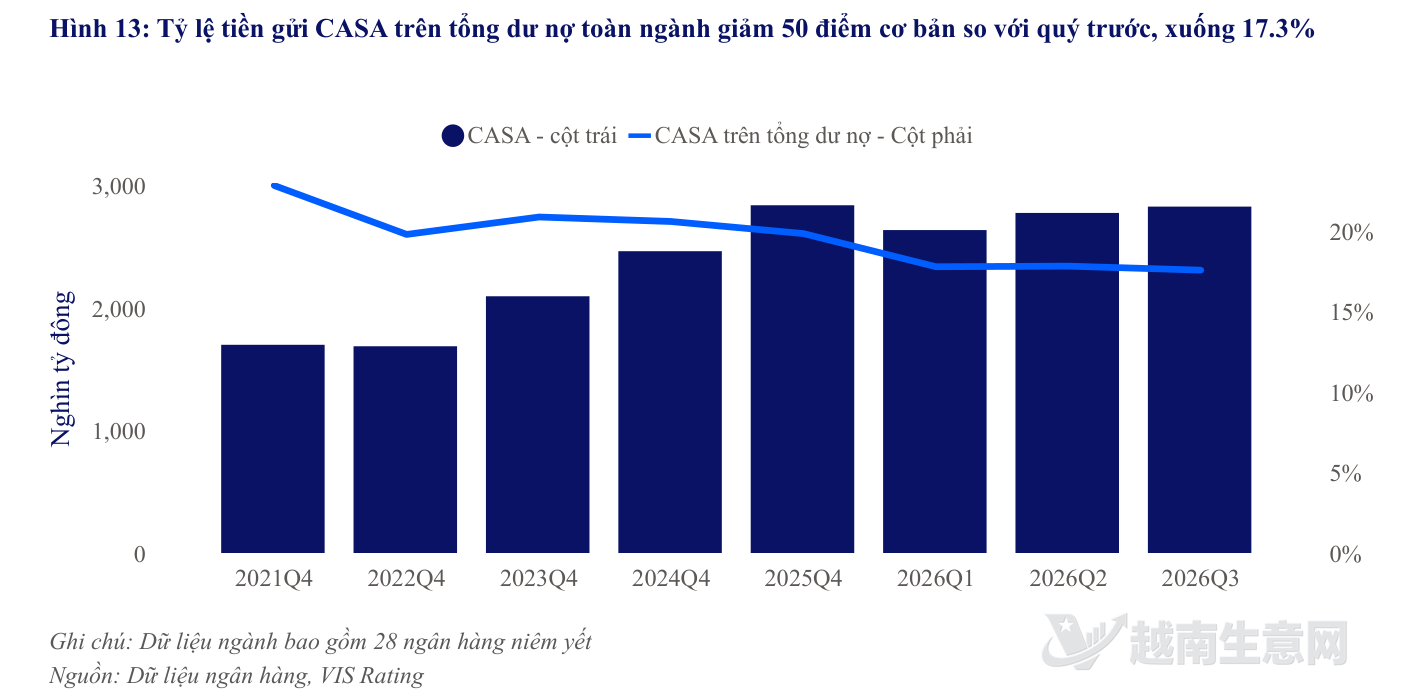
越南銀行業貸存比從2026年6月底的114%降至112%。(越南生意網)
來源:越南生意網