越南28家銀行三季度利息支出環比增13.7%
2026年第三季度,越南28家上市或掛牌銀行的利息支出環比增加13.7%。在披露詳細數據的銀行中,客戶存款平均餘額增長約4.9%,存款利息支出卻增長近14%。融資成本上升仍是銀行面臨的壓力。

2026年第三季度,越南28家上市或掛牌銀行的利息支出合計275.189萬億越南盾,較第二季度增加33.179萬億越南盾,增幅為13.7%。在披露詳細數據的銀行中,客戶存款平均餘額從13.19千萬億越南盾增至13.84千萬億越南盾,增長約4.9%;存款利息支出則從188.204萬億越南盾增至214.481萬億越南盾,增長近14%。
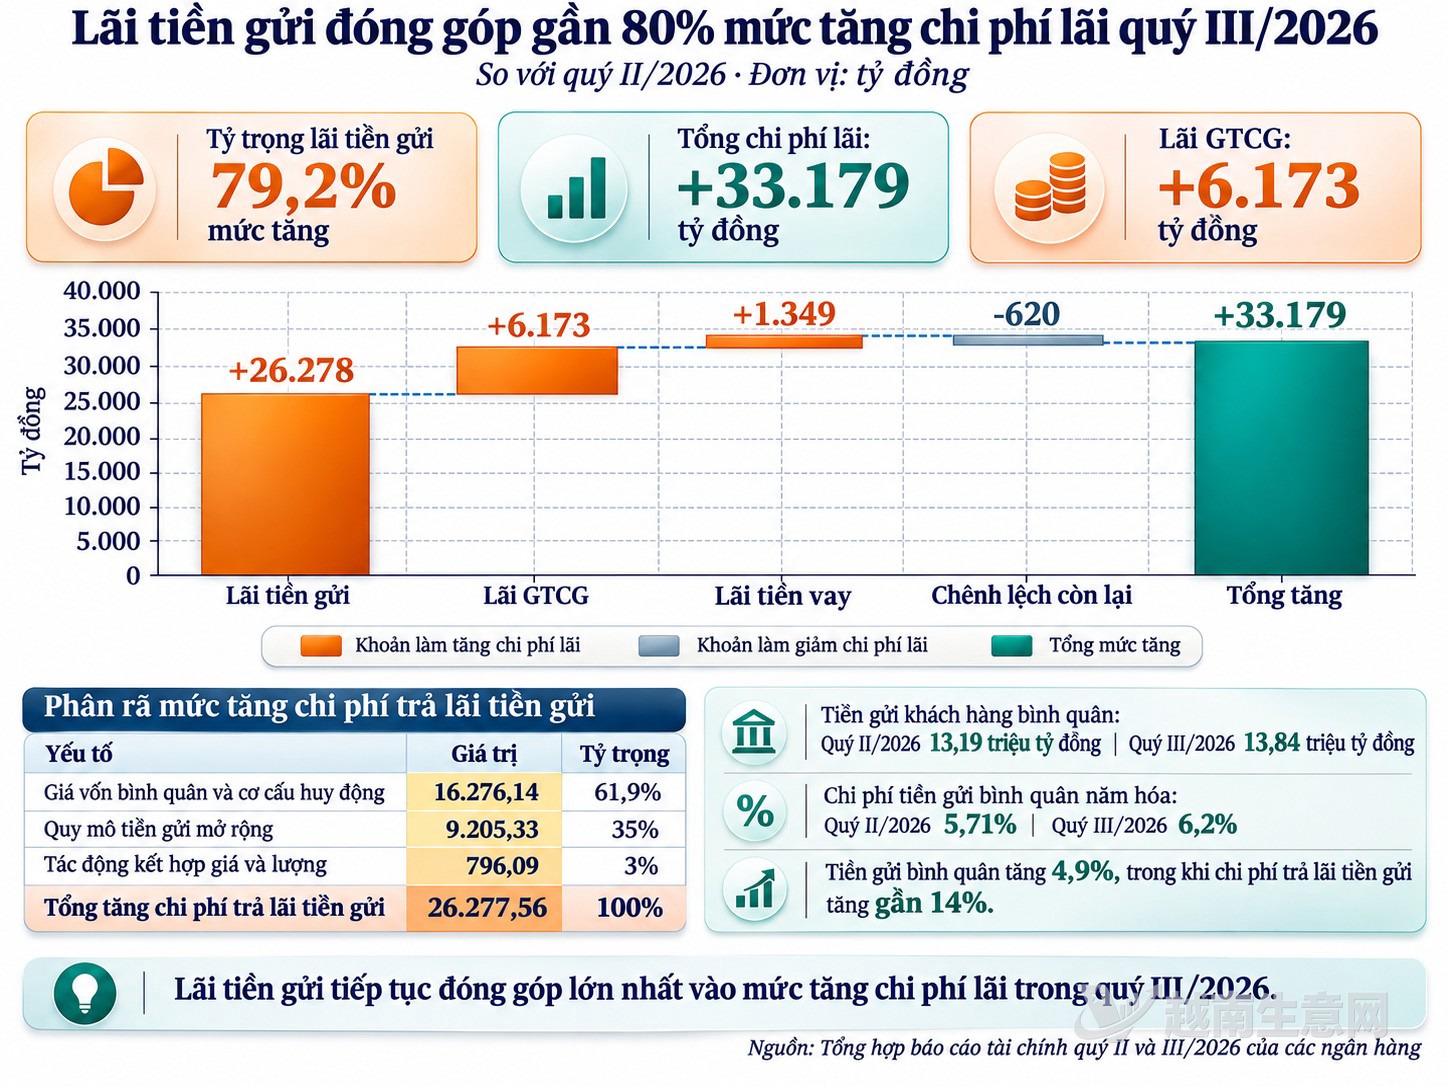
2026年第三季度,存款利息支出佔28家銀行利息支出增量的近八成。(越南生意網)
存款利息支出增加的26.277萬億越南盾中,約16.276萬億越南盾與平均資金價格上升有關,約9.205萬億越南盾與存款規模擴大有關。客戶存款的年化平均資金成本由5.71%升至6.2%。通過發行有價證券籌集資金的成本也在上升:該渠道資金規模環比增長約12.4%,利息支出增長19.1%。
越南統計局數據顯示,截至2026年9月28日,全社會信貸餘額較2025年底增長10.89%,金融機構吸收資金增長9.78%。兩者增速差較6月底收窄,但信貸仍增長更快。越南國家銀行數據顯示,截至9月20日,新發生交易的平均存款利率為年化6.38%,比2025年底高1.15個百分點。
第三季度,28家銀行中有26家的資金成本上升,資金成本中位數由第二季度的5.77%升至6.12%。各銀行的資金成本介於Vietcombank的3.31%和Bac A Bank的7.6%之間。不計息活期存款佔比最高的5家銀行,平均資金成本約為4.6%;佔比最低的5家銀行則為6.7%。
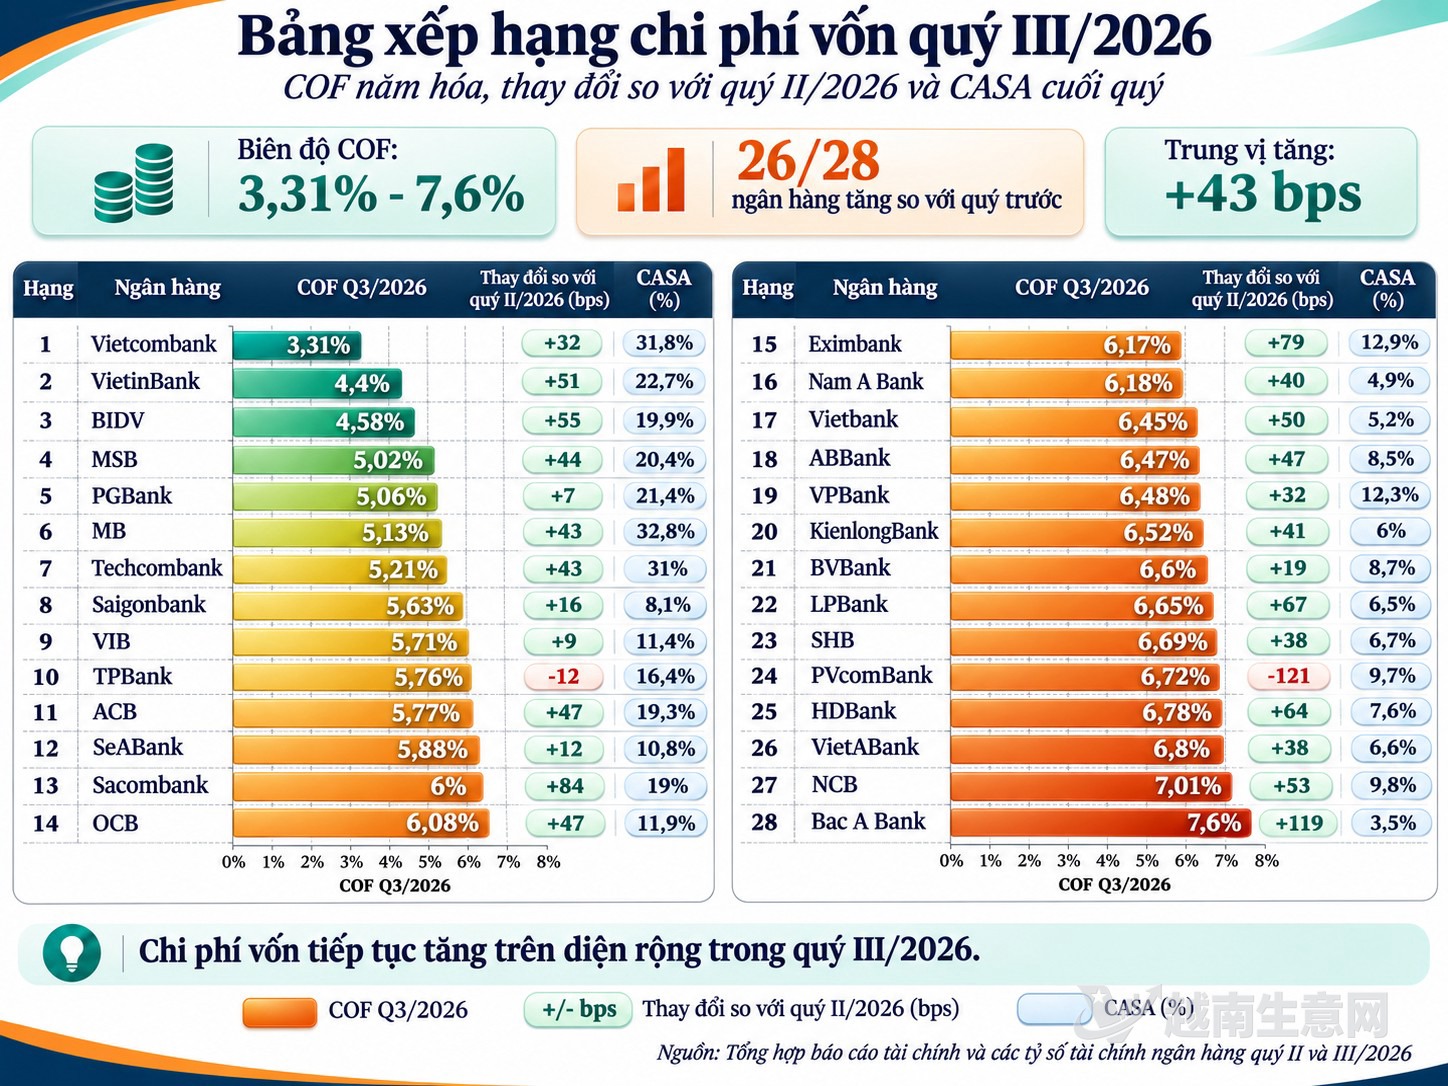
第三季度,28家銀行中有26家的資金成本上升,最高值約為最低值的2.3倍。(越南生意網)
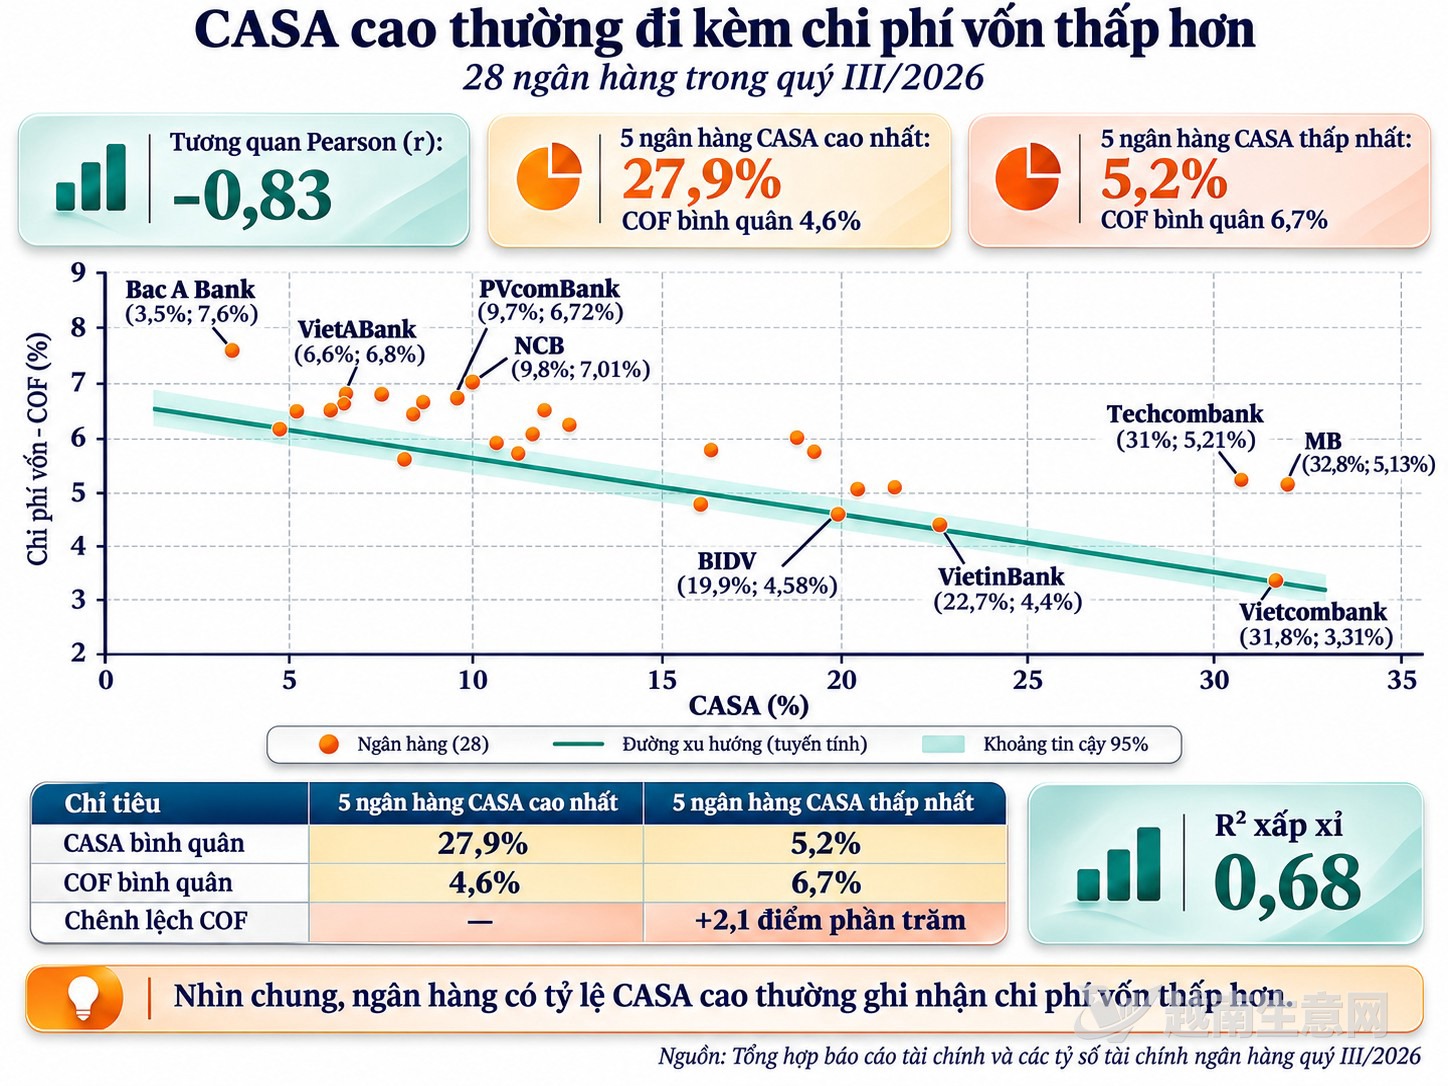
活期存款佔比最高與最低的兩組銀行,平均資金成本相差約2.1個百分點。(越南生意網)
進入10月後,部分銀行繼續調整存款利率,但全行業尚未出現一致的下降趨勢。由於此前吸收的定期存款和發行的有價證券仍在計息,即使新存款利率趨於穩定,銀行的平均資金成本也可能需要一段時間才會反映這一變化。
來源:越南生意網