EVN重组定位:从多环节参与转向保障电力系统
越南电力集团(EVN)虽仅持有全国近37%发电装机,却垄断输电并主导配电零售。随着电力市场改革和私人投资增加,专家建议EVN从多环节参与转向聚焦保障系统,并强化独立调度机构NSMO,以平衡竞争与能源安全。

越南电力集团(EVN)目前仅持有全系统近37%的发电装机容量,但在输电环节处于垄断地位,在配电和售电环节也近乎主导。经过近20年按照经济集团模式运营,EVN的资产和权益规模大幅扩张。
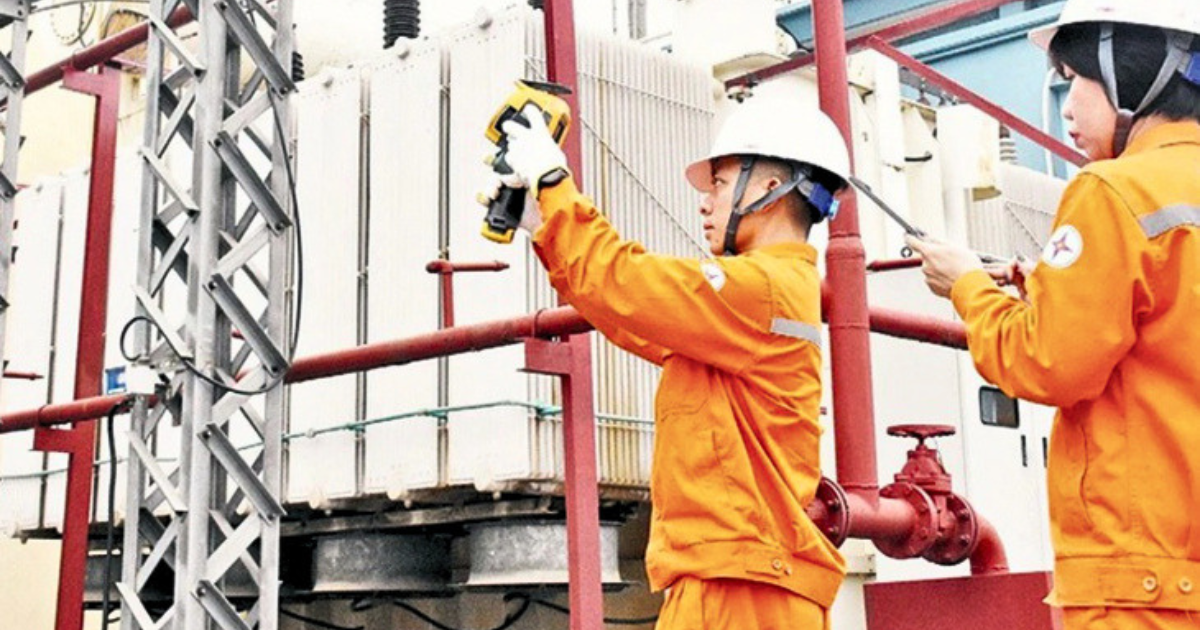
EVN重组与电力市场推进相关(越南生意网)
数据显示,EVN总资产从2007年的185.18万亿越南盾增至2025年的783.09万亿越南盾,增长约4.2倍;所有者权益从74.417万亿越南盾增至259.639万亿越南盾,增长近3.5倍。越南电力系统装机容量已达87,616兆瓦,居东盟第二,其中EVN持有32,298兆瓦,较2007年的9,844兆瓦增长近3.3倍。
EVN通过母公司—成员公司模式,覆盖发电、输电、配电、系统调度、电力买卖和辅助服务等全供应链。在发电环节,EVN几乎全资持有各发电总公司和守德热电公司,并运营山罗、和平、宣光、治安、亚利、Huội Quảng - Bản Chát、Sê San等7座战略性多功能水电站;太平、永新4和广泽热电厂为附属核算。EVN还全资持有国家输电总公司(EVNNPT)及5家电力总公司,并持有东方电气设备总公司47%股份。2021-2025年,EVN投资总额达492.483万亿越南盾,开工7个发电项目和222个输电项目。
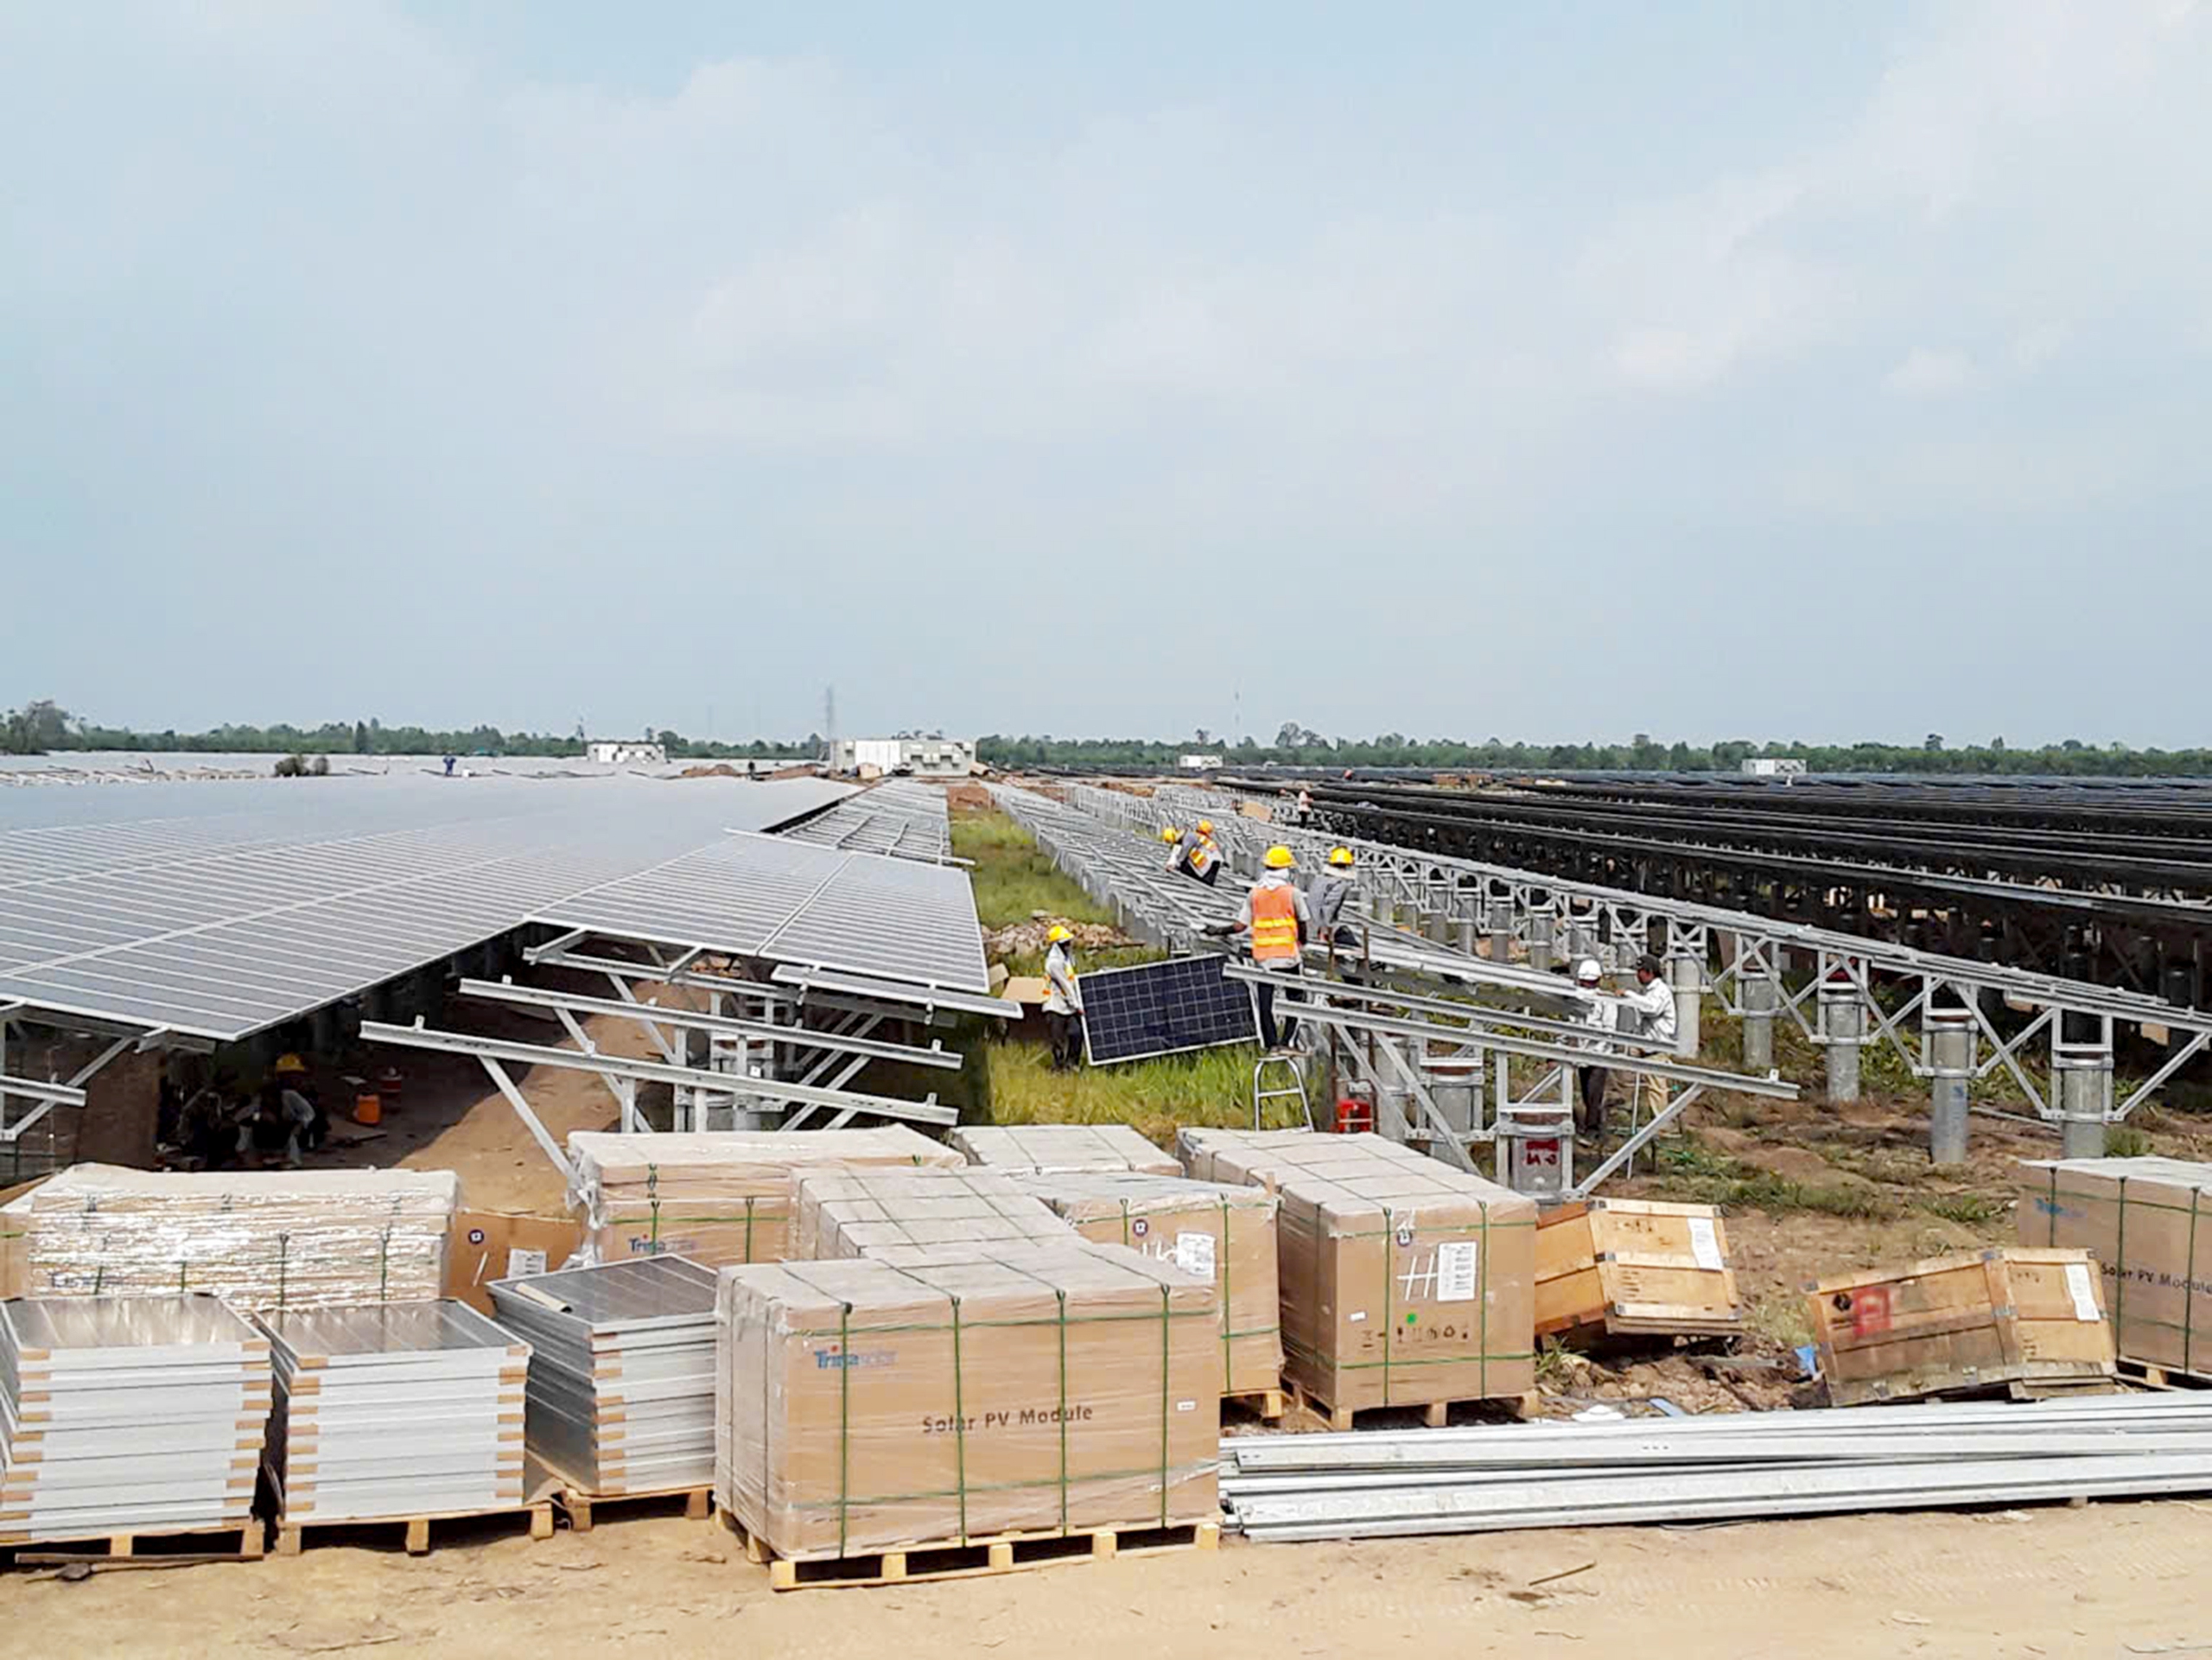
多方主体和私人投资者参与,对EVN角色定位提出新要求(越南生意网)
然而,越南电力市场结构正发生深刻变化:两位数增长要求不仅保障供电,还需推动能源转型,并吸引私人投资者参与。直接购电协议(DPPA)、屋顶光伏、储能、LNG项目、核电、需求响应(DR)以及竞争性电力市场发展等新机制,对系统运营提出更高要求。越南能源杂志科学委员会专家认为,问题不在于保留或拆分EVN,而在于重新定位其在电力行业新结构中的角色。
专家建议,应继续发挥EVN在战略能源基础设施投资和运营中的作用,但需从“参与多个环节”逐步转向聚焦“保障系统”。同时,应巩固国家电力系统与市场运营公司(NSMO)的独立地位,提高透明度和客观性以吸引投资,并完善DPPA、辅助服务、零售电力市场等机制,区分商业与公益任务。
越南工贸部认为,竞争性电力市场运行14年来,重组进展缓慢且未完全依规落实。在第八次电力规划修订项目推进迟缓的背景下,工贸部担忧缺乏法律工具管理核心基础设施以保障供电。该部认为,拆分EVNNPT是发展竞争性电力市场和战略输电基础设施的必要条件。专家则提出,需回答EVN重组后能否更好履行核心企业职能、市场是否更透明、社会资源能否更有效动员等问题。
来源:越南生意经