EVN重組定位:從多環節參與轉向保障電力系統
越南電力集團(EVN)雖僅持有全國近37%發電裝機,卻壟斷輸電並主導配電零售。隨著電力市場改革和私人投資增加,專家建議EVN從多環節參與轉向聚焦保障系統,並強化獨立調度機構NSMO,以平衡競爭與能源安全。

越南電力集團(EVN)目前僅持有全系統近37%的發電裝機容量,但在輸電環節處於壟斷地位,在配電和售電環節也近乎主導。經過近20年按照經濟集團模式運營,EVN的資產和權益規模大幅擴張。
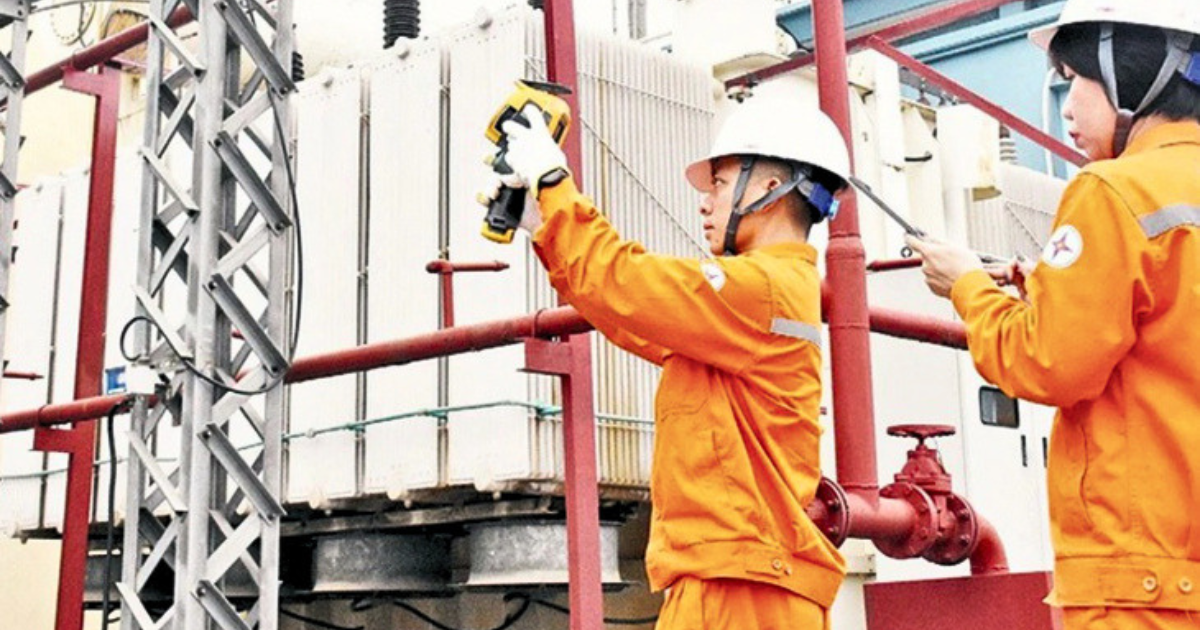
EVN重組與電力市場推進相關(越南生意網)
數據顯示,EVN總資產從2007年的185.18萬億越南盾增至2025年的783.09萬億越南盾,增長約4.2倍;所有者權益從74.417萬億越南盾增至259.639萬億越南盾,增長近3.5倍。越南電力系統裝機容量已達87,616兆瓦,居東盟第二,其中EVN持有32,298兆瓦,較2007年的9,844兆瓦增長近3.3倍。
EVN通過母公司—成員公司模式,覆蓋發電、輸電、配電、系統調度、電力買賣和輔助服務等全供應鏈。在發電環節,EVN幾乎全資持有各發電總公司和守德熱電公司,並運營山羅、和平、宣光、治安、亞利、Huội Quảng - Bản Chát、Sê San等7座戰略性多功能水電站;太平、永新4和廣澤熱電廠為附屬核算。EVN還全資持有國家輸電總公司(EVNNPT)及5家電力總公司,並持有東方電氣設備總公司47%股份。2021-2025年,EVN投資總額達492.483萬億越南盾,開工7個發電項目和222個輸電項目。
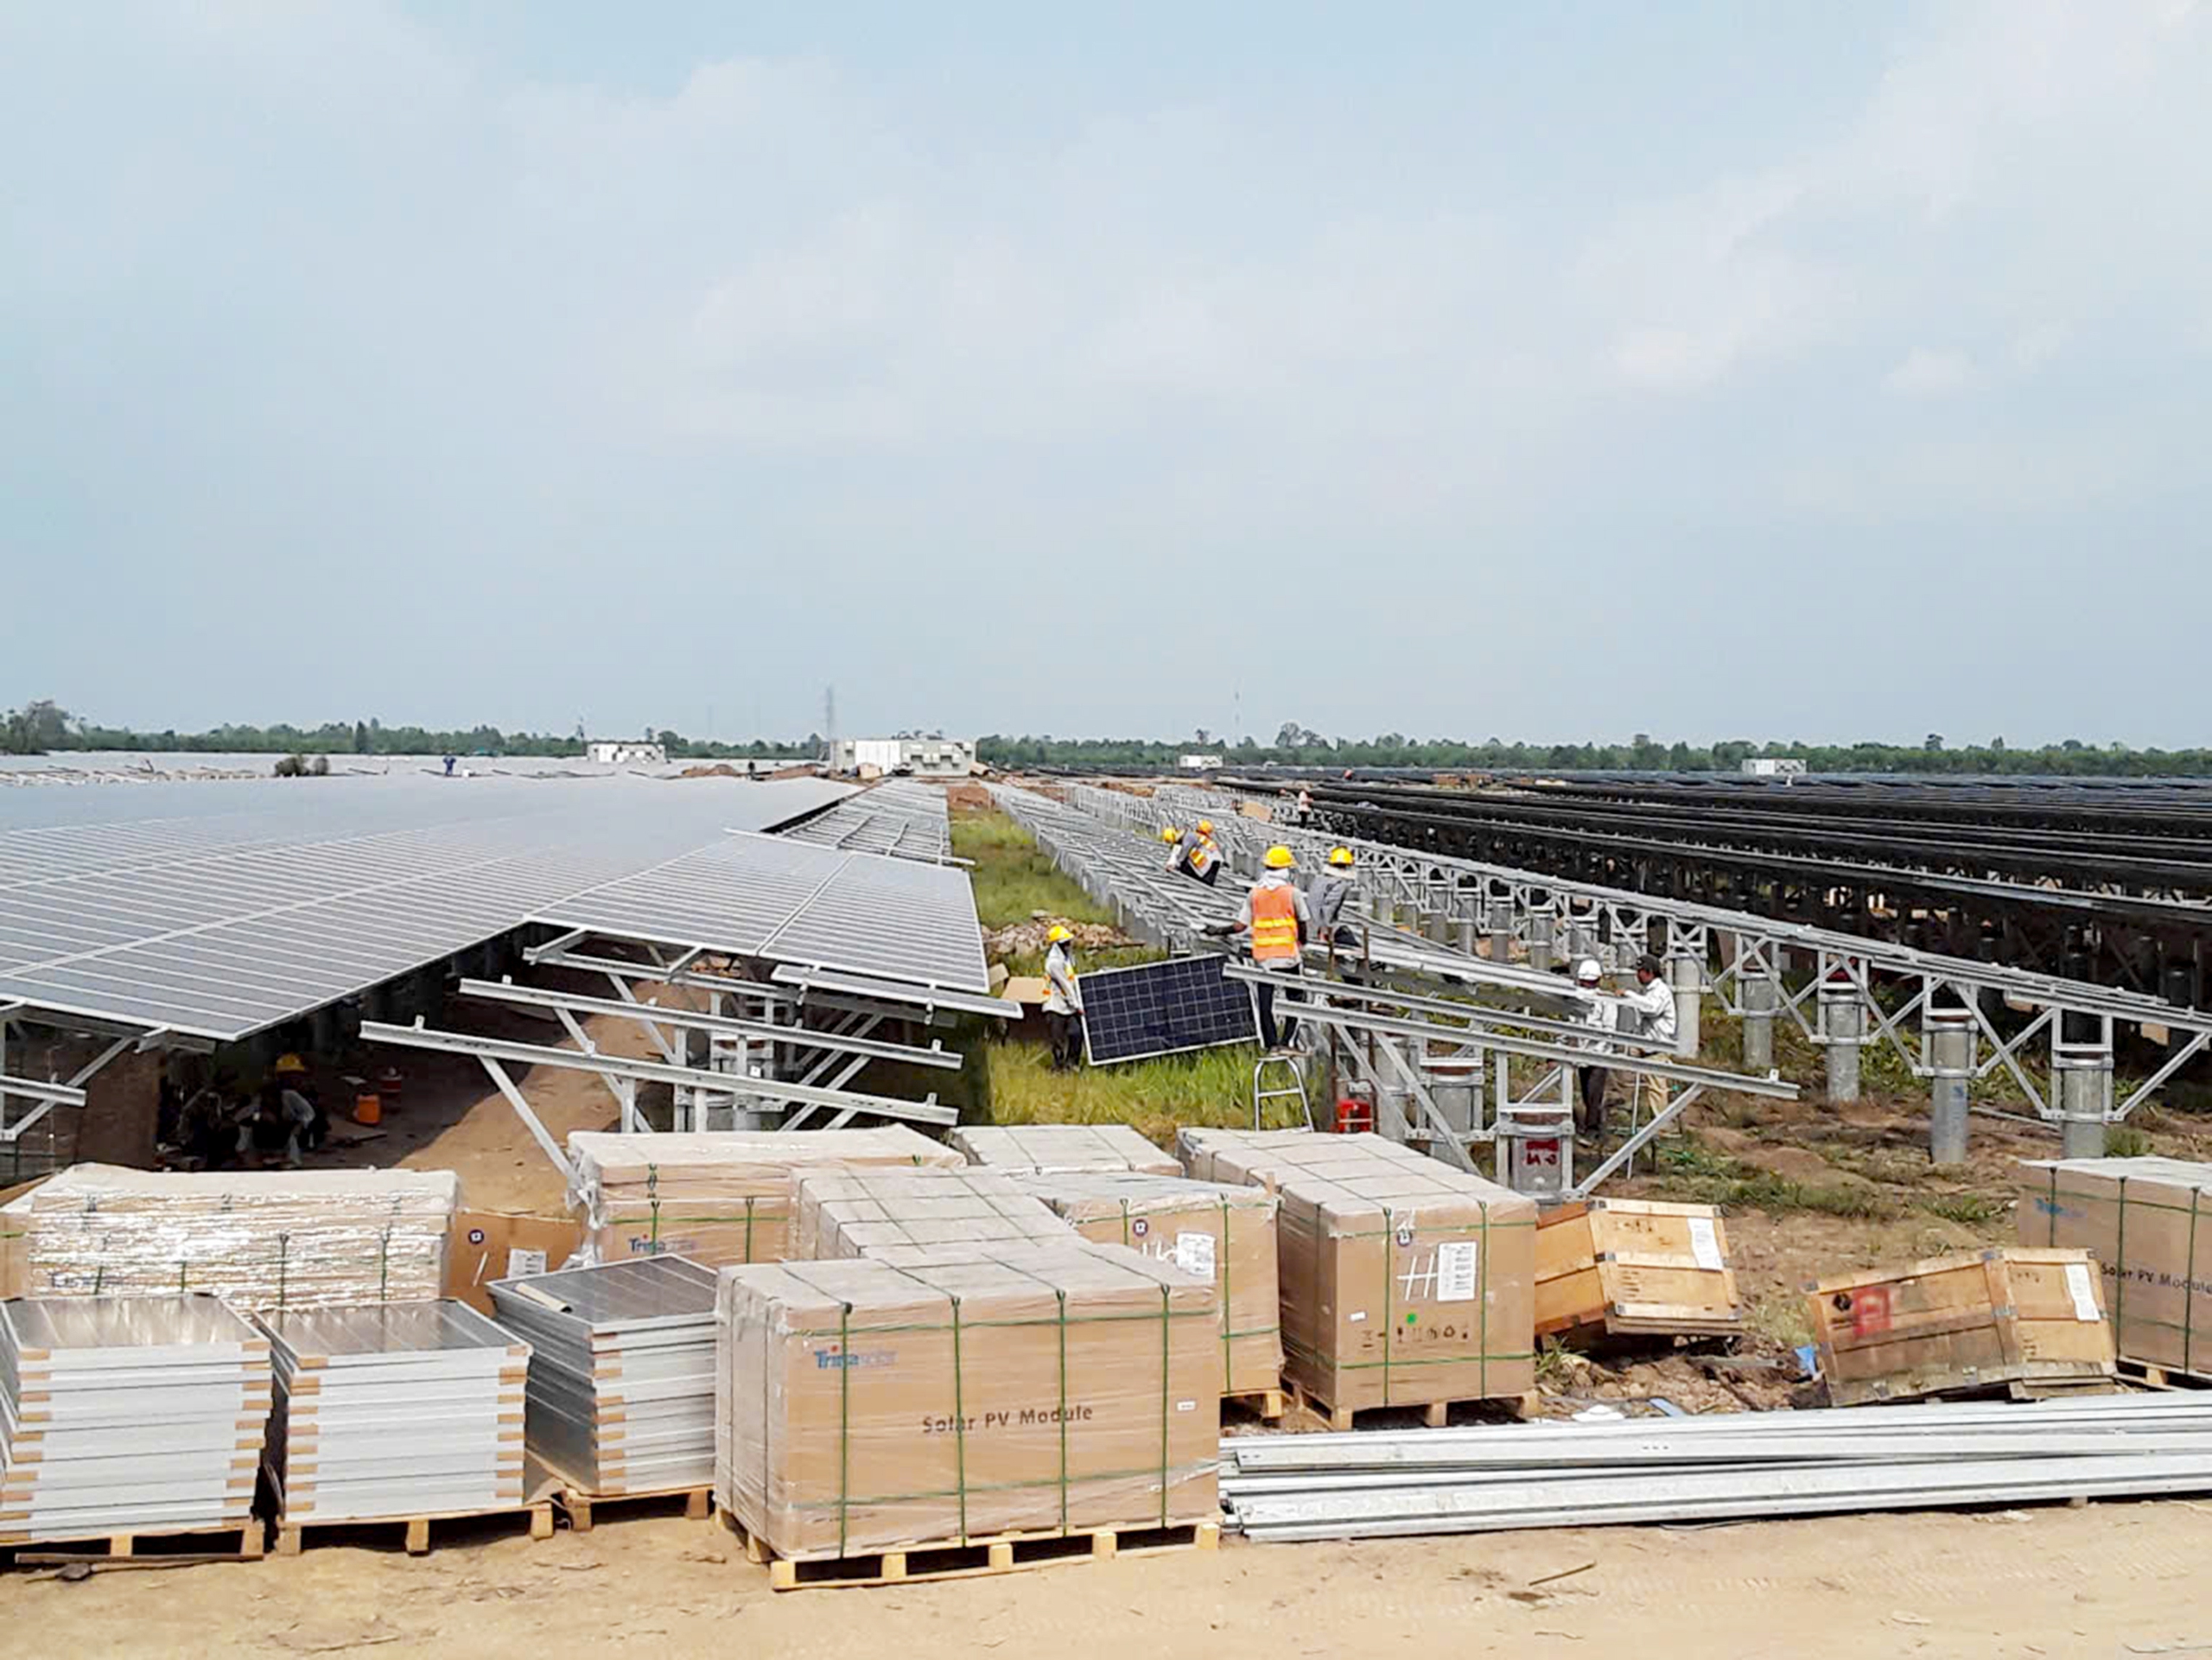
多方主體和私人投資者參與,對EVN角色定位提出新要求(越南生意網)
然而,越南電力市場結構正發生深刻變化:兩位數增長要求不僅保障供電,還需推動能源轉型,並吸引私人投資者參與。直接購電協議(DPPA)、屋頂光伏、儲能、LNG項目、核電、需求響應(DR)以及競爭性電力市場發展等新機制,對系統運營提出更高要求。越南能源雜誌科學委員會專家認為,問題不在於保留或拆分EVN,而在於重新定位其在電力行業新結構中的角色。
專家建議,應繼續發揮EVN在戰略能源基礎設施投資和運營中的作用,但需從“參與多個環節”逐步轉向聚焦“保障系統”。同時,應鞏固國家電力系統與市場運營公司(NSMO)的獨立地位,提高透明度和客觀性以吸引投資,並完善DPPA、輔助服務、零售電力市場等機制,區分商業與公益任務。
越南工貿部認為,競爭性電力市場運行14年來,重組進展緩慢且未完全依規落實。在第八次電力規劃修訂項目推進遲緩的背景下,工貿部擔憂缺乏法律工具管理核心基礎設施以保障供電。該部認為,拆分EVNNPT是發展競爭性電力市場和戰略輸電基礎設施的必要條件。專家則提出,需回答EVN重組後能否更好履行核心企業職能、市場是否更透明、社會資源能否更有效動員等問題。
來源:越南生意經