AI重塑越南保险业成本与运营逻辑
越南保险企业正把AI从技术话题转为成本与效率工具,应用于定费、风险评估和理赔处理。VietinBank保险(VBI)称,AI/OCR上线后客户申报时间减少80%,健康险理赔处理时间减少56%,车险理赔时间减少20%,但复杂业务仍需人工介入。

越南保险业正把人工智能(AI)从单纯的技术话题,转变为影响成本结构和经营效率的经济命题。在已应用AI的保险公司中,技术覆盖从定费、风险评估到理赔受理与处理等多个环节,企业不仅获得提升效率的工具,也面临重新分配资源和改善客户服务的机会。
VietinBank保险(Bảo hiểm VietinBank,VBI)副总经理阮文参(Nguyễn Văn Sâm)表示,重复性高、依赖数据和规则的业务是最早适合应用AI的领域,车险和健康险是典型例子,因为客户量和档案量大,且许多环节可以数字化。在车险中,AI可依据事故车辆图片识别损失程度、发现异常迹象并提出赔付建议;在健康险中,技术可分析理赔历史和医疗档案,识别需要关注的案件。
在VBI,AI/OCR已接入数字生态,帮助客户更方便地申报和提交理赔材料,同时减少受理和处理环节的人工操作。实际运行数据显示,客户在MyVBI应用上的申报时间减少80%,理赔人员处理门诊健康险档案的时间减少56%,车险理赔档案的处理时间减少20%。这些数字表明,AI的价值不只是自动化某个环节,更在于让企业用同样的资源处理更多工作,从而把人力留给需要经验和专业判断的复杂案件。
不过,VBI代表认为,保险数字化并不意味着取代人的角色。对于财产险、工程险或海运险等复杂、高价值业务,AI更适合扮演专家辅助工具。企业按复杂程度和风险对档案分类:信息完整的简单档案可由系统在适当环节自动处理,有异常迹象的档案转入深入核查,而重大、复杂的损失仍需专家直接评估。
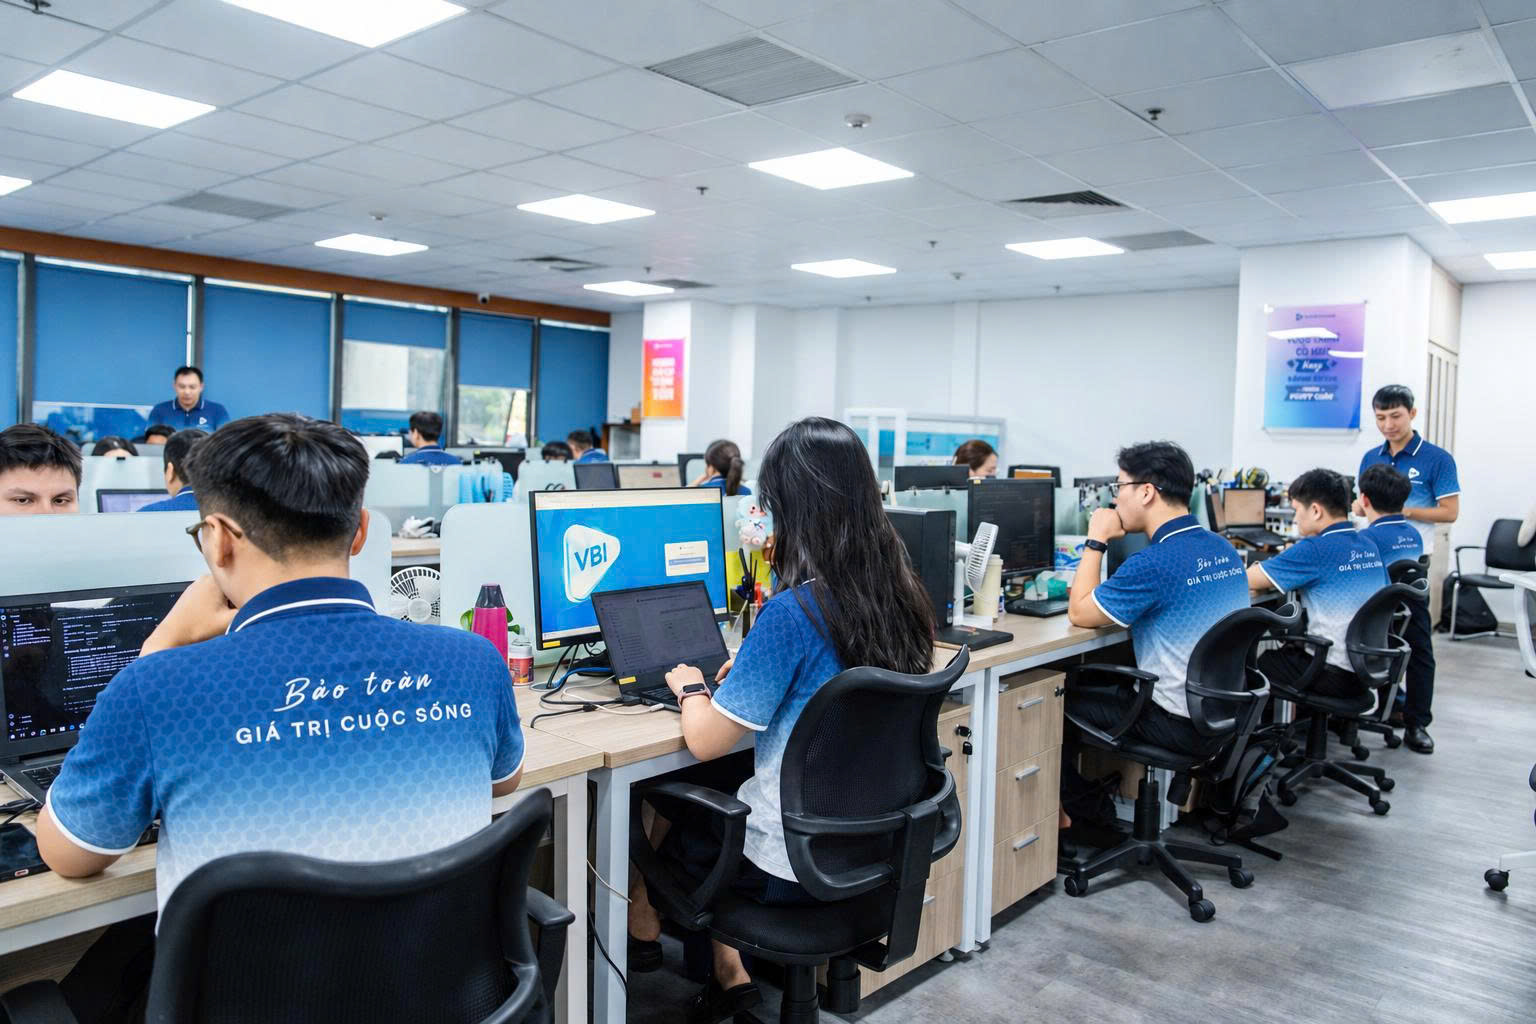
AI处理可自动化的环节,人工在客户真正需要时介入(越南生意网)
AI也在重新定义保险公司的成本和经营效率问题。当自动化优化资源后,企业可以提高生产率,而不必单纯依靠价格竞争来扩大客户群。阮文参认为,价格是重要因素,但不是决定客户是否购买保险的核心因素;当客户尚未识别风险、也不理解保险如何保护自己时,即使费率更低也未必能创造需求。因此,保险公司的课题不只是让产品价格有竞争力,更重要的是帮助客户回答三个问题:面临什么风险、风险发生时什么会受影响、保险如何防范该风险。
信誉与客户保障能力是保险公司提升竞争力的先决条件(越南生意网)
在VBI,这一方向被纳入更广的策略,包括改进产品、提升投保便利性,并在风险识别、评估、应对和损失理赔处理中与客户同行。在AI逐步改变保险业成本结构和运营方式的背景下,竞争优势不仅取决于企业多快应用技术,更取决于能否把技术、数据和人力结合起来,提高效率、改善风险管理,并为客户带来实质性的保障价值。
来源:越南生意经