AI重塑越南保險業成本與運營邏輯
越南保險企業正把AI從技術話題轉為成本與效率工具,應用於定費、風險評估和理賠處理。VietinBank保險(VBI)稱,AI/OCR上線後客戶申報時間減少80%,健康險理賠處理時間減少56%,車險理賠時間減少20%,但複雜業務仍需人工介入。

越南保險業正把人工智能(AI)從單純的技術話題,轉變為影響成本結構和經營效率的經濟命題。在已應用AI的保險公司中,技術覆蓋從定費、風險評估到理賠受理與處理等多個環節,企業不僅獲得提升效率的工具,也面臨重新分配資源和改善客戶服務的機會。
VietinBank保險(Bảo hiểm VietinBank,VBI)副總經理阮文參(Nguyễn Văn Sâm)表示,重複性高、依賴數據和規則的業務是最早適合應用AI的領域,車險和健康險是典型例子,因為客戶量和檔案量大,且許多環節可以數字化。在車險中,AI可依據事故車輛圖片識別損失程度、發現異常跡象並提出賠付建議;在健康險中,技術可分析理賠歷史和醫療檔案,識別需要關注的案件。
在VBI,AI/OCR已接入數字生態,幫助客戶更方便地申報和提交理賠材料,同時減少受理和處理環節的人工操作。實際運行數據顯示,客戶在MyVBI應用上的申報時間減少80%,理賠人員處理門診健康險檔案的時間減少56%,車險理賠檔案的處理時間減少20%。這些數字表明,AI的價值不只是自動化某個環節,更在於讓企業用同樣的資源處理更多工作,從而把人力留給需要經驗和專業判斷的複雜案件。
不過,VBI代表認為,保險數字化並不意味著取代人的角色。對於財產險、工程險或海運險等複雜、高價值業務,AI更適合扮演專家輔助工具。企業按複雜程度和風險對檔案分類:信息完整的簡單檔案可由系統在適當環節自動處理,有異常跡象的檔案轉入深入核查,而重大、複雜的損失仍需專家直接評估。
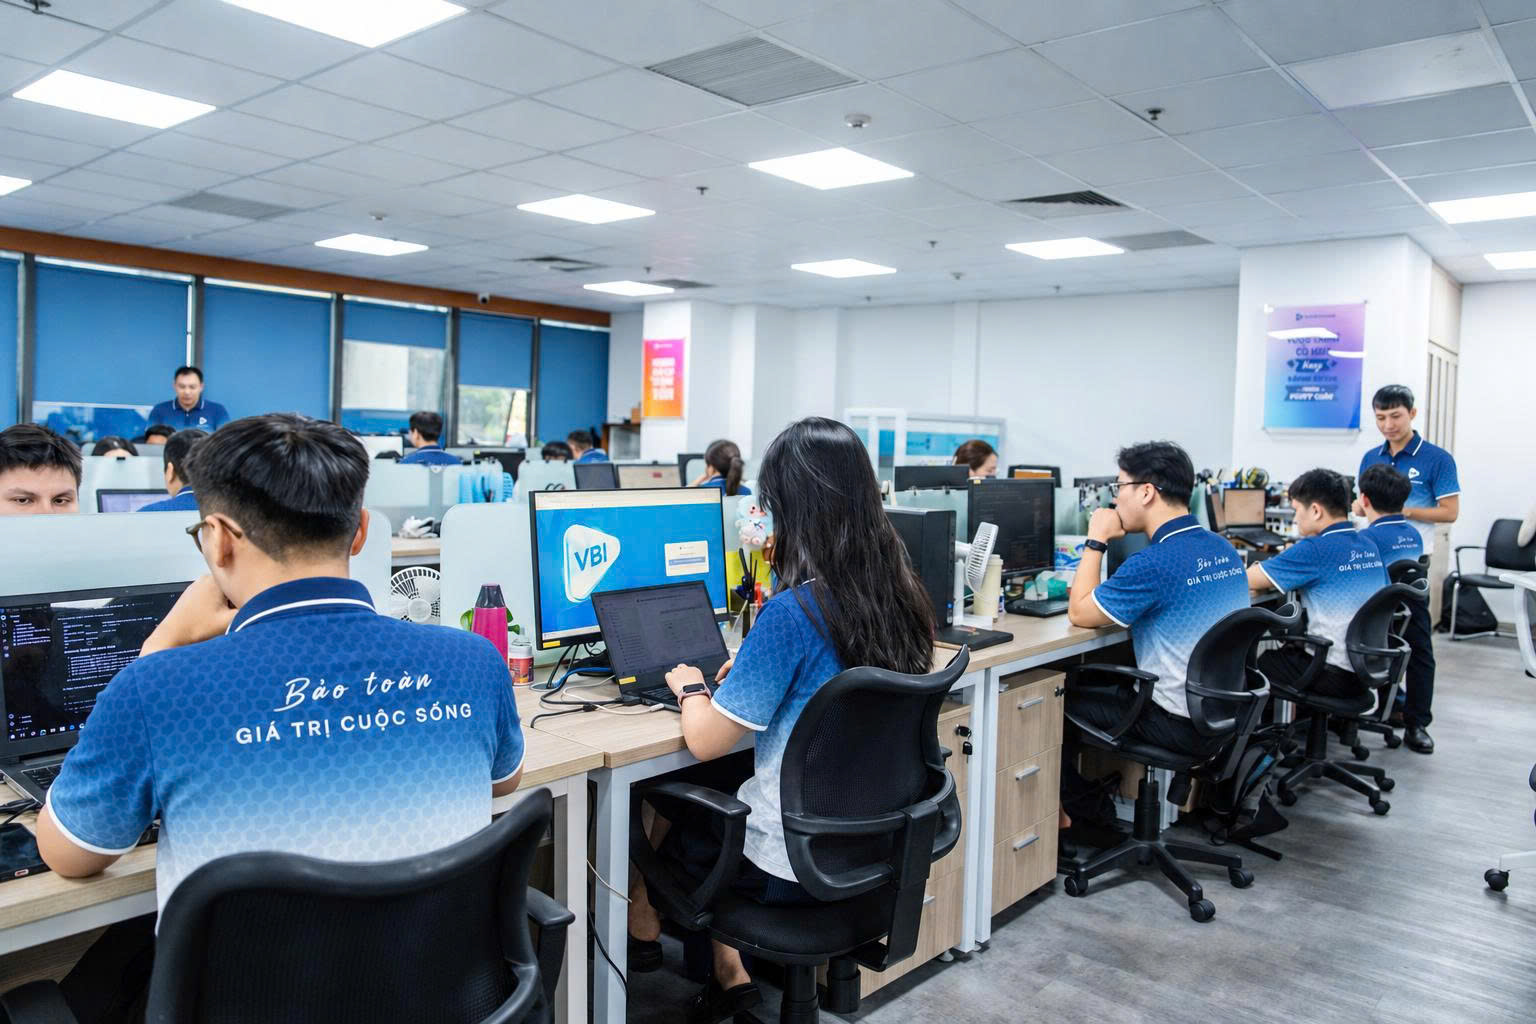
AI處理可自動化的環節,人工在客戶真正需要時介入(越南生意網)
AI也在重新定義保險公司的成本和經營效率問題。當自動化優化資源後,企業可以提高生產率,而不必單純依靠價格競爭來擴大客戶群。阮文參認為,價格是重要因素,但不是決定客戶是否購買保險的核心因素;當客戶尚未識別風險、也不理解保險如何保護自己時,即使費率更低也未必能創造需求。因此,保險公司的課題不只是讓產品價格有競爭力,更重要的是幫助客戶回答三個問題:面臨什麼風險、風險發生時什麼會受影響、保險如何防範該風險。
信譽與客戶保障能力是保險公司提升競爭力的先決條件(越南生意網)
在VBI,這一方向被納入更廣的策略,包括改進產品、提升投保便利性,並在風險識別、評估、應對和損失理賠處理中與客戶同行。在AI逐步改變保險業成本結構和運營方式的背景下,競爭優勢不僅取決於企業多快應用技術,更取決於能否把技術、數據和人力結合起來,提高效率、改善風險管理,併為客戶帶來實質性的保障價值。
來源:越南生意經