越南拟对闲置土地征收0.2%税率
越南财政部在修订《企业所得税法》《非农业土地使用税法》和《个人所得税法》的草案中,提议对荒废、未投入使用或延迟投入使用的土地征收0.2%的税率,且不按限额计算。该税率与现行非法占用土地税率持平,约为住宅用地限额内0.03%税率的近7倍。具体认定标准将参照土地法,目前尚待相关部门出台指导细则。

越南财政部在修订《企业所得税法》《非农业土地使用税法》和《个人所得税法》若干条款的草案中,提议对荒废、未投入使用或延迟投入使用的土地征收0.2%的税率,且不按限额计算。该提议旨在具体落实越共中央第21号决议关于提高土地资源使用效率、逐步处理土地荒废和浪费问题的要求,力争到2030年克服这一状况。
越南财政部提议对荒废土地征收0.2%税率(越南生意网)
根据草案,该税率与现行非农业土地使用税法中针对非法占用土地适用的0.2%税率持平,约为住宅用地限额内0.03%税率的近7倍。现行政策对住宅用地采用累进税率:限额内面积税率为0.03%,超出限额但不超过3倍的部分为0.07%,超过3倍的部分为0.15%。生产经营用非农业用地税率为0.03%,使用不当或未按规定使用的土地税率为0.15%,非法占用土地税率为0.2%。
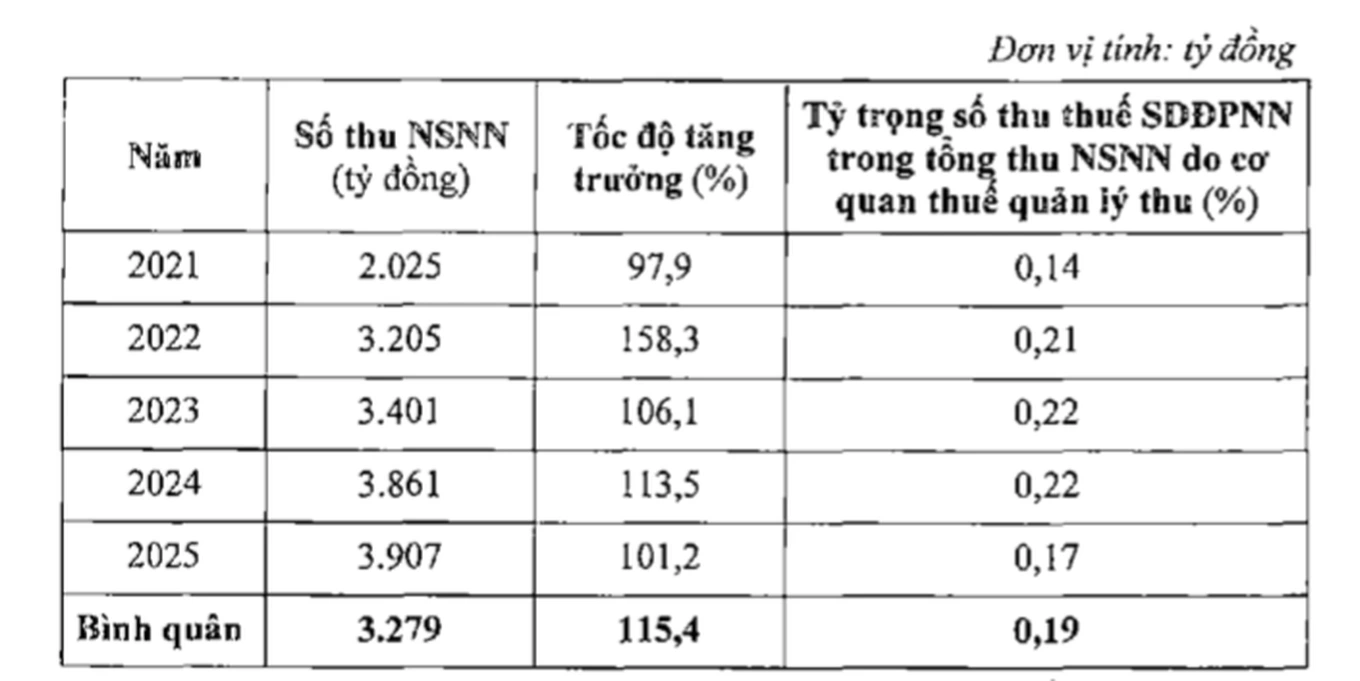
非农业土地使用税收入情况(越南生意网)
越南财政部税务、费用与收费政策司副司长张伯俊在2026年第三季度例行新闻发布会上表示,对荒废、延迟投入使用土地适用更高税率是为了具体化政策修订过程中提出的要求。关于认定荒废、延迟或未投入使用的土地的依据,张伯俊称这是政策制定过程中经过深入讨论的问题。政府已责成农业与环境部在土地法律体系中明确相关概念和标准,作为适用政策的依据。因此,草案规定参照土地法,具体认定将依照土地法规定执行。
越南财政部税务、费用与收费政策司副司长张伯俊(越南生意网)
越南财政部将与农业与环境部配合,制定关于荒废、延迟投入使用土地认定标准和依据的规定,以便在实际中适用。张伯俊表示:“当有实施指导时,将有一套标准和依据来认定荒废、未使用土地,作为适用税收政策的基础。”
此外,在新闻发布会上,税务局副局长黎龙还提到,许多人意外发现仍欠非农业土地使用税,甚至被处以滞纳金罚款,尽管已足额缴纳,甚至不少人多年前已出售土地、红本已过户,但仍通过电子税务应用eTax Mobile显示欠税。黎龙表示,主要原因在于各部门之间数据尚未充分互联互通。当房地产已转让但信息未更新至税务机关时,系统仍可能将原业主认定为纳税义务人。此外,纳税义务数据的更新和标准化存在延迟,导致部分已缴税者仍收到欠税或重复通知。
越南财政部副部长阮德志(越南生意网)
来源:越南生意经