越南擬對閒置土地徵收0.2%稅率
越南財政部在修訂《企業所得稅法》《非農業土地使用稅法》和《個人所得稅法》的草案中,提議對荒廢、未投入使用或延遲投入使用的土地徵收0.2%的稅率,且不按限額計算。該稅率與現行非法佔用土地稅率持平,約為住宅用地限額內0.03%稅率的近7倍。具體認定標準將參照土地法,目前尚待相關部門出臺指導細則。

越南財政部在修訂《企業所得稅法》《非農業土地使用稅法》和《個人所得稅法》若干條款的草案中,提議對荒廢、未投入使用或延遲投入使用的土地徵收0.2%的稅率,且不按限額計算。該提議旨在具體落實越共中央第21號決議關於提高土地資源使用效率、逐步處理土地荒廢和浪費問題的要求,力爭到2030年克服這一狀況。
越南財政部提議對荒廢土地徵收0.2%稅率(越南生意網)
根據草案,該稅率與現行非農業土地使用稅法中針對非法佔用土地適用的0.2%稅率持平,約為住宅用地限額內0.03%稅率的近7倍。現行政策對住宅用地採用累進稅率:限額內面積稅率為0.03%,超出限額但不超過3倍的部分為0.07%,超過3倍的部分為0.15%。生產經營用非農業用地稅率為0.03%,使用不當或未按規定使用的土地稅率為0.15%,非法佔用土地稅率為0.2%。
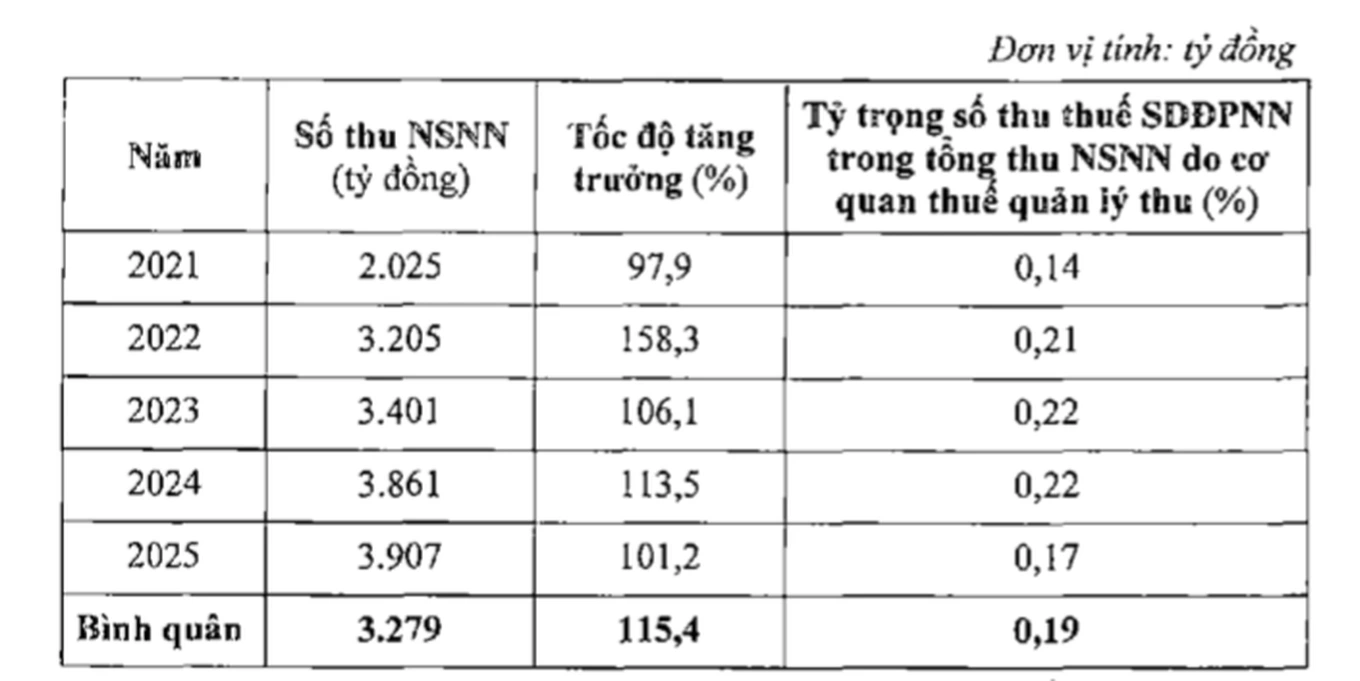
非農業土地使用稅收入情況(越南生意網)
越南財政部稅務、費用與收費政策司副司長張伯俊在2026年第三季度例行新聞發佈會上表示,對荒廢、延遲投入使用土地適用更高稅率是為了具體化政策修訂過程中提出的要求。關於認定荒廢、延遲或未投入使用的土地的依據,張伯俊稱這是政策制定過程中經過深入討論的問題。政府已責成農業與環境部在土地法律體系中明確相關概念和標準,作為適用政策的依據。因此,草案規定參照土地法,具體認定將依照土地法規定執行。
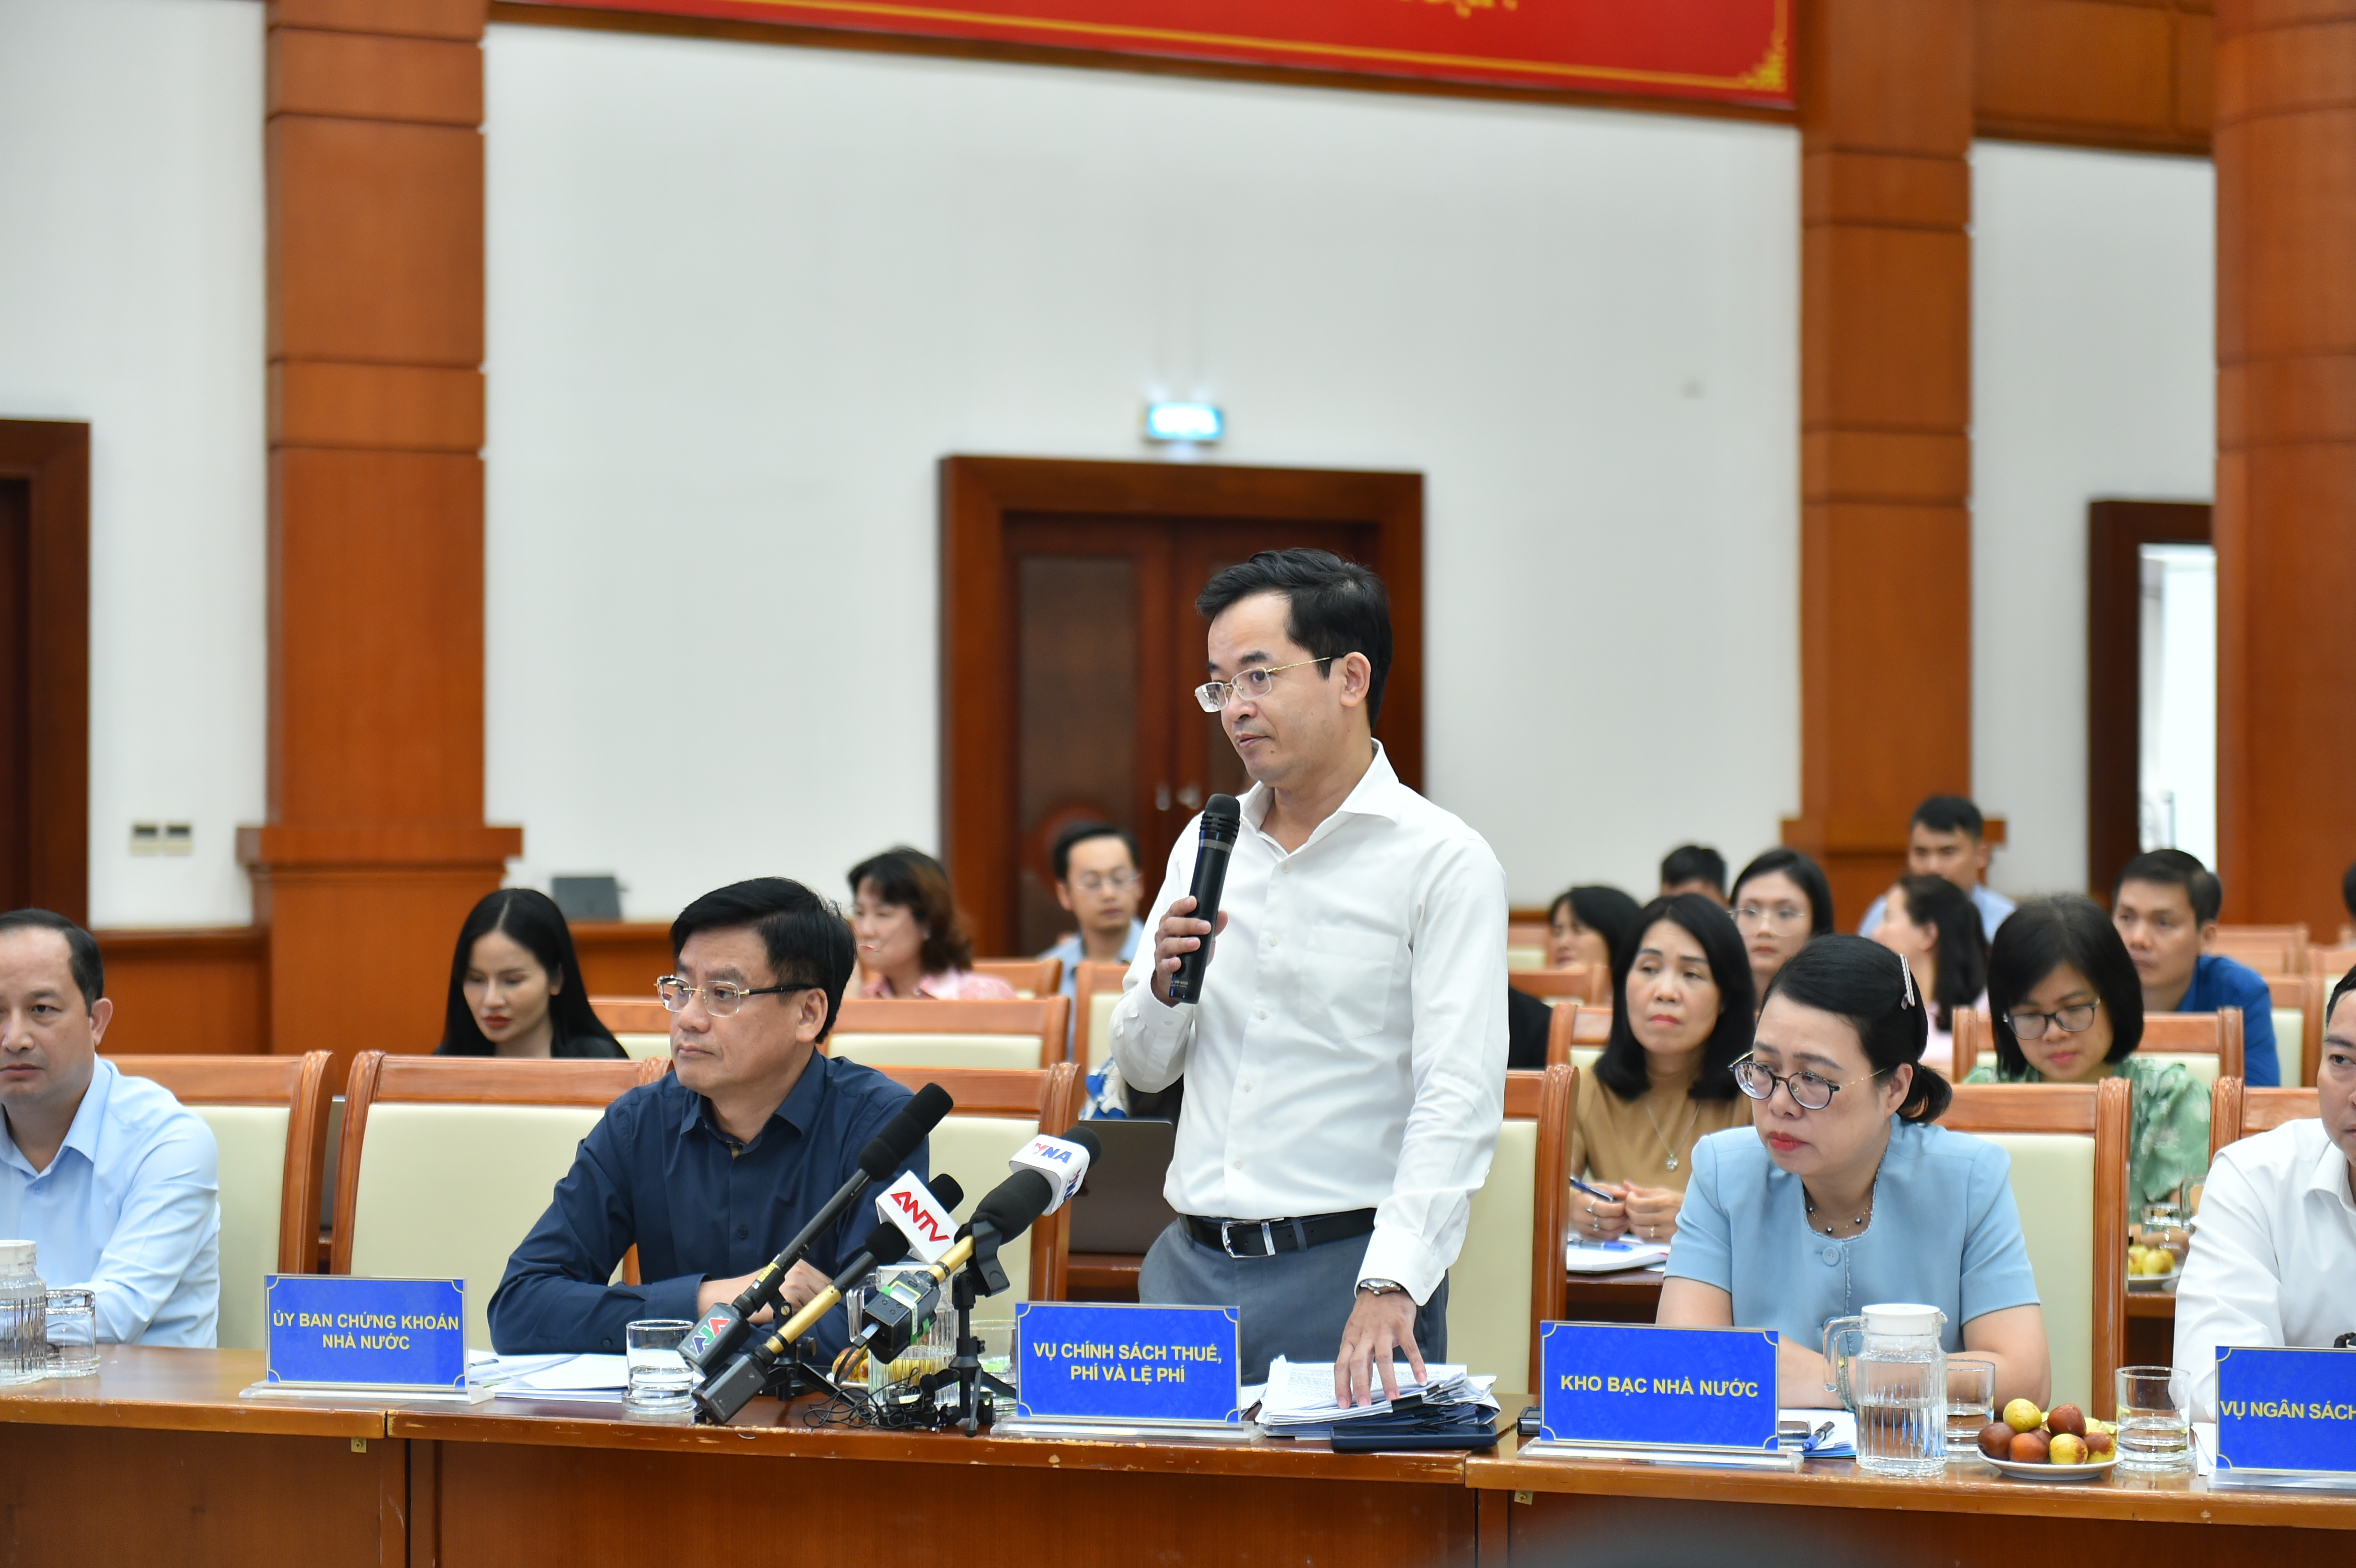
越南財政部稅務、費用與收費政策司副司長張伯俊(越南生意網)
越南財政部將與農業與環境部配合,制定關於荒廢、延遲投入使用土地認定標準和依據的規定,以便在實際中適用。張伯俊表示:“當有實施指導時,將有一套標準和依據來認定荒廢、未使用土地,作為適用稅收政策的基礎。”
此外,在新聞發佈會上,稅務局副局長黎龍還提到,許多人意外發現仍欠非農業土地使用稅,甚至被處以滯納金罰款,儘管已足額繳納,甚至不少人多年前已出售土地、紅本已過戶,但仍通過電子稅務應用eTax Mobile顯示欠稅。黎龍表示,主要原因在於各部門之間數據尚未充分互聯互通。當房地產已轉讓但信息未更新至稅務機關時,系統仍可能將原業主認定為納稅義務人。此外,納稅義務數據的更新和標準化存在延遲,導致部分已繳稅者仍收到欠稅或重複通知。
越南財政部副部長阮德志(越南生意網)
來源:越南生意經