越南明确唯一住房及土地转让免税三条件
越南税务部门11月6日发布文件,说明房地产转让、继承和赠与涉及的个人所得税免税情形。个人转让在越南的唯一住房或住宅用地,须同时满足仅持有一处、持有至少183天及全部转让三项条件。

越南税务部门(Cục Thuế)于2026年11月6日发布第8472/CT-QLNT号文件,说明房地产转让、继承和赠与涉及的个人所得税免税规定,并明确转让在越南的唯一住房或住宅用地须满足的条件。相关规定依据第253/2026/NĐ-CP号法令第18条和第19条。
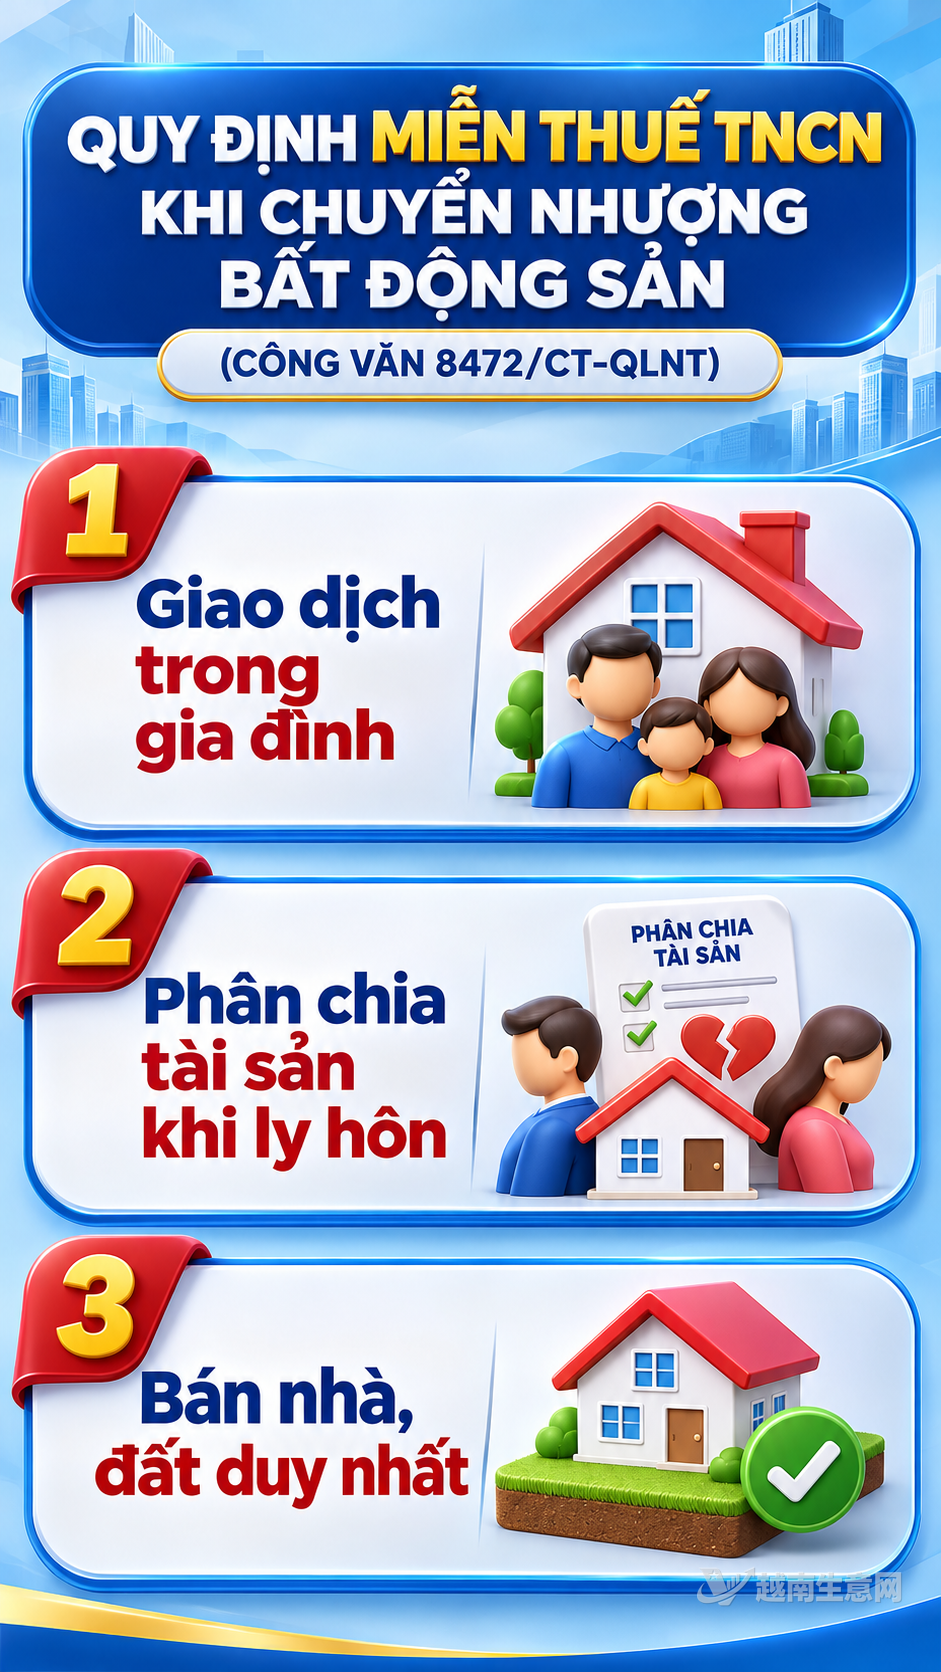
房地产交易个人所得税免税情形示意图。(越南生意网)
文件列出的免税情形包括夫妻之间、父母与子女之间、祖父母与孙子女之间及亲兄弟姐妹之间的房地产交易;养父母与养子女、公婆或岳父母与儿媳或女婿之间的交易也在范围内,其中包括配偶已去世的情况。符合房地产经营法律规定的未来形成住房和建筑物亦可适用相关家庭成员交易的免税规定。离婚时依夫妻协议或法院裁决分割住房及其他房地产产生的收入,也可免征个人所得税。
个人转让在越南的唯一住房、住宅用地使用权及地上附着资产,可按规定申请免税,但转让未来形成的住房或建筑物不适用这一情形。税务部门指出,转让人须同时符合三项条件:交易时仅拥有一处住房所有权或一宗住宅用地使用权;截至转让时已持有该权利至少183天;转让的是整套住房或全部住宅用地使用权。
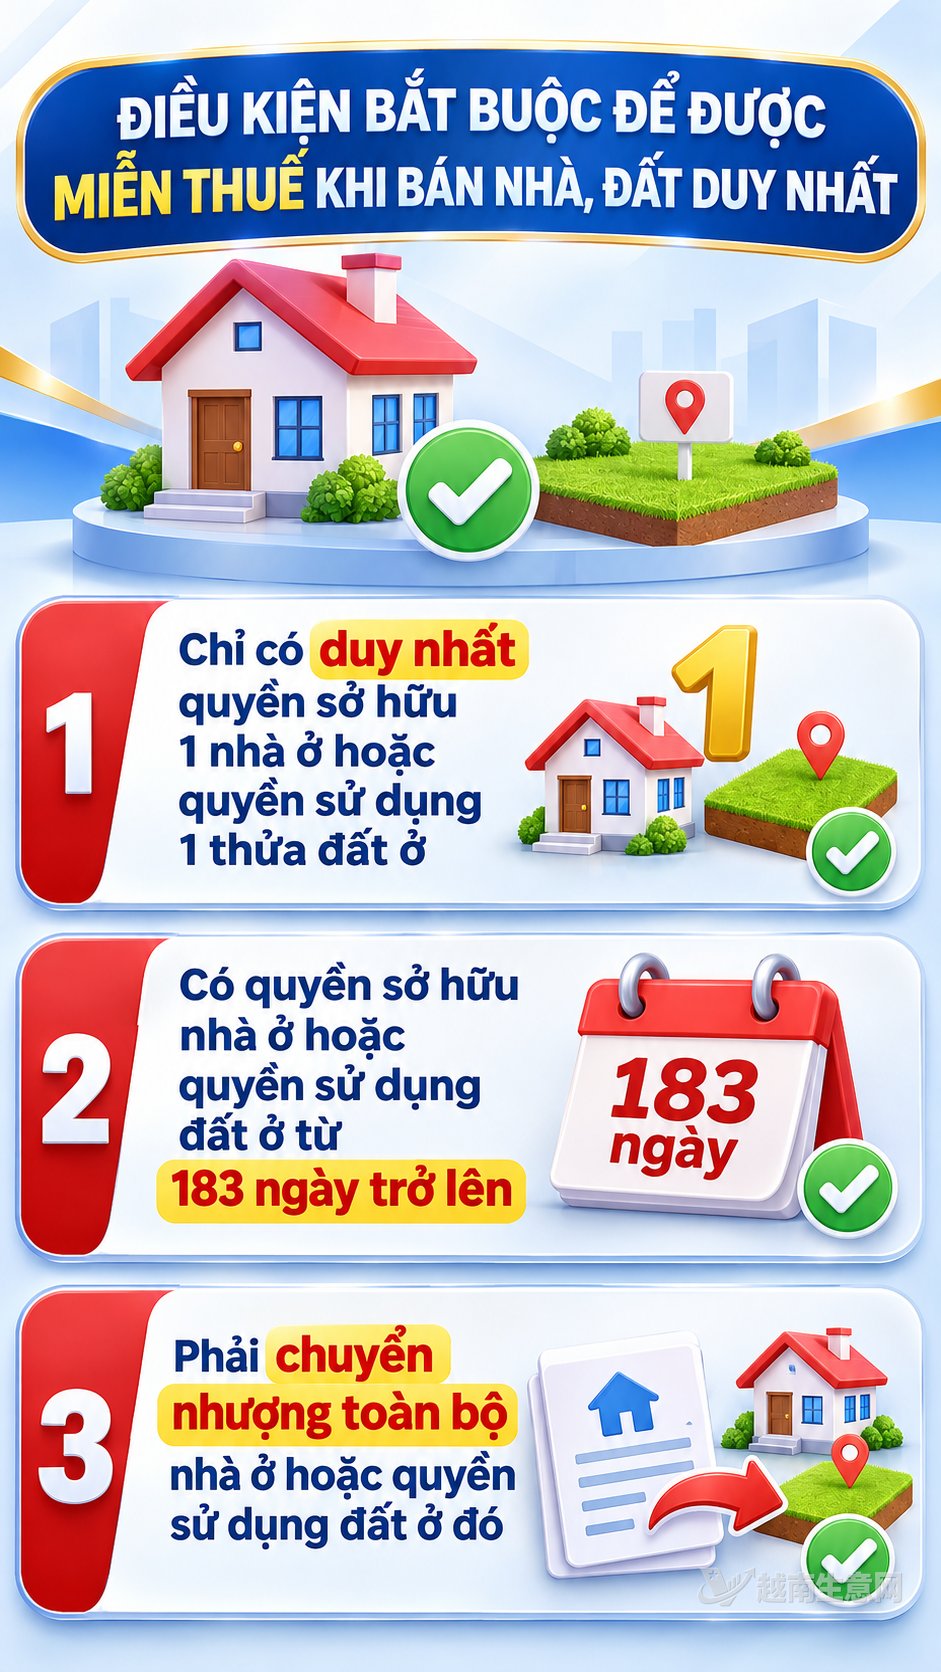
转让唯一住房或住宅用地的免税条件示意图。(越南生意网)
如果转让人在交易时还拥有未来形成的住房或建筑物,税务部门不会将拟转让房产认定为唯一住房或土地。仅转让唯一住房或住宅用地的部分权益,即使该权益由多人共有,也不能享受这项免税待遇。
来源:越南生意网