越南要求研究2027年到期税收政策后续方案
越南总理黎明兴在11月6日的政府决议中要求财政部研究2027年1月1日起失效的税收政策后续方案,并继续实施仍适用的税费减免和延期政策。财政部还须跟踪物价、推进公共投资资金拨付,力争完成2026年拨付计划。

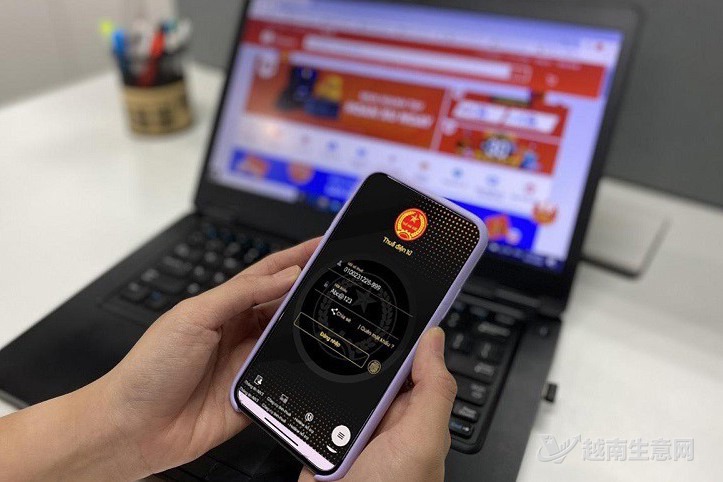
越南政府11月6日发布关于2026年10月政府例会的第353/NQ-CP号决议。总理黎明兴(Lê Minh Hưng)要求财政部研究并提出2027年1月1日起失效的税收政策后续方案,同时继续有效实施仍适用的税收、费用及规费减免和延期政策。
财政部还须密切跟踪市场价格,及时更新通胀情景并提出价格管理措施;同时梳理进出口及贸易差额数据的统计、估算和公布流程,确保提交政府的相关报告数据一致。
在公共投资方面,财政部须继续对资金拨付情况评分,督促各部门和地方分配、拨付公共投资资金、官方发展援助资金及外国优惠贷款,重点关注拨付比例低于全国平均水平的单位和项目。政府要求争取完成2026年资金拨付计划,并按规定研究收回2026年10月31日后仍未办妥投资手续项目的中期公共投资计划资金,国家重点项目除外。
此前,越南政府颁布第398号法令,落实国会第43/2026号决议中的个人所得税和企业所得税减免规定。法令自2026年10月29日起生效,适用于2026年和2027年纳税年度。年生产经营收入不超过100亿越南盾的符合条件的居民个体经营者和经营户,个人所得税应纳税额可减免30%;减免比例针对应纳税额,并非营业收入。
来源:越南生意网