美債收益率高企,美國政府還有哪些招?
美國長期國債收益率升至20年高位,政府每年付息約1萬億美元。從增發短債到重啟“扭轉操作”,再到直接控制收益率曲線,政策工具越激進,通脹風險越大,債券持有者可能承受更大損失。

美國長期國債收益率近期持續升至20年來的最高水平,而且這輪上漲似乎並非短期現象。美國政府為彌補遲遲不見收窄的財政赤字而大量發債,通脹回落緩慢,同時人工智能投資熱潮支撐經濟動能,使得利率在房地產和汽車市場承壓的情況下依然難以下行。
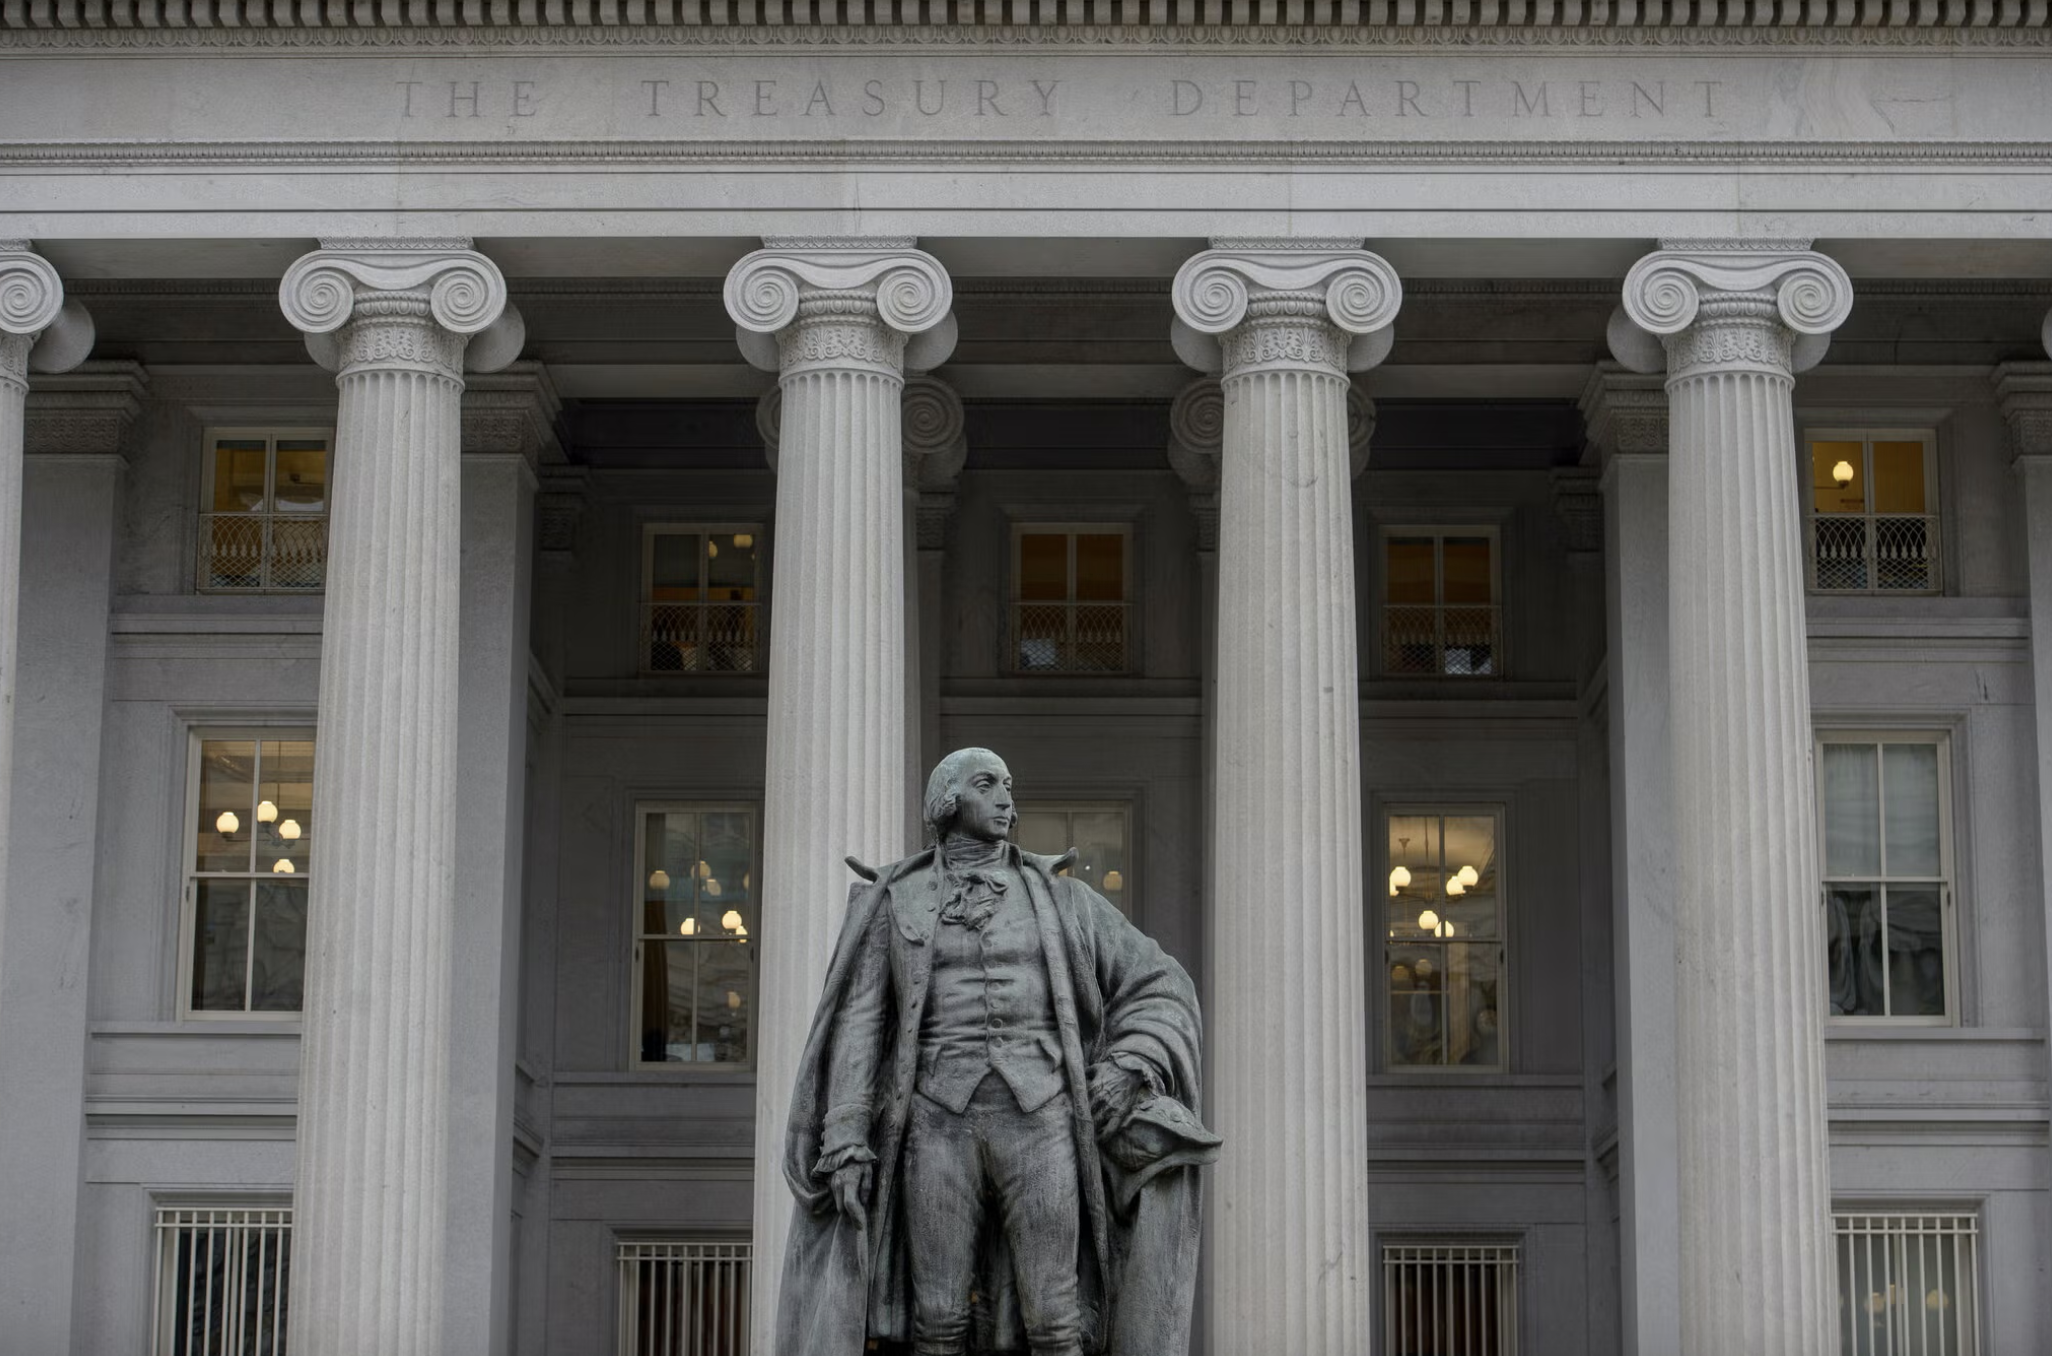
位於華盛頓特區的美國財政部總部(越南生意網)
這些因素疊加的結果是:在超過40萬億美元的債務存量上,美國政府每年要支付的利息已高達約1萬億美元。Apollo Global Management首席經濟學家托斯滕·斯洛克對路透表示,美國政府每徵收5美元稅收,就有1美元要用於支付債務利息,“這是一個極高的數字,而且還會繼續上升”。
美國政府有一系列應對利息負擔上升的手段,從加大短期借款,到極端情況下要求美聯儲為長期收益率設定上限。但政策制定者越依賴這些工具,刺激通脹的風險就越大,意味著持有美國國債的投資者未來可能遭受更多損失——更高的通脹會侵蝕這些債券固定收益的價值。
在較為溫和的一端,美國財政部已加大短期國庫券發行,並增加對部分長期債券的回購以支持市場流動性。更糟糕的情景則需要美聯儲介入:一是類似1961年“扭轉操作”的大規模長期債券購買,二是直接對長期收益率設定上限,而美國自二戰以來從未這樣做過。
如果“扭轉操作”式的資產購買不見效,下一步將是明確的收益率曲線控制機制,即美聯儲承諾無限量購買政府債務,把長期收益率維持在某一利率上限之下。美聯儲曾在1942年至1951年對長期國債收益率設定2.5%的上限,以支持二戰融資和戰後復甦;日本央行也在2016年至2024年實施了這一政策的變體。
通過人為壓低利率,收益率曲線控制有助於緩解與財政赤字相關的政治壓力。但這一政策只有在投資者不擔心收回的貨幣因通脹而貶值時才有效。一旦這種信心動搖,本意是壓低利率的資產購買行為,反而可能點燃這些措施原本希望掩蓋的通脹。
喬治梅森大學Mercatus中心高級研究員維羅妮克·德呂吉認為,歸根結底,解決債務問題的唯一辦法是削減支出。“國會需要推進財政調整,換句話說,就是採取緊縮措施。美聯儲無法獨自解決這個問題。”
Capital Economics首席經濟顧問約翰·希金斯指出,二戰後美國只有兩次顯著降低債務佔GDP比重,而美國國債持有者在這兩次中的經歷截然不同。戰後債務率從1946年約106%降至1974年的23%,但10年期國債收益率卻從2.2%升到7.5%;而1990年代債務率從48%降至32%,收益率則同步下降。
兩者的差別在於:戰後借貸成本被壓制疊加較高通脹,推動名義經濟增長遠超國債收益率,從而在無需太多財政紀律的情況下縮小了債務率;1990年代利率略高於經濟增速,因此收緊支出和增加財政收入才是減債的關鍵。
當前的選擇同樣指向兩個方向:緊縮政策伴隨收益率下降,或者壓制利率疊加通脹,導致債務率即使改善、收益率仍在上升。目前強制性支出在預算中的佔比高於1990年代,而美國國會既不願增稅也不願削減支出,因此希金斯認為風險“偏向”通脹情景,這對債券持有者不利。
來源:越南生意經