越南銀行業息差短期承壓,不良貸款率升至2.09%
SSI Research跟蹤的越南銀行第三季度稅前利潤同比增長18.9%,但環比下降6.9%。行業不良貸款率升至2.09%。該機構預計,銀行為支持經濟增長而下調存貸款利率,將使淨息差短期承壓。

SSI Research跟蹤的越南銀行2026年第三季度稅前利潤合計89.1萬億越南盾,同比增長18.9%,環比下降6.9%。環比回落主要受國有商業銀行利潤下降16.5%影響。同期,銀行業不良貸款率升至2.09%,不良貸款撥備覆蓋率降至77%。
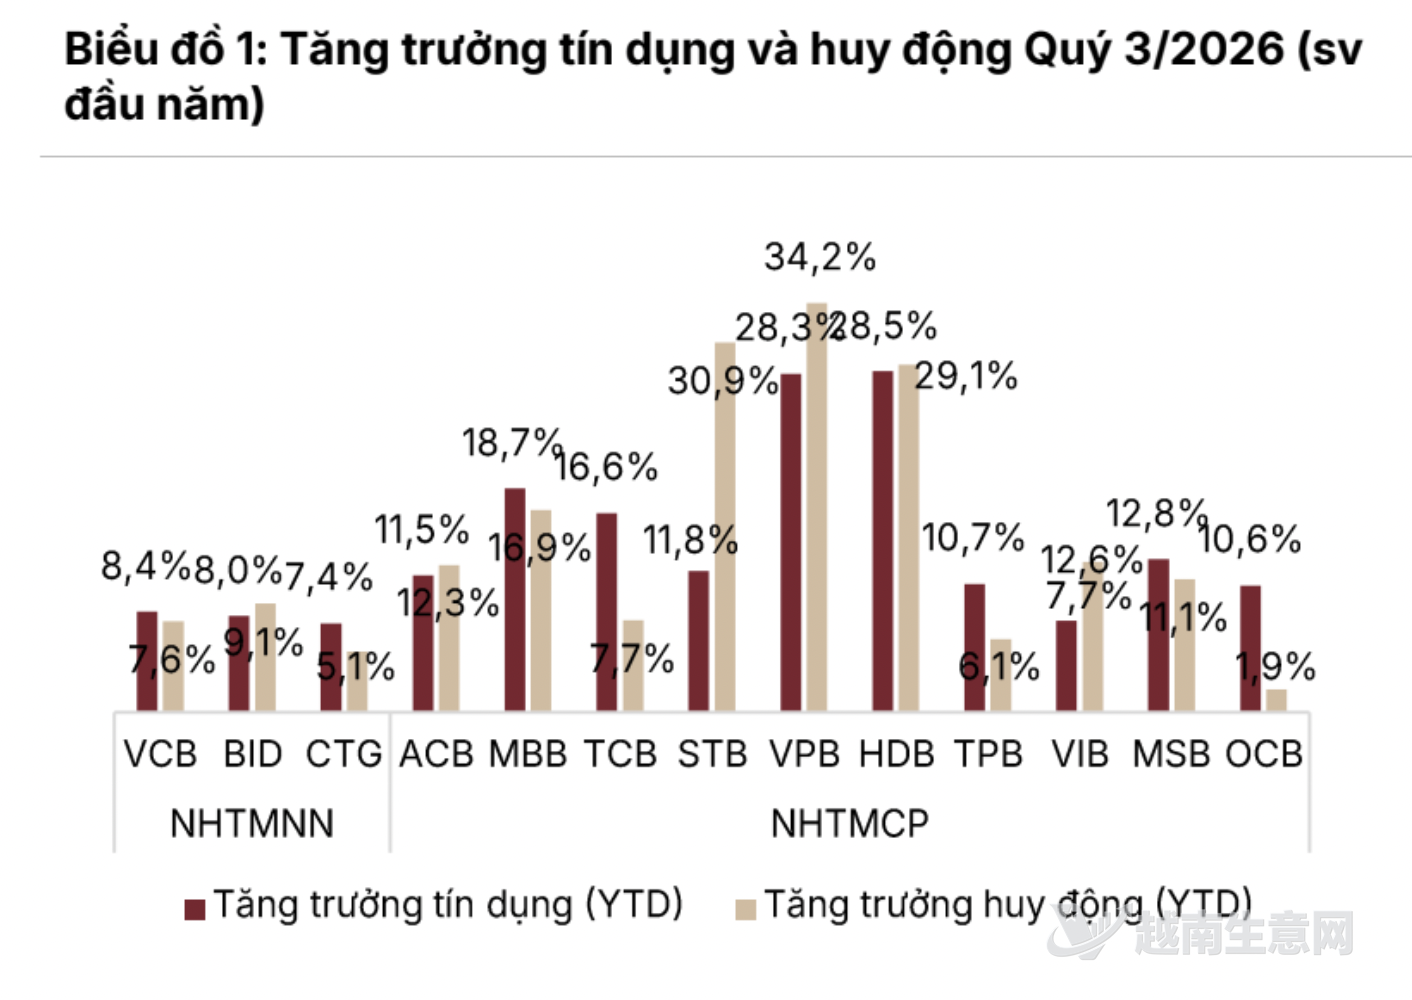
SSI Research預計,利率維持較高水平將使越南銀行業淨息差短期承壓。(越南生意網)
截至第三季度末,受跟蹤銀行的存款等資金來源較年初增長12.8%,其中存單增長41%。信貸較上季度增長3.4%、較年初增長12.8%。新增信貸正從房地產開發商、住房貸款及金融服務領域轉向建築業和零售領域,公共投資為建築業提供了支持。
銀行間的淨息差走勢出現分化:國有商業銀行略有擴大,部分增長較快的股份制商業銀行則因資金成本上升快於資產收益率而收窄。非利息收入同比增長25%,但環比下降2%。SSI Research預計,浮動住房貸款利率調整至12%—15%後,相關不良貸款可能繼續增加,未來幾個季度的撥備壓力也將上升。
SSI Research認為,為支持2026年經濟增長,商業銀行可能同時下調存款和貸款利率,使淨息差短期承壓;較高的利率水平仍會影響中小企業、家庭及個人的償債能力。該機構預計,跟蹤銀行第四季度稅前利潤將達96.7萬億越南盾,同比增長13.4%、環比增長8.5%。
來源:越南生意網