

越南半導體出口年均增長近32%,居八國之首
Frost & Sullivan與FedEx報告顯示,2006至2025年越南半導體出口年均增長31.8%,在韓國、中國臺灣、馬來西亞、新加坡、泰國、菲律賓、日本等八個經濟體中增速最快。越南正成為亞太半導體封裝測試環節的重要節點,但出口規模仍居末位。

諮詢公司Frost & Sullivan與FedEx聯合發佈的報告顯示,2006至2025年間,越南半導體出口年均增長31.8%,在韓國、中國臺灣、馬來西亞、新加坡、泰國、菲律賓、日本等八個對比經濟體中增速最快。報告將越南稱為“快速擴張的新興出口國”。
統計範圍內的半導體產品包括二極管、晶體管、模擬半導體器件、光電器件(含光伏電池)、已組裝的LED與壓電晶體,以及電子集成電路(IC)。其中,IC在2023年錄得出口額324億美元。
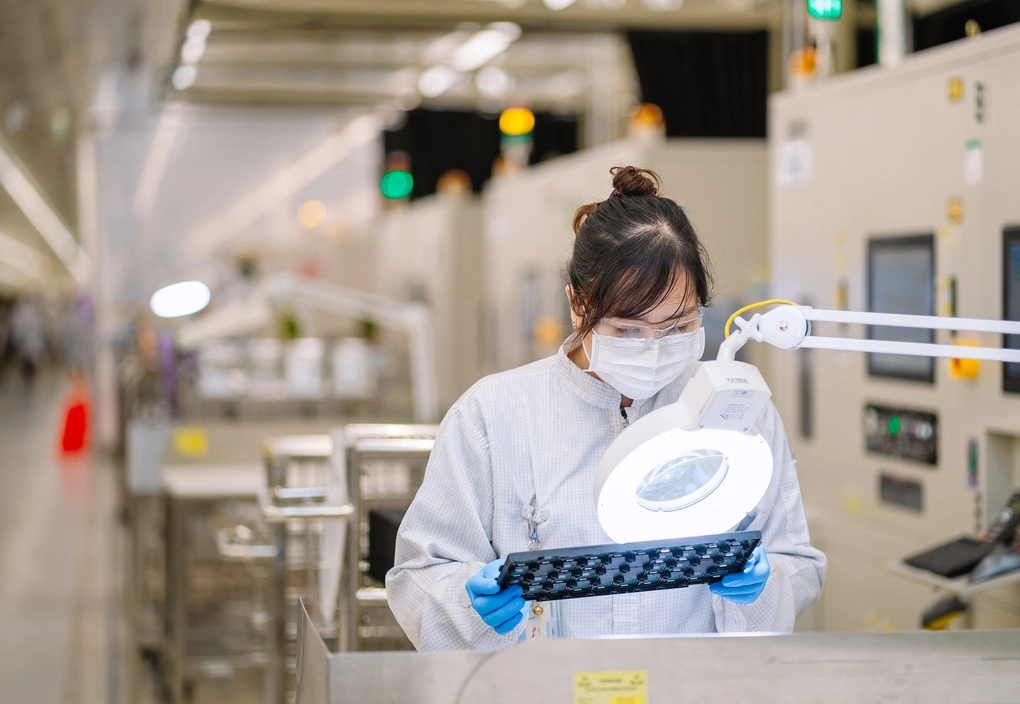
英特爾位於胡志明市高科技園區的工廠生產線(越南生意網)
報告指出越南具備四項優勢:正在成為半導體組裝與測試(OSAT)的新興中心;擁有強大的電子製造基礎;持續吸引國際集團投資;以及成本與技能勞動力的優勢。FedEx越南和柬埔寨運營總監Ee-Hui Tan表示,隨著越來越多半導體和高科技企業擴大布局,越南在亞太半導體生態系統中的地位日益重要。
不過,越南出口增速領先部分源於基數遠小於主要中心。到2025年,越南半導體出口額僅排第七,高於泰國;中國臺灣以1700億美元居首。進口方面,越南增速同樣為組內最高,過去十年年均增長30%,進口額位列第四,排在新加坡、中國臺灣和韓國之後。
報告稱,人工智能、高性能計算、電動汽車和先進通信技術的需求正推動半導體生產。亞太地區佔全球行業總收入的58%,其中中國大陸提供材料,中國臺灣生產先進半導體,韓國專注存儲芯片,日本在設備和專用投入品方面扮演關鍵角色。越南與馬來西亞、菲律賓、泰國、印尼同屬後端環節,主要從事封裝測試、模塊組裝、子系統集成,以及先進封裝和微機電系統(MEMS)集成等特定工藝。
報告認為,越南未來出現首批本土芯片製造設施(如Viettel工廠)後,可能帶動本土供應商和初創企業成長。Frost & Sullivan建議初創企業把握先進封裝方案的機會,例如扇出型晶圓級封裝、三維芯片堆疊,以及面向醫療、航空航天等高可靠性行業的定製測試與組裝,或提供校準、連接器和精密探針服務。
世界半導體貿易統計組織(WSTS)數據顯示,今年上半年全球半導體市場收入達7020億美元,同比增長102%;2026年收入預計達1.655萬億美元,2027年有望升至2.1萬億美元。在亞太地區,半導體供應鏈前景正吸引更多投資。FedEx近期在SEMICON Taiwan國際半導體展上的調查顯示,35%的受訪者預計其企業未來三年將把生產擴展至更多市場,25%希望改善或多元化供應來源。
來源:越南生意經