越南拟对撂荒土地征0.2%税 国会机构提示义务重叠
越南财政部10月23日向国会提交三部税法修订草案,拟对撂荒、未投入使用及延迟投入使用的土地征收0.2%税率,为现行非农业用地使用税最高档。国会经济与财政委员会基本赞同方向,但指出税率与现行0.15%的关系未厘清,税法与土地法概念不统一,恐造成财务义务重叠。

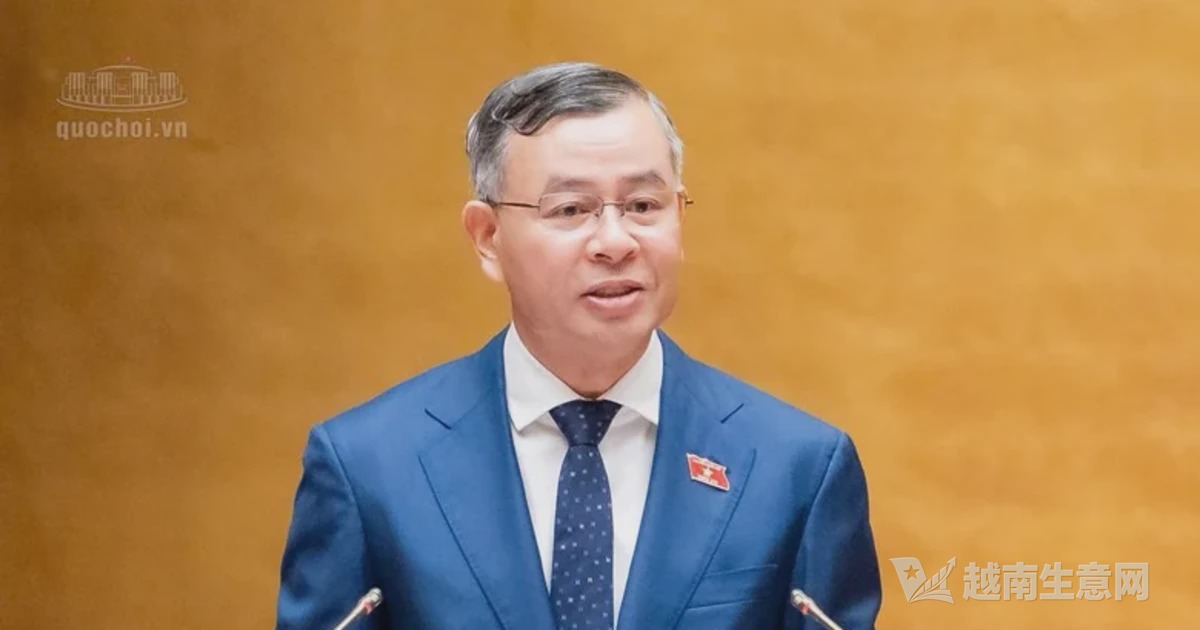
越南财政部10月23日上午向国会提交《企业所得税法》《非农业用地使用税法》《个人所得税法》若干条款修订补充草案。财政部长吴文俊(Ngô Văn Tuấn)代表政府作呈文说明。
草案提出,对撂荒土地、未投入使用的土地和延迟投入使用的土地加征0.2%税率。吴文俊表示,这是现行非农业用地使用税中的最高税率,与侵占土地适用税率相当,为限额内住宅用地税率的7倍;上述土地类型的认定将依据土地法规定。
财政部长吴文俊在国会作三部税法修订草案呈文(越南生意网)
草案同时扩大免税范围:非营利教育机构不分公立私立一律免征企业所得税;向教育机构、医疗机构供应餐食的经营所得,免征企业所得税和个人所得税,适用范围包括按营业额比例缴纳企业所得税的企业。此外,教育机构用地、少数民族和山区同胞限额内住宅用地免征非农业用地使用税。
国会经济与财政委员会主任潘文买(Phan Văn Mãi)在审查报告中表示,基本赞同对撂荒土地征税的方向,但指出草案未厘清0.2%税率与现行未使用土地0.15%税率之间的关系。
国会经济与财政委员会主任潘文买作审查报告(越南生意网)
审查机构还指出,税法与土地法对相关概念界定不一致:土地法修订草案仅提及撂荒土地概念,未具体界定未投入使用和延迟投入使用的土地;土地法另对延迟用地的项目规定了增加的土地使用费和租金。委员会建议政府统一各部法律的概念和标准,避免同一情形承担多项内容重叠的财务义务,并明确认定、公布及与税务机关共享信息的责任。
对于教育用地免税政策,委员会提示第71号决议提出的是对国内教育机构减免土地租金,而草案拟对所有教育机构(含外资机构)免征土地税,政府需说明依据和适用范围。委员会建议起草机构继续梳理修改目标、范围和内容,确保统一、同步、可行。
来源:越南生意经