越南擬對撂荒土地徵0.2%稅 國會機構提示義務重疊
越南財政部10月23日向國會提交三部稅法修訂草案,擬對撂荒、未投入使用及延遲投入使用的土地徵收0.2%稅率,為現行非農業用地使用稅最高檔。國會經濟與財政委員會基本贊同方向,但指出稅率與現行0.15%的關係未釐清,稅法與土地法概念不統一,恐造成財務義務重疊。

越南財政部10月23日上午向國會提交《企業所得稅法》《非農業用地使用稅法》《個人所得稅法》若干條款修訂補充草案。財政部長吳文俊(Ngô Văn Tuấn)代表政府作呈文說明。
草案提出,對撂荒土地、未投入使用的土地和延遲投入使用的土地加徵0.2%稅率。吳文俊表示,這是現行非農業用地使用稅中的最高稅率,與侵佔土地適用稅率相當,為限額內住宅用地稅率的7倍;上述土地類型的認定將依據土地法規定。
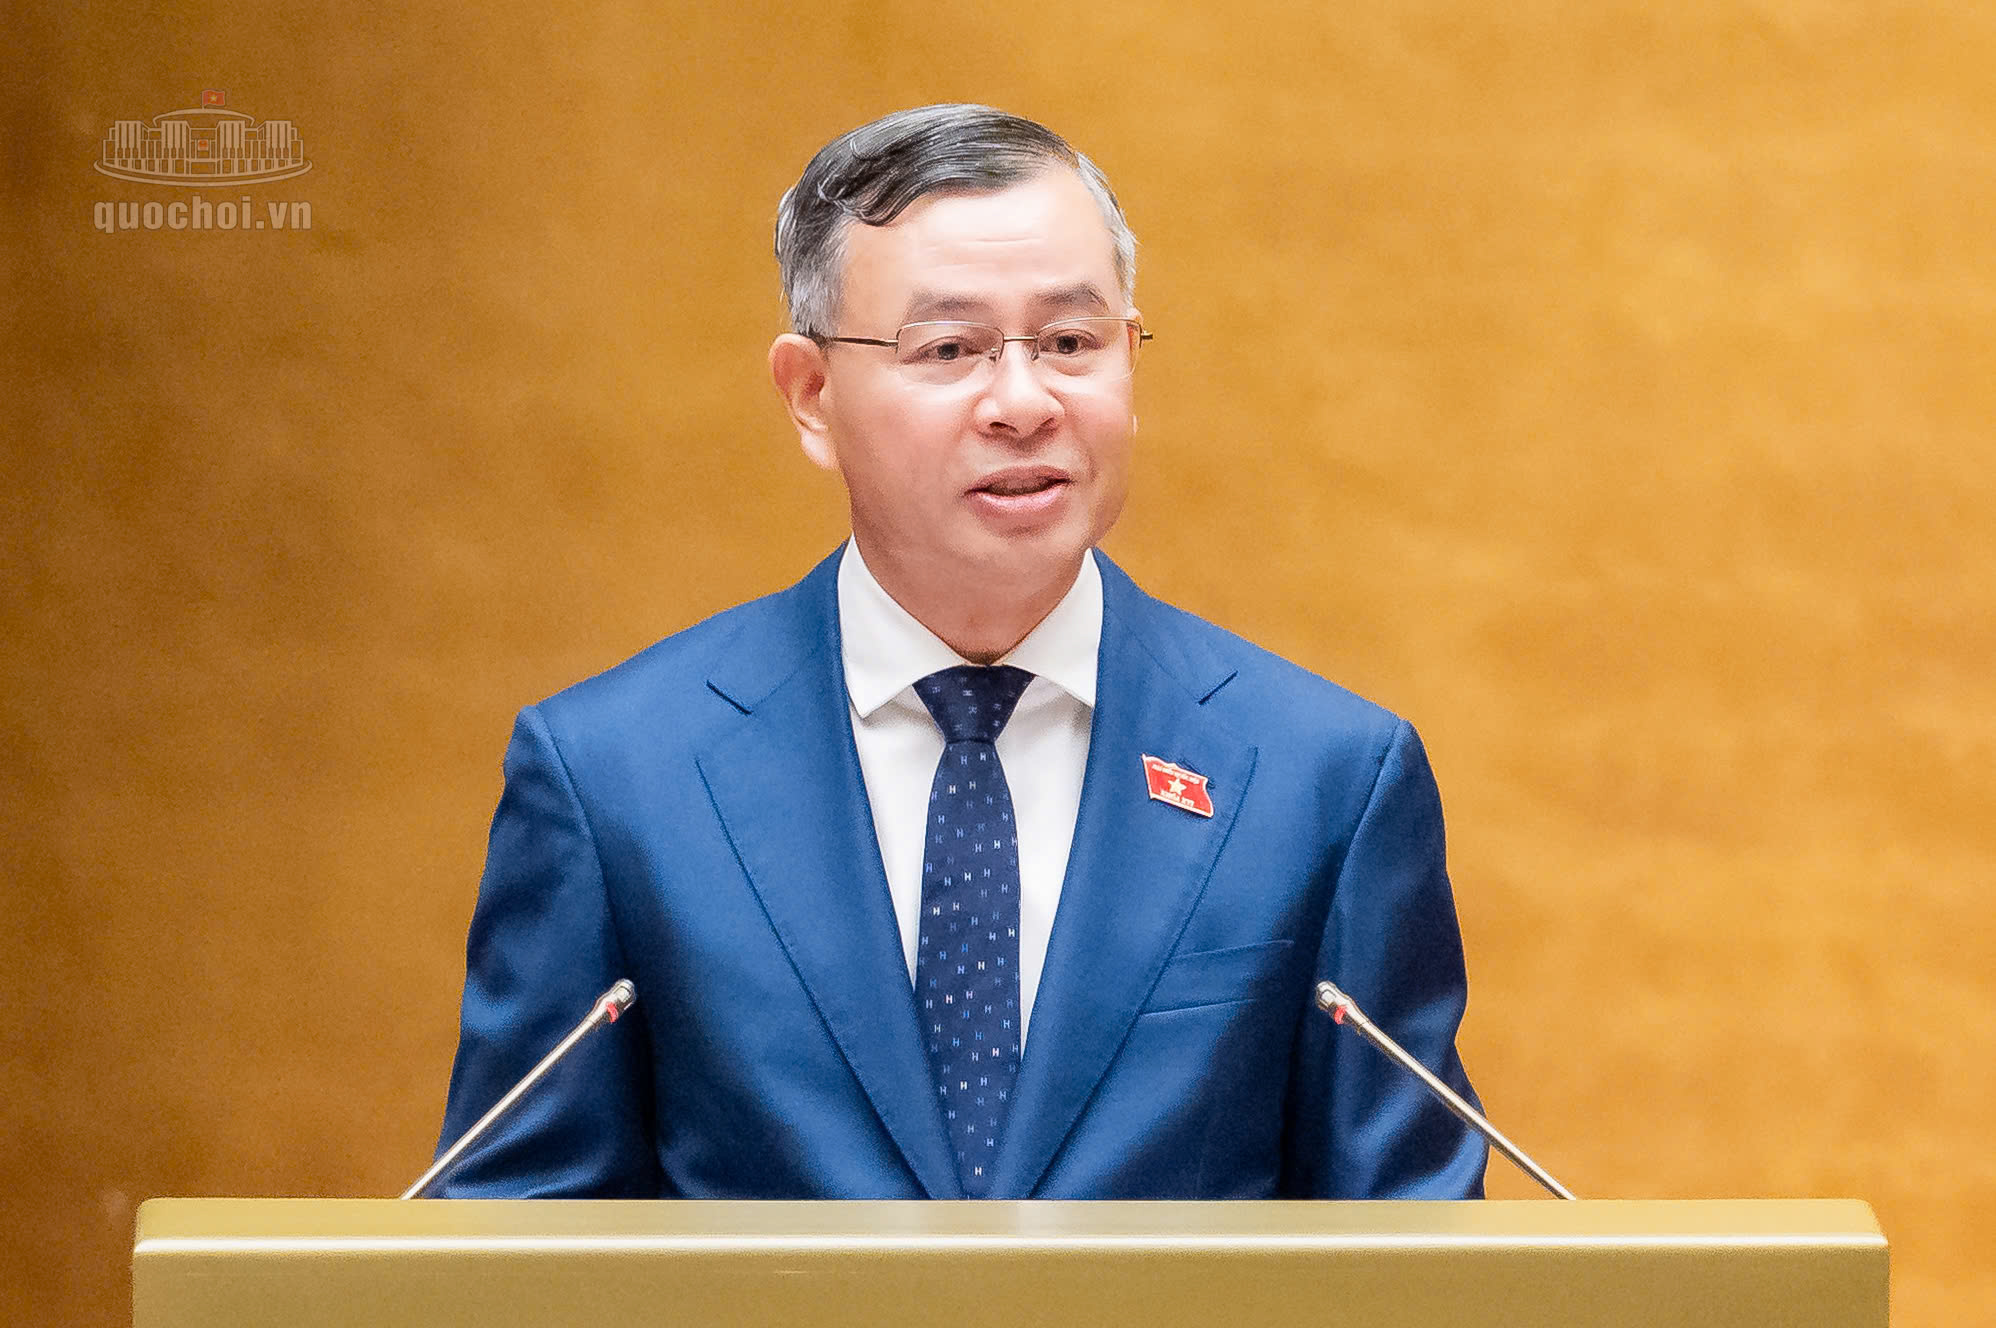
財政部長吳文俊在國會作三部稅法修訂草案呈文(越南生意網)
草案同時擴大免稅範圍:非營利教育機構不分公立私立一律免徵企業所得稅;向教育機構、醫療機構供應餐食的經營所得,免徵企業所得稅和個人所得稅,適用範圍包括按營業額比例繳納企業所得稅的企業。此外,教育機構用地、少數民族和山區同胞限額內住宅用地免徵非農業用地使用稅。
國會經濟與財政委員會主任潘文買(Phan Văn Mãi)在審查報告中表示,基本贊同對撂荒土地徵稅的方向,但指出草案未釐清0.2%稅率與現行未使用土地0.15%稅率之間的關係。
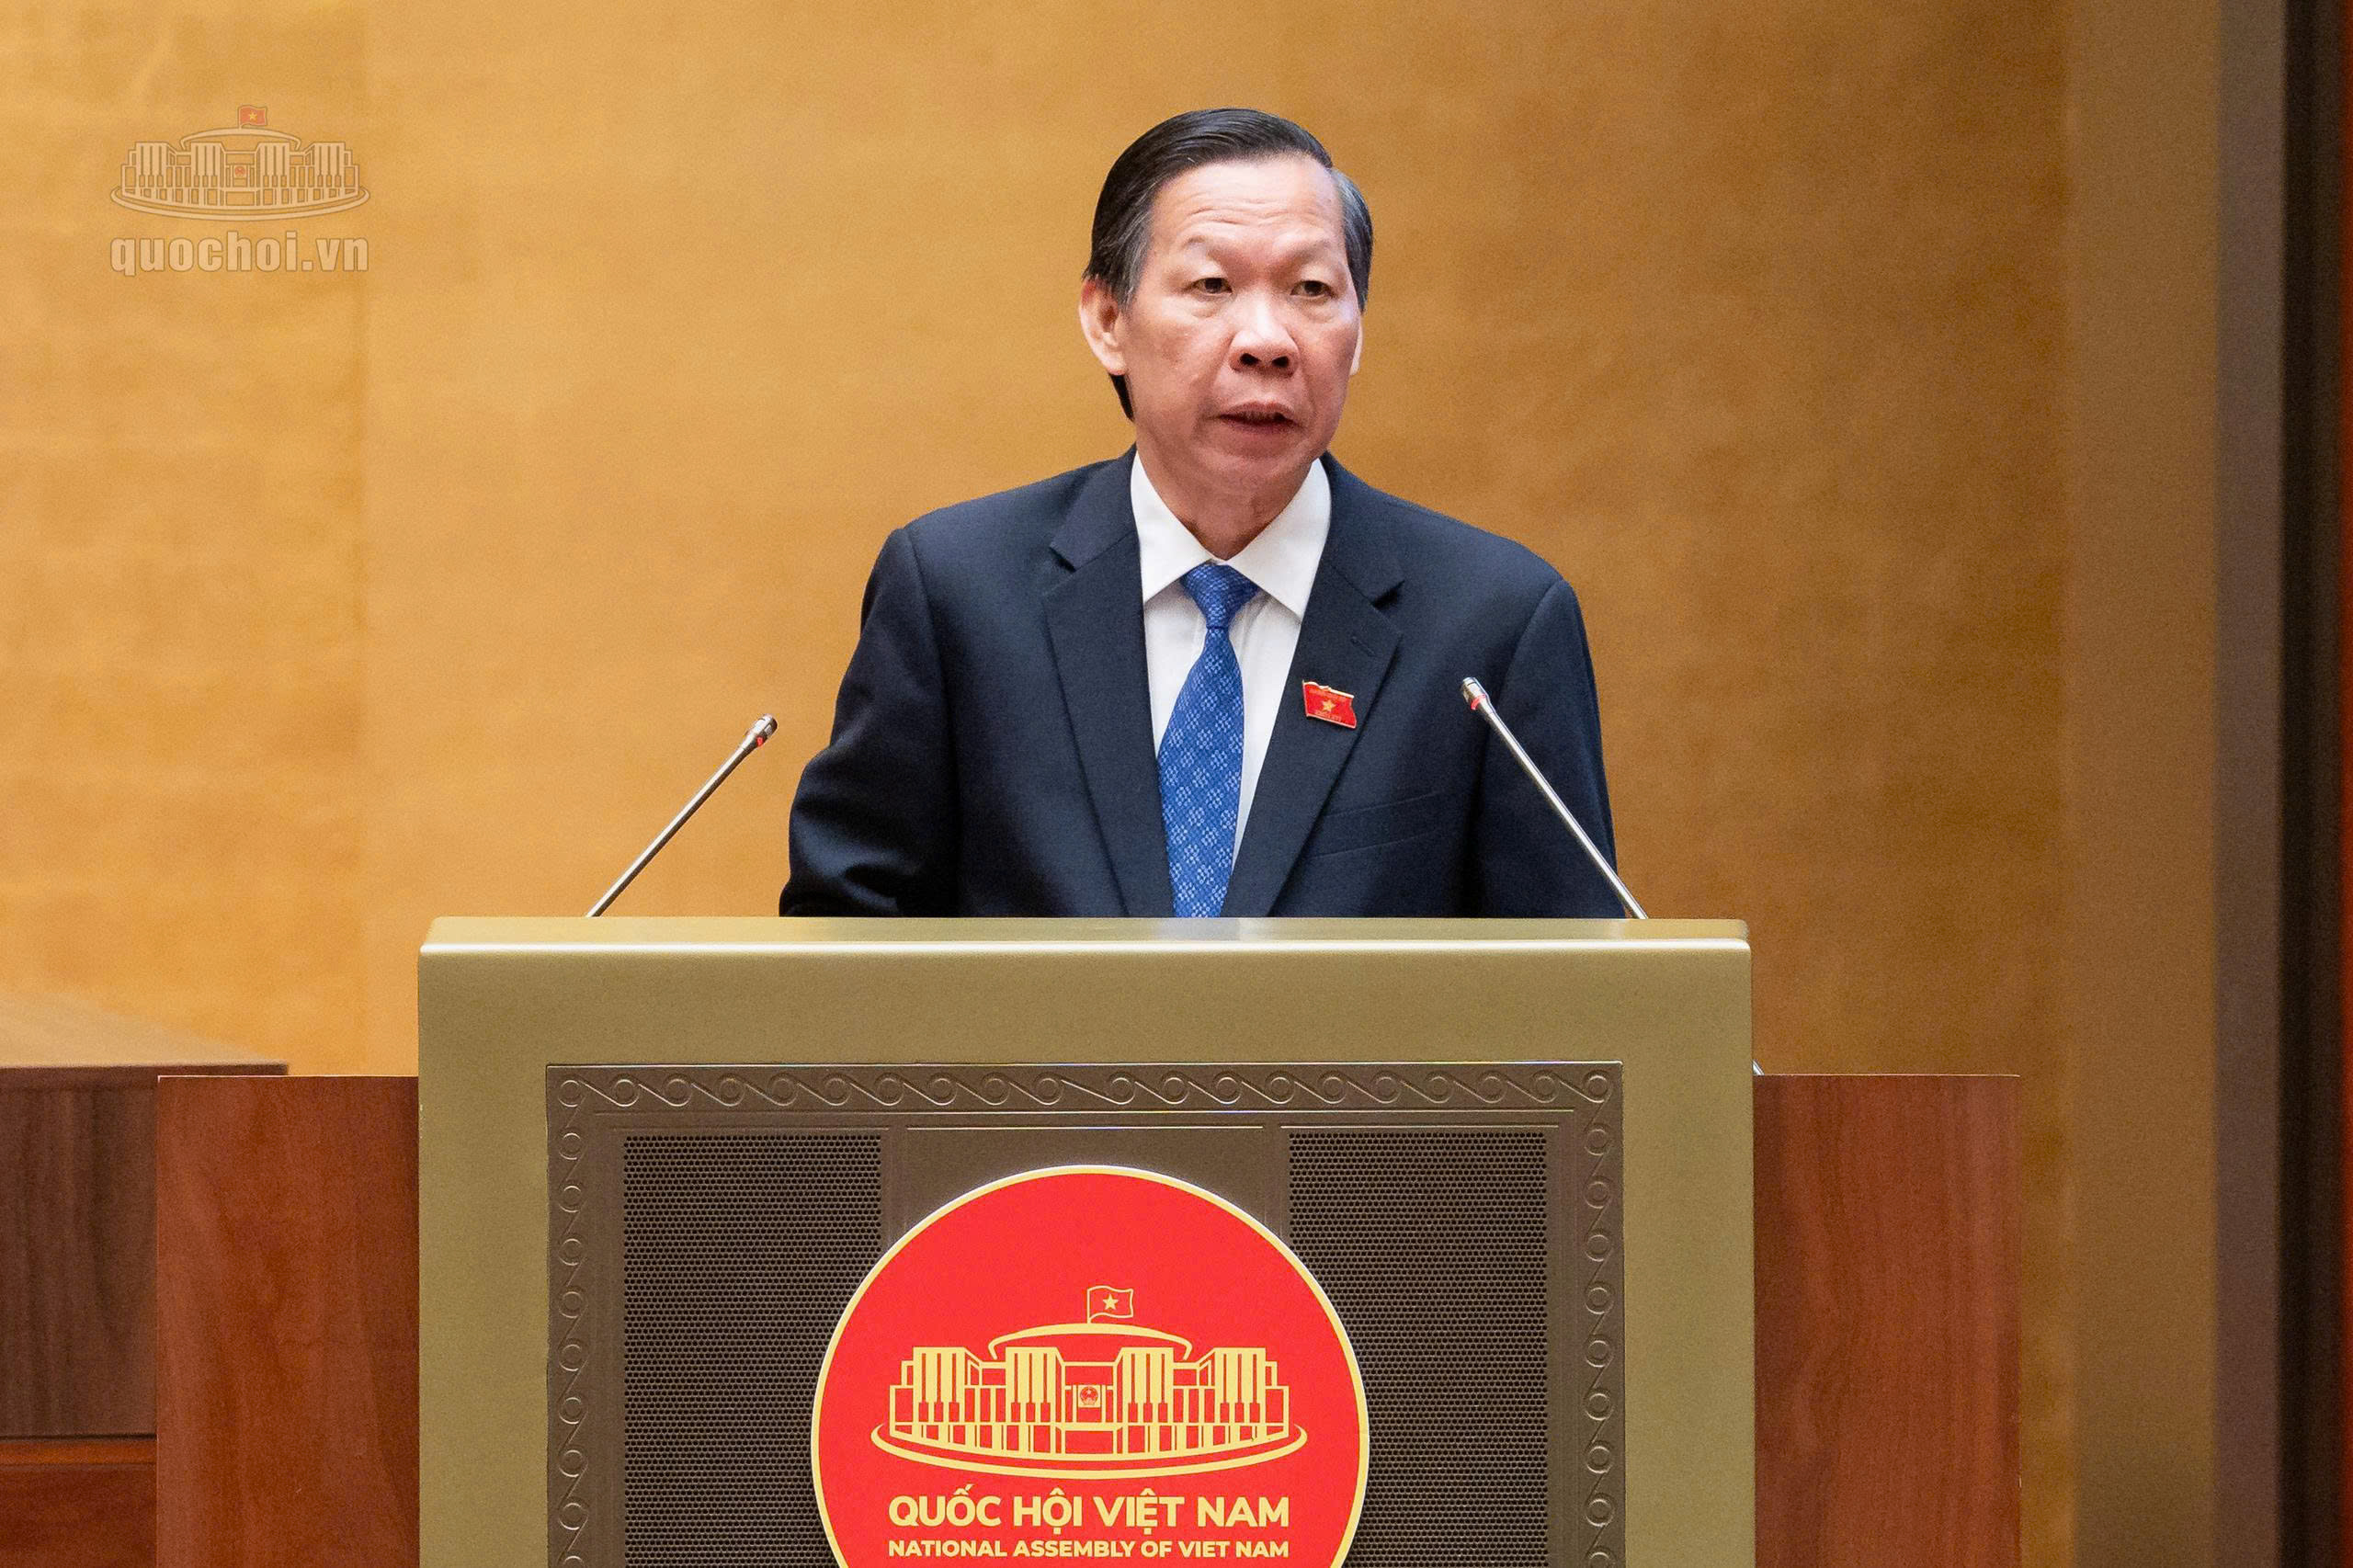
國會經濟與財政委員會主任潘文買作審查報告(越南生意網)
審查機構還指出,稅法與土地法對相關概念界定不一致:土地法修訂草案僅提及撂荒土地概念,未具體界定未投入使用和延遲投入使用的土地;土地法另對延遲用地的項目規定了增加的土地使用費和租金。委員會建議政府統一各部法律的概念和標準,避免同一情形承擔多項內容重疊的財務義務,並明確認定、公佈及與稅務機關共享信息的責任。
對於教育用地免稅政策,委員會提示第71號決議提出的是對國內教育機構減免土地租金,而草案擬對所有教育機構(含外資機構)免徵土地稅,政府需說明依據和適用範圍。委員會建議起草機構繼續梳理修改目標、範圍和內容,確保統一、同步、可行。
來源:越南生意經