越南个体工商户供货:企业可列支成本,但增值税抵扣受限
越南企业向个体工商户采购时,符合条件的支出可计入企业所得税税前扣除,但卖方按营业额直接计缴增值税所开具的销售发票,通常不能作为买方抵扣进项税的凭证。采购价格、发票要求及转型成本因此成为交易双方需要权衡的因素。

越南企业向个体工商户采购商品或服务,符合规定的交易支出可以在计算企业所得税应税所得时扣除。但如果卖方按营业额直接计缴增值税,其开具的销售发票不单独列明可供买方抵扣的进项税额。税前扣除与增值税抵扣是两套不同规则,可能影响企业选择供应商。
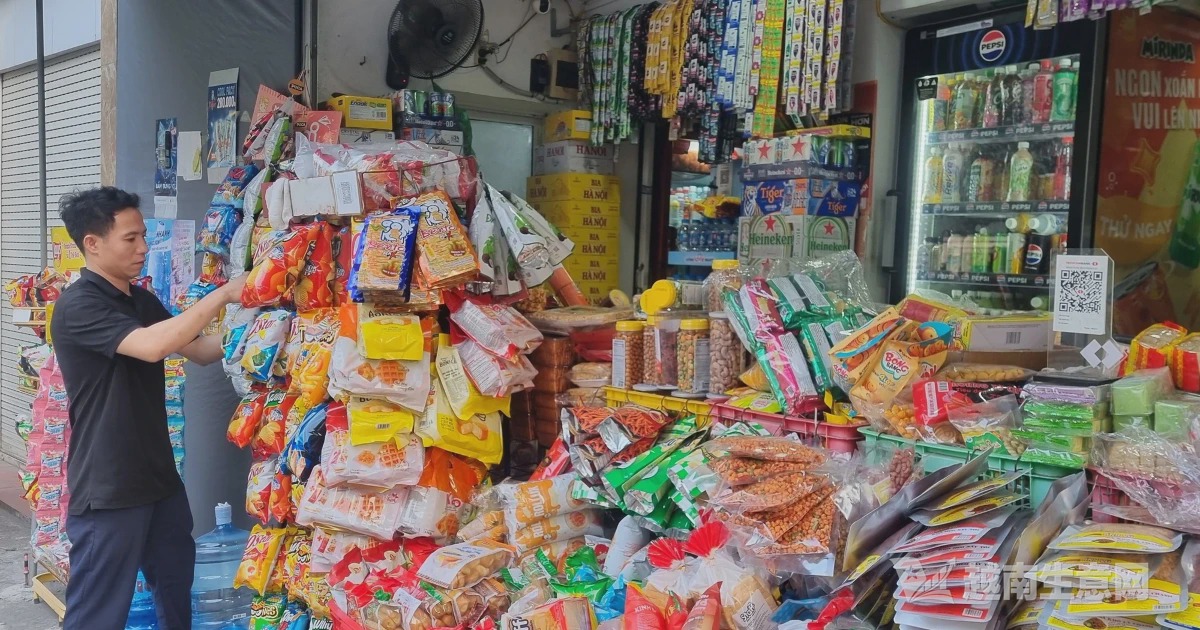
越南个体工商户参与供应链交易时面临增值税抵扣衔接问题。(越南生意网)
根据第320/2025/NĐ-CP号法令,企业列支采购费用须证明交易实际发生、与经营有关,并具备规定的发票或凭证;单次采购或付款达到500万越南盾的,还须有非现金支付凭证。向营业额低于增值税起征门槛的个人或个体工商户采购等法定情形,可按规定使用采购清单替代发票。年营业额超过10亿越南盾的个体工商户,则须按规定使用与税务机关连接的电子发票,买方应要求其开票。
Keytas税务会计有限公司负责人Lê Văn Tuấn表示,不能仅凭进项税能否抵扣判断采购是否划算。如果个体工商户的报价明显更低,价差可能抵消无法抵扣进项税带来的影响;若报价接近,能够提供符合抵扣条件的增值税发票的供应商可能更具吸引力。企业仍需按整笔交易的成本作出判断。
关于让个体工商户使用增值税抵扣制度,Lê Văn Tuấn认为还需考虑其记账、取得凭证和申报能力,以及税务系统的管理能力。在相关选择机制尚未按这一方向实施的情况下,转为企业是可考虑的路径;转型后如符合抵扣计税条件,可依规开具增值税发票,但也须承担相应的会计、税务申报和经营管理要求。
来源:越南生意网