越南明确2026至2027年小规模经营者所得税减免规则
越南第398/2026/NĐ-CP号政令规定,2026年和2027年,符合年度营收不超过100亿越南盾条件的个人经营者及依法设立的企业等,可减免30%的应缴所得税。政令自2026年10月29日起施行,并明确申报和超额营收的处理办法。

越南第398/2026/NĐ-CP号政令自2026年10月29日起施行,适用于2026年和2027年纳税年度。根据政令,年度营收不超过100亿越南盾的符合条件者,可减免当年应缴个人所得税或企业所得税的30%。
个人所得税减免适用于有生产经营活动的居民个人,包括登记设立个体经营户的个人,以及经家庭成员授权代表经营户的个人。减免额按其全部经营收入产生的应缴税额计算,不区分计税方法。个人经营者可根据预计营收申报减免;若全年实际总营收超过100亿越南盾,须补缴已减免的税款,并按规定调整申报。
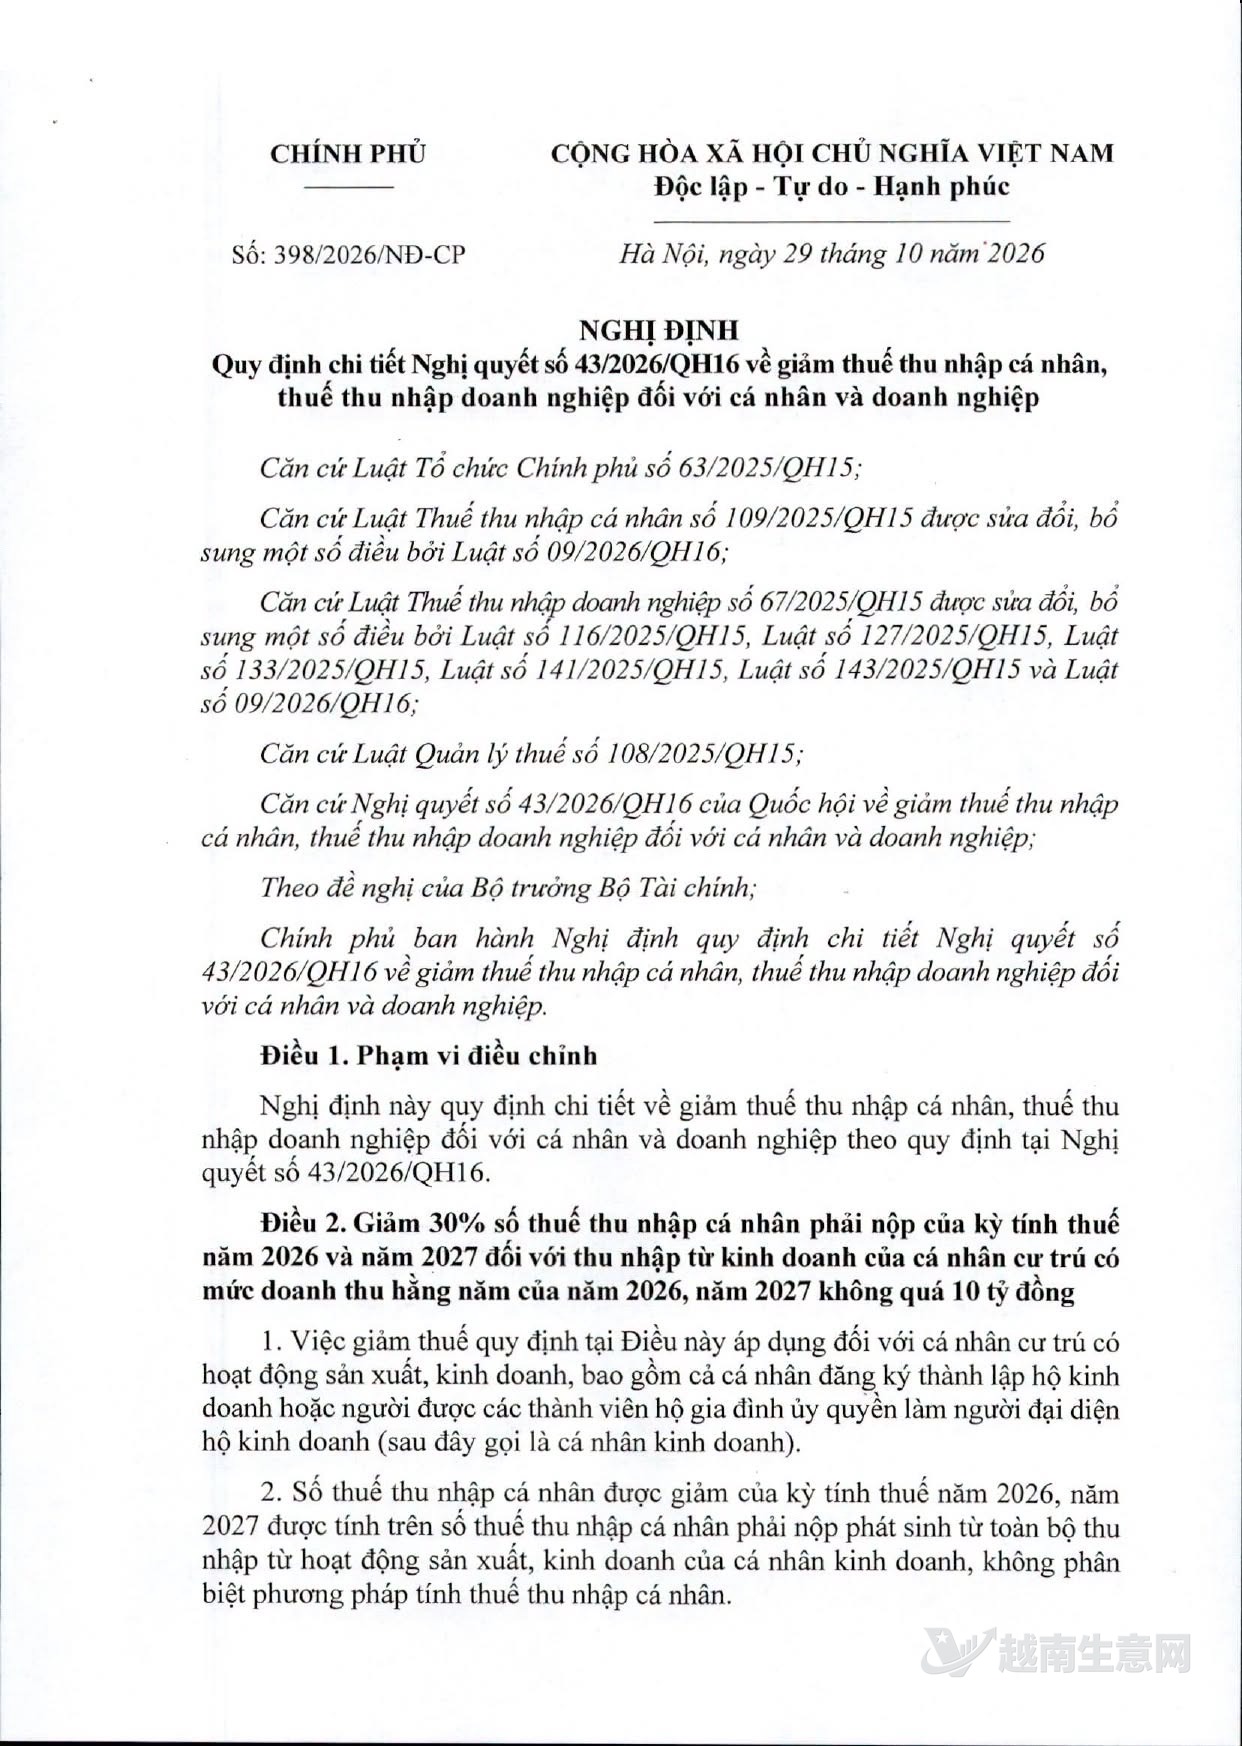
关于减免个人所得税和企业所得税的第43/2026/QH16号决议文件。(越南生意网)
企业所得税减免适用于依越南法律设立的企业、合作社、事业单位及其他有经营收入的组织。减免额以纳税年度应缴税额为基础;已享受其他税收优惠的企业,须先扣除原有优惠,再计算本次减免。判定营收时,除销售商品和提供服务的收入外,还计入财务活动收入及其他收入;有附属单位或经营场所的企业,还须计入其相关营收。
企业可依据预计营收,在按季度预缴企业所得税时自行确定减免额。若纳税年度实际总营收超过100亿越南盾,应按规定申报并补足税款。政令还规定,决议生效后分立、拆分形成的企业,若分立、拆分后各企业年度营收合计超过100亿越南盾,不适用该项企业所得税减免。
来源:越南生意网