越南明確2026至2027年小規模經營者所得稅減免規則
越南第398/2026/NĐ-CP號政令規定,2026年和2027年,符合年度營收不超過100億越南盾條件的個人經營者及依法設立的企業等,可減免30%的應繳所得稅。政令自2026年10月29日起施行,並明確申報和超額營收的處理辦法。

越南第398/2026/NĐ-CP號政令自2026年10月29日起施行,適用於2026年和2027年納稅年度。根據政令,年度營收不超過100億越南盾的符合條件者,可減免當年應繳個人所得稅或企業所得稅的30%。
個人所得稅減免適用於有生產經營活動的居民個人,包括登記設立個體經營戶的個人,以及經家庭成員授權代表經營戶的個人。減免額按其全部經營收入產生的應繳稅額計算,不區分計稅方法。個人經營者可根據預計營收申報減免;若全年實際總營收超過100億越南盾,須補繳已減免的稅款,並按規定調整申報。
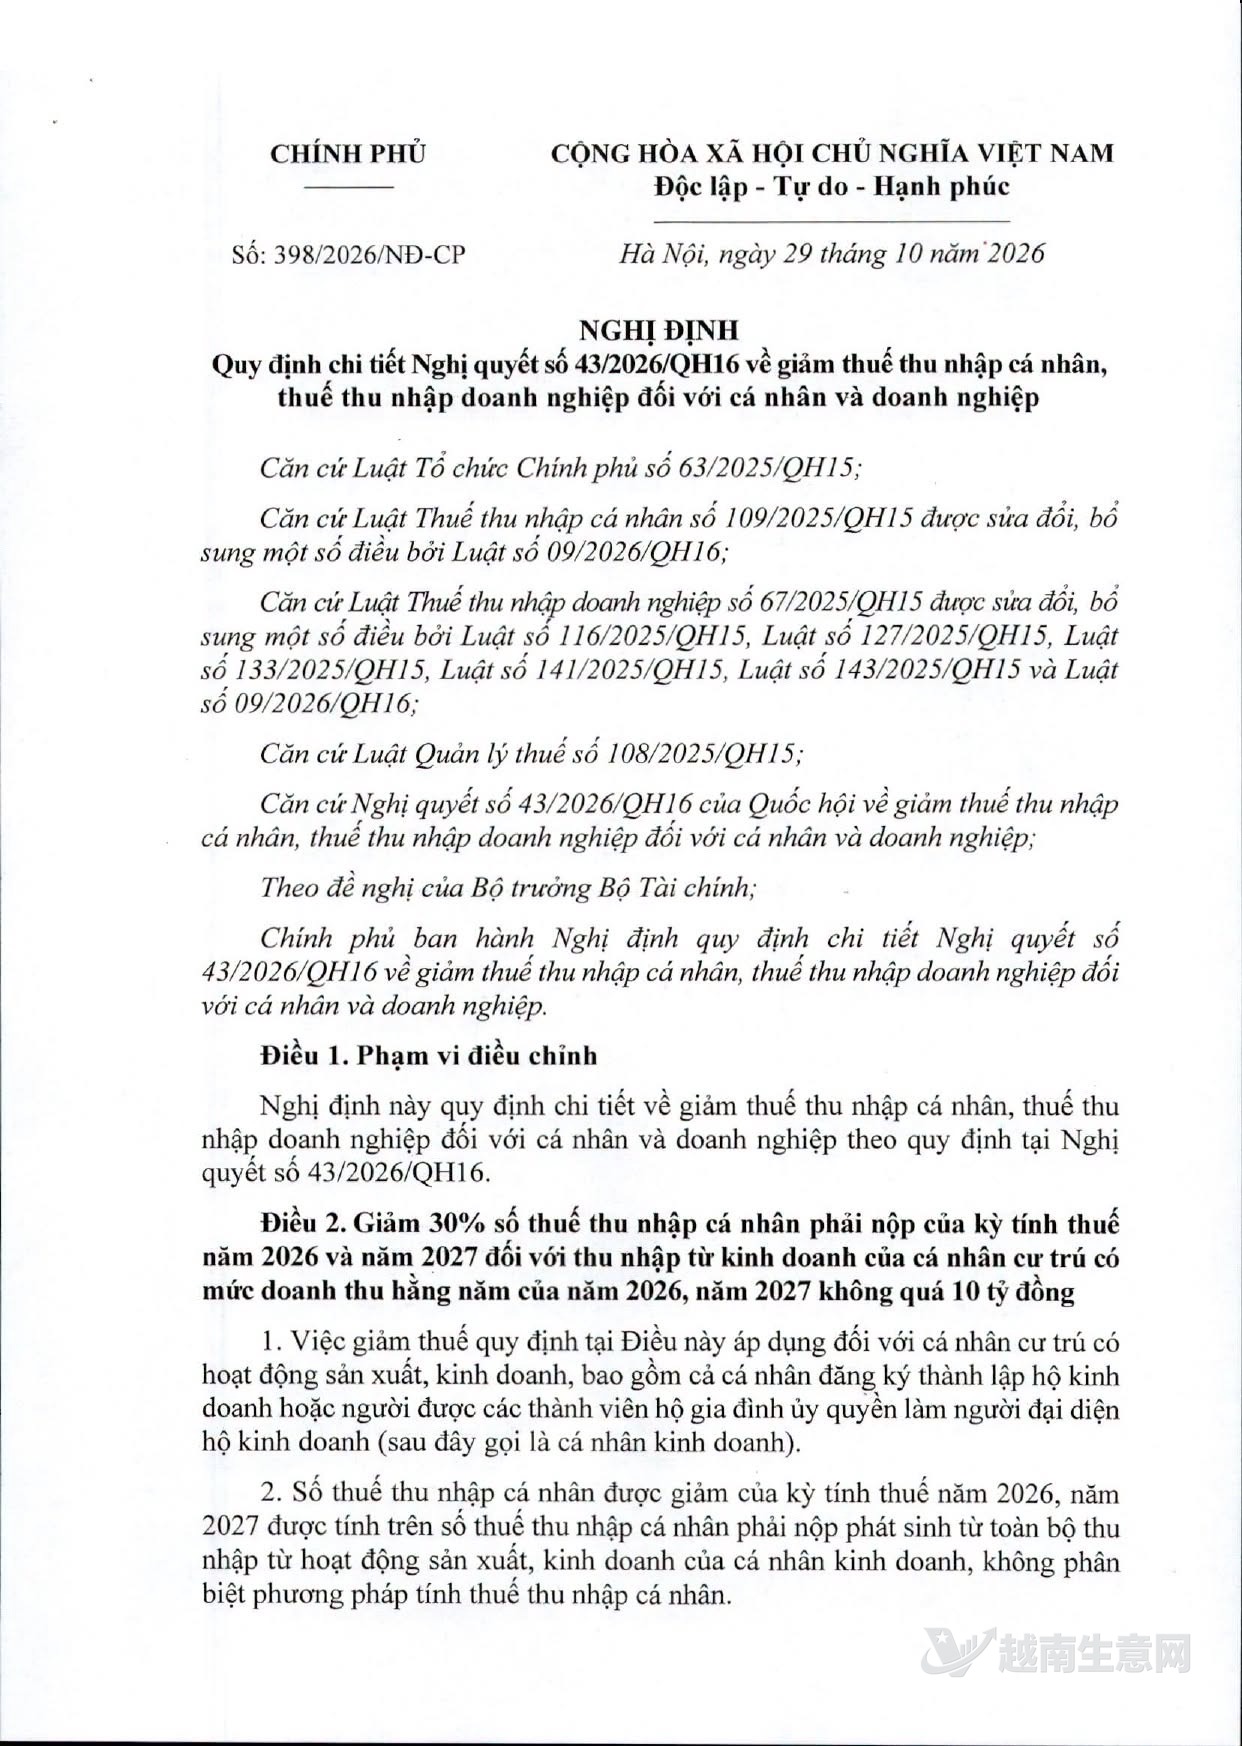
關於減免個人所得稅和企業所得稅的第43/2026/QH16號決議文件。(越南生意網)
企業所得稅減免適用於依越南法律設立的企業、合作社、事業單位及其他有經營收入的組織。減免額以納稅年度應繳稅額為基礎;已享受其他稅收優惠的企業,須先扣除原有優惠,再計算本次減免。判定營收時,除銷售商品和提供服務的收入外,還計入財務活動收入及其他收入;有附屬單位或經營場所的企業,還須計入其相關營收。
企業可依據預計營收,在按季度預繳企業所得稅時自行確定減免額。若納稅年度實際總營收超過100億越南盾,應按規定申報並補足稅款。政令還規定,決議生效後分立、拆分形成的企業,若分立、拆分後各企業年度營收合計超過100億越南盾,不適用該項企業所得稅減免。
來源:越南生意網