越南国会代表建议减少依赖企业所得税优惠招商
越南国会11月11日讨论旅游业发展专项政策决议草案。国会代表Trần Văn Lâm建议评估企业所得税优惠在全球最低税规则下的实际效果,更多采用基础设施、人才培训等支持措施,并重新考虑酒店土地租金减免的适用标准。

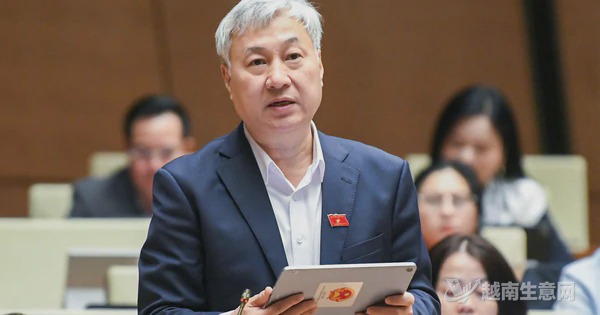
越南国会11月11日讨论旅游业发展专项机制和政策决议草案。北宁市代表团国会代表Trần Văn Lâm表示,应重新评估企业所得税优惠对吸引旅游项目的实际作用,减少将降税作为主要招商工具,转而加强与投资活动直接相关的支持措施。
Trần Văn Lâm指出,越南自2024年实施全球最低税规则,适用范围内、合并营收达到7.5亿欧元的跨国集团原则上须满足15%的最低税率。决议草案则拟对部分项目适用最低10%的优惠税率、最长4年免税及后续年度减税。同样享受10%税率的企业,若属于适用全球最低税规则的大型跨国集团,可能还需缴纳补充税,因此优惠的实际效果有所不同。
针对政府报告提出由投资支持基金弥补企业因全球最低税规则承担的补充税,Trần Văn Lâm要求进一步厘清税收优惠、补充税与基金支持之间的关系。他表示,该基金有独立的支持目标、对象和条件,并非自动返还企业缴纳的全部补充税。他建议研究以基础设施建设、人才培训、技术创新和绿色转型等措施支持投资,并评估政策对不同企业和投资者的影响。
草案还拟对四星级及以上酒店、度假区内不供共同使用、也不直接用于经营的绿地、水域和景观用地,减免30%的土地租金。Trần Văn Lâm建议重新考虑以星级作为适用条件:酒店星级评定属自愿申请,主要反映设施和服务质量,不能直接衡量环保成效;部分中小型生态旅游设施可能因此无法享受优惠。他同时建议评估财政影响及经营主体之间的公平性。
来源:越南生意网