越南國會代表建議減少依賴企業所得稅優惠招商
越南國會11月11日討論旅遊業發展專項政策決議草案。國會代表Trần Văn Lâm建議評估企業所得稅優惠在全球最低稅規則下的實際效果,更多采用基礎設施、人才培訓等支持措施,並重新考慮酒店土地租金減免的適用標準。

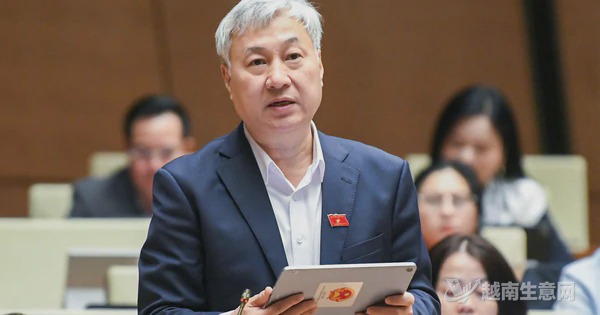
越南國會11月11日討論旅遊業發展專項機制和政策決議草案。北寧市代表團國會代表Trần Văn Lâm表示,應重新評估企業所得稅優惠對吸引旅遊項目的實際作用,減少將降稅作為主要招商工具,轉而加強與投資活動直接相關的支持措施。
Trần Văn Lâm指出,越南自2024年實施全球最低稅規則,適用範圍內、合併營收達到7.5億歐元的跨國集團原則上須滿足15%的最低稅率。決議草案則擬對部分項目適用最低10%的優惠稅率、最長4年免稅及後續年度減稅。同樣享受10%稅率的企業,若屬於適用全球最低稅規則的大型跨國集團,可能還需繳納補充稅,因此優惠的實際效果有所不同。
針對政府報告提出由投資支持基金彌補企業因全球最低稅規則承擔的補充稅,Trần Văn Lâm要求進一步釐清稅收優惠、補充稅與基金支持之間的關係。他表示,該基金有獨立的支持目標、對象和條件,並非自動返還企業繳納的全部補充稅。他建議研究以基礎設施建設、人才培訓、技術創新和綠色轉型等措施支持投資,並評估政策對不同企業和投資者的影響。
草案還擬對四星級及以上酒店、度假區內不供共同使用、也不直接用於經營的綠地、水域和景觀用地,減免30%的土地租金。Trần Văn Lâm建議重新考慮以星級作為適用條件:酒店星級評定屬自願申請,主要反映設施和服務質量,不能直接衡量環保成效;部分中小型生態旅遊設施可能因此無法享受優惠。他同時建議評估財政影響及經營主體之間的公平性。
來源:越南生意網