越南車貸浮動利率飆升至17-18%
越南購車貸款優惠期結束後,浮動利率普遍升至每年17-18%,未購買車體保險的借款人利率甚至接近20%。利率上升加重車主還款壓力,分析人士建議借款人重新審視合同並考慮再融資。

越南購車貸款市場正面臨利率大幅上升的壓力。優惠期結束後,浮動利率普遍跳升至每年17-18%,若未通過銀行購買車體保險,部分合同利率甚至接近20%。這使許多貸款購車的車主承受沉重的還款壓力。
來自慶和省的借款人Minh Phú三年前在VPBank貸款近5億越南盾購買服務用車,期限8年,目前剩餘債務約3億越南盾。自10月1日起,其貸款利率從14.8%上調至16.8%,每月需償還本息900萬越南盾。他表示,服務用車生意越來越難做,客源減少而車輛增多,若有能力早已結清貸款。
同一家銀行另一位購車貸款客戶也反映,10月初優惠期結束後利率從16.4%升至18.3%,每月需為剩餘5億越南盾債務償還本息超過1300萬越南盾。根據合同條款,未購買車體保險的貸款還需額外承擔3%的利率差,導致優惠期後利率可能接近20%。
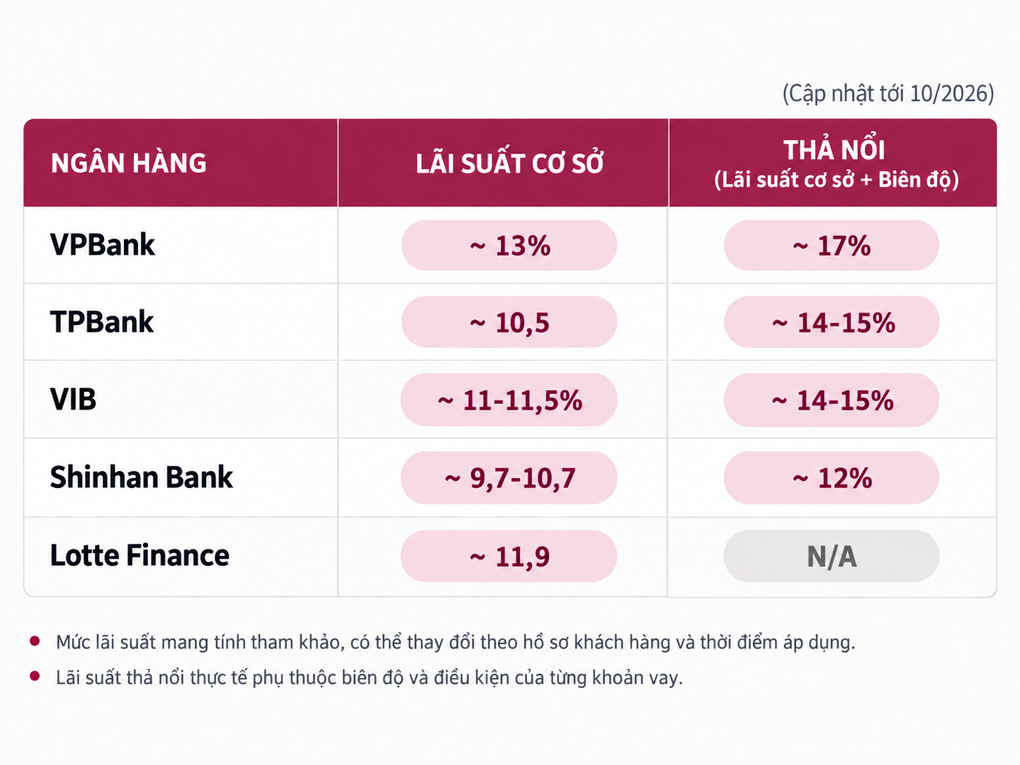
市場上部分機構個人購車貸款利率參考(越南生意網)
據VnExpress調查,TPBank、VIB等私人銀行購車貸款浮動利率目前普遍為每年14-15%,Shinhan Bank約為12%。新貸款優惠方面,TPBank首年固定利率約9.2-10.5%,VIB為9-9.5%,Lotte Finance前12個月為9-9.4%,固定24個月則為9.2-9.7%。
今年以來越南存款利率持續上升,目前三分之一銀行已將一年期利率提高至9%以上。越南國家銀行數據顯示,截至8月平均貸款利率為8.4%-10.7%,較上月上升0.2個百分點,較一年前發放的貸款高出約3個百分點。VCBS證券公司預測,存款利率高位可能持續,信貸與存款利差較大迫使銀行鞏固中期資金,核心通脹微升也限制了降息空間。
FIDT投資與資產管理公司財富管理部門負責人Đỗ Thị Thu Hồng建議,借款人應首先檢查合同條款並與現有銀行溝通,可比較再融資或提前償還部分本金的方案。對於計劃貸款購車者,需計算初始優惠利率與浮動後實際利率的差距,並考慮保險、提前還款費及維持優惠的條件等總成本。貸款期限也是關鍵因素,延長至7-8年雖可降低月供,但利率波動風險持續時間更長。
來源:越南生意經